Co dnes při výběru akcie sledujete jako první?
📊 Vývoj ceny akcie – technická analýza

Růst zisků amerických společností začíná zpomalovat a investoři ztrácejí ochotu platit za optimistické sliby. Jeden přehlížený faktor však může příští rok způsobit mnohem větší problémy.
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Rychlý růst firemních zisků, který v letošním roce poháněl akciový trh, začíná pomalu ztrácet dech. Index S&P 500 směřuje k celkovému ročnímu růstu o více než 30 %, což představuje tempo obvyklé spíše na počátku ekonomického oživení.
V roce 2027 by však tento trend, do značné míry závislý na technologických akciích, mohl polevit. Analytici očekávají, že tempo růstu zisků v příštím roce zpomalí na přibližně 16,3 %.
📊 Vývoj ceny akcie – technická analýza
Obavy z nenaplnění i tohoto skromnějšího cíle již stahují hlavní akciové indexy na nižší úrovně. Technologický index Nasdaq Composite nedávno klesl zhruba o 10 % poté, co Alphabet na konci října zveřejnil překvapivé hospodářské výsledky.
Hlavní úskalí však může spočívat jinde než jen ve výsledkových zprávách a investicích do umělé inteligence.
Během prvních let současného rostoucího trendu akciový trh výrazně překonával reálné firemní zisky. Od začátku roku 2026 se ale tato dynamika začala obracet.
Investoři již nechtějí doplácet výhradně na potenciální budoucí růst, který pravidelně slibují analytici z Wall Street. Tržní ocenění podniků (valuace) tak postupně klesá.
Ukazatel Forward P/E (poměr aktuální ceny akcie vůči očekávaným ziskům v dalším roce) u indexu S&P 500 letos postupně míří dolů. Aktuálně se pohybuje kolem hodnoty 19, což je zhruba o 20 % méně než na nedávném vrcholu.
Klesající ukazatel Forward P/E naznačuje, že se trh stává relativně levnějším. Tento stav může mít dvě hlavní příčiny, které se často prolínají.
Buď očekávané zisky firem rostou rychleji než samotné ceny akcií, nebo ceny akcií klesají, protože investoři již nejsou ochotni platit za budoucí růst tak vysoké částky jako dříve. Druhý scénář je v současnosti pravděpodobnější.
V technologickém sektoru padá tento ukazatel ještě razantněji. Akcie Nvidia se v současnosti obchodují zhruba za poloviční násobek oproti roku 2025. Konkrétně jde o 29násobek ve srovnání s desetiletým průměrem na úrovni 54násobku.
Podle Andyho Constana z Damped Spring Advisors se tak případná bublina netvoří přímo v cenách akcií, ale spíše v nerealisticky vysokých očekáváních spojených s budoucími zisky.
Eddie Ghabour z Key Advisors Group spatřuje aktuálně největší riziko přímo na dluhopisovém trhu. Zavedené firmy jako Amazon nedávno vydávaly dluhopisy ve stejném období jako výrazně rizikovější podniky typu CoreWeave.
Opatrnější investoři proto začali za držení firemního dluhu požadovat vyšší rizikové prémie. Získání cizího kapitálu tak začíná být značně nákladné.
Na základě analytiků Wall Street.
V prostředí drahého financování je stále náročnější naplnit vysoká očekávání trhu. Existuje pravděpodobnost, že společnosti budou muset brzy omezit své investiční plány týkající se budování infrastruktury pro umělou inteligenci.
První náznaky tohoto vývoje se již objevují. Čtvrtletní výdaje na datová centra u technologických společností Alphabet a Amazon nedávno mírně zaostaly za odhady.
Na opačné straně ovšem stojí Microsoft a Tesla, které původní předpoklady překonaly.
Apple své výsledky reportuje během dnešního dne a Nvidia až 17. listopadu.
Poprvé od konce roku 2022 však čtvrtletní zisky takzvané Velké sedmičky (Microsoft, Apple, Nvidia, Alphabet, Amazon, Meta Platforms a Tesla) rostou pomaleji než u zbývajících 493 firem v indexu S&P 500.
Koncentrace kapitálu v indexu S&P 500 je častým tématem. Celý akciový trh totiž v předchozích letech táhla pouze hrstka podniků (zpravidla ze sektoru technologií). Celých 40 % celkové hodnoty indexu aktuálně tvoří podíly pouhých 10 společností.
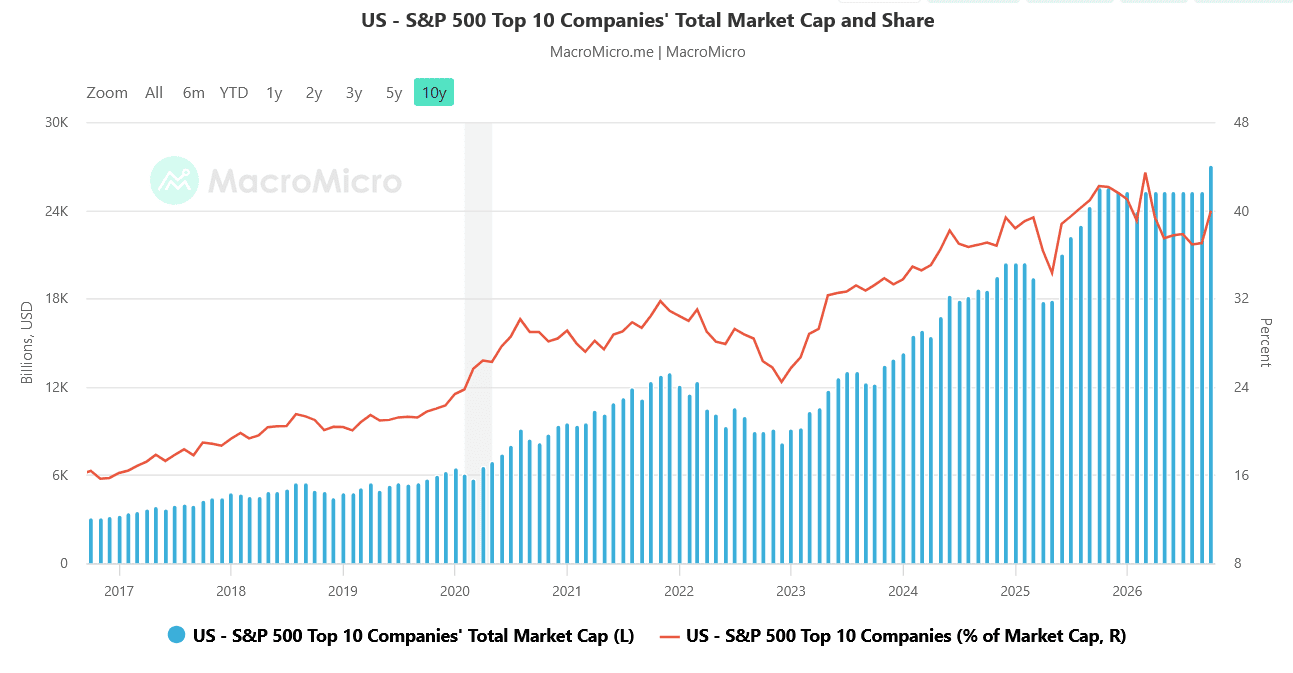
Zásadním podílem na indexu to ovšem nekončí. Podle dat organizace Dow Jones Market Data má téměř 68 % ziskového růstu v příštím roce zajistit pouhých pět velkých korporací.
Konkrétně se jedná o firmy Nvidia, Micron Technology, Broadcom, SanDisk a Merck.
Čtyři z těchto zástupců jsou výrobci čipů, kteří v současnosti těží ze silné poptávky spojené s rozvojem umělé inteligence.
Akciový trh podporovaný umělou inteligencí postupně naráží na realitu. Růst firemních zisků zpomaluje a investoři již nechtějí platit za přehnaná očekávání analytiků.
Drahý cizí kapitál současně začíná brzdit budování potřebné AI infrastruktury.
Hlavním rizikem pro rok 2027 proto zůstává vysoká koncentrace kapitálu a závislost tržních zisků na několika málo hráčích. To představuje důvod k tomu, aby si investoři včas zkontrolovali dostatečnou diverzifikaci (rozložení rizika) svého portfolia.
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?

Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.


 94 %

 90 %