Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Ještě před rokem a půl byla umělá inteligence to nejžhavější, co trh nabízel. Kdo neměl technologické akcie v portfoliu, jako by mu ujíždělo Pendolino.
Dnes je ten hype evidentně pryč a technologický sektor se obchoduje za stejné valuace jako na cenovém dně v roce 2022. S jedním zásadním rozdílem – tehdy zisky firem klesaly, dnes naopak rostou.
Trh technologiím zkrátka přestal věřit. Spíše bych řekl, že začal silně pochybovat, protože chybí odpovědi na otázku, jak se všechny ty masivní kapitálové investice ufinancují.
Jde tudíž o to, kolik peněz to všechno stojí a kolik dluhů si firmy berou. V současnosti se bavíme o astronomických částkách.
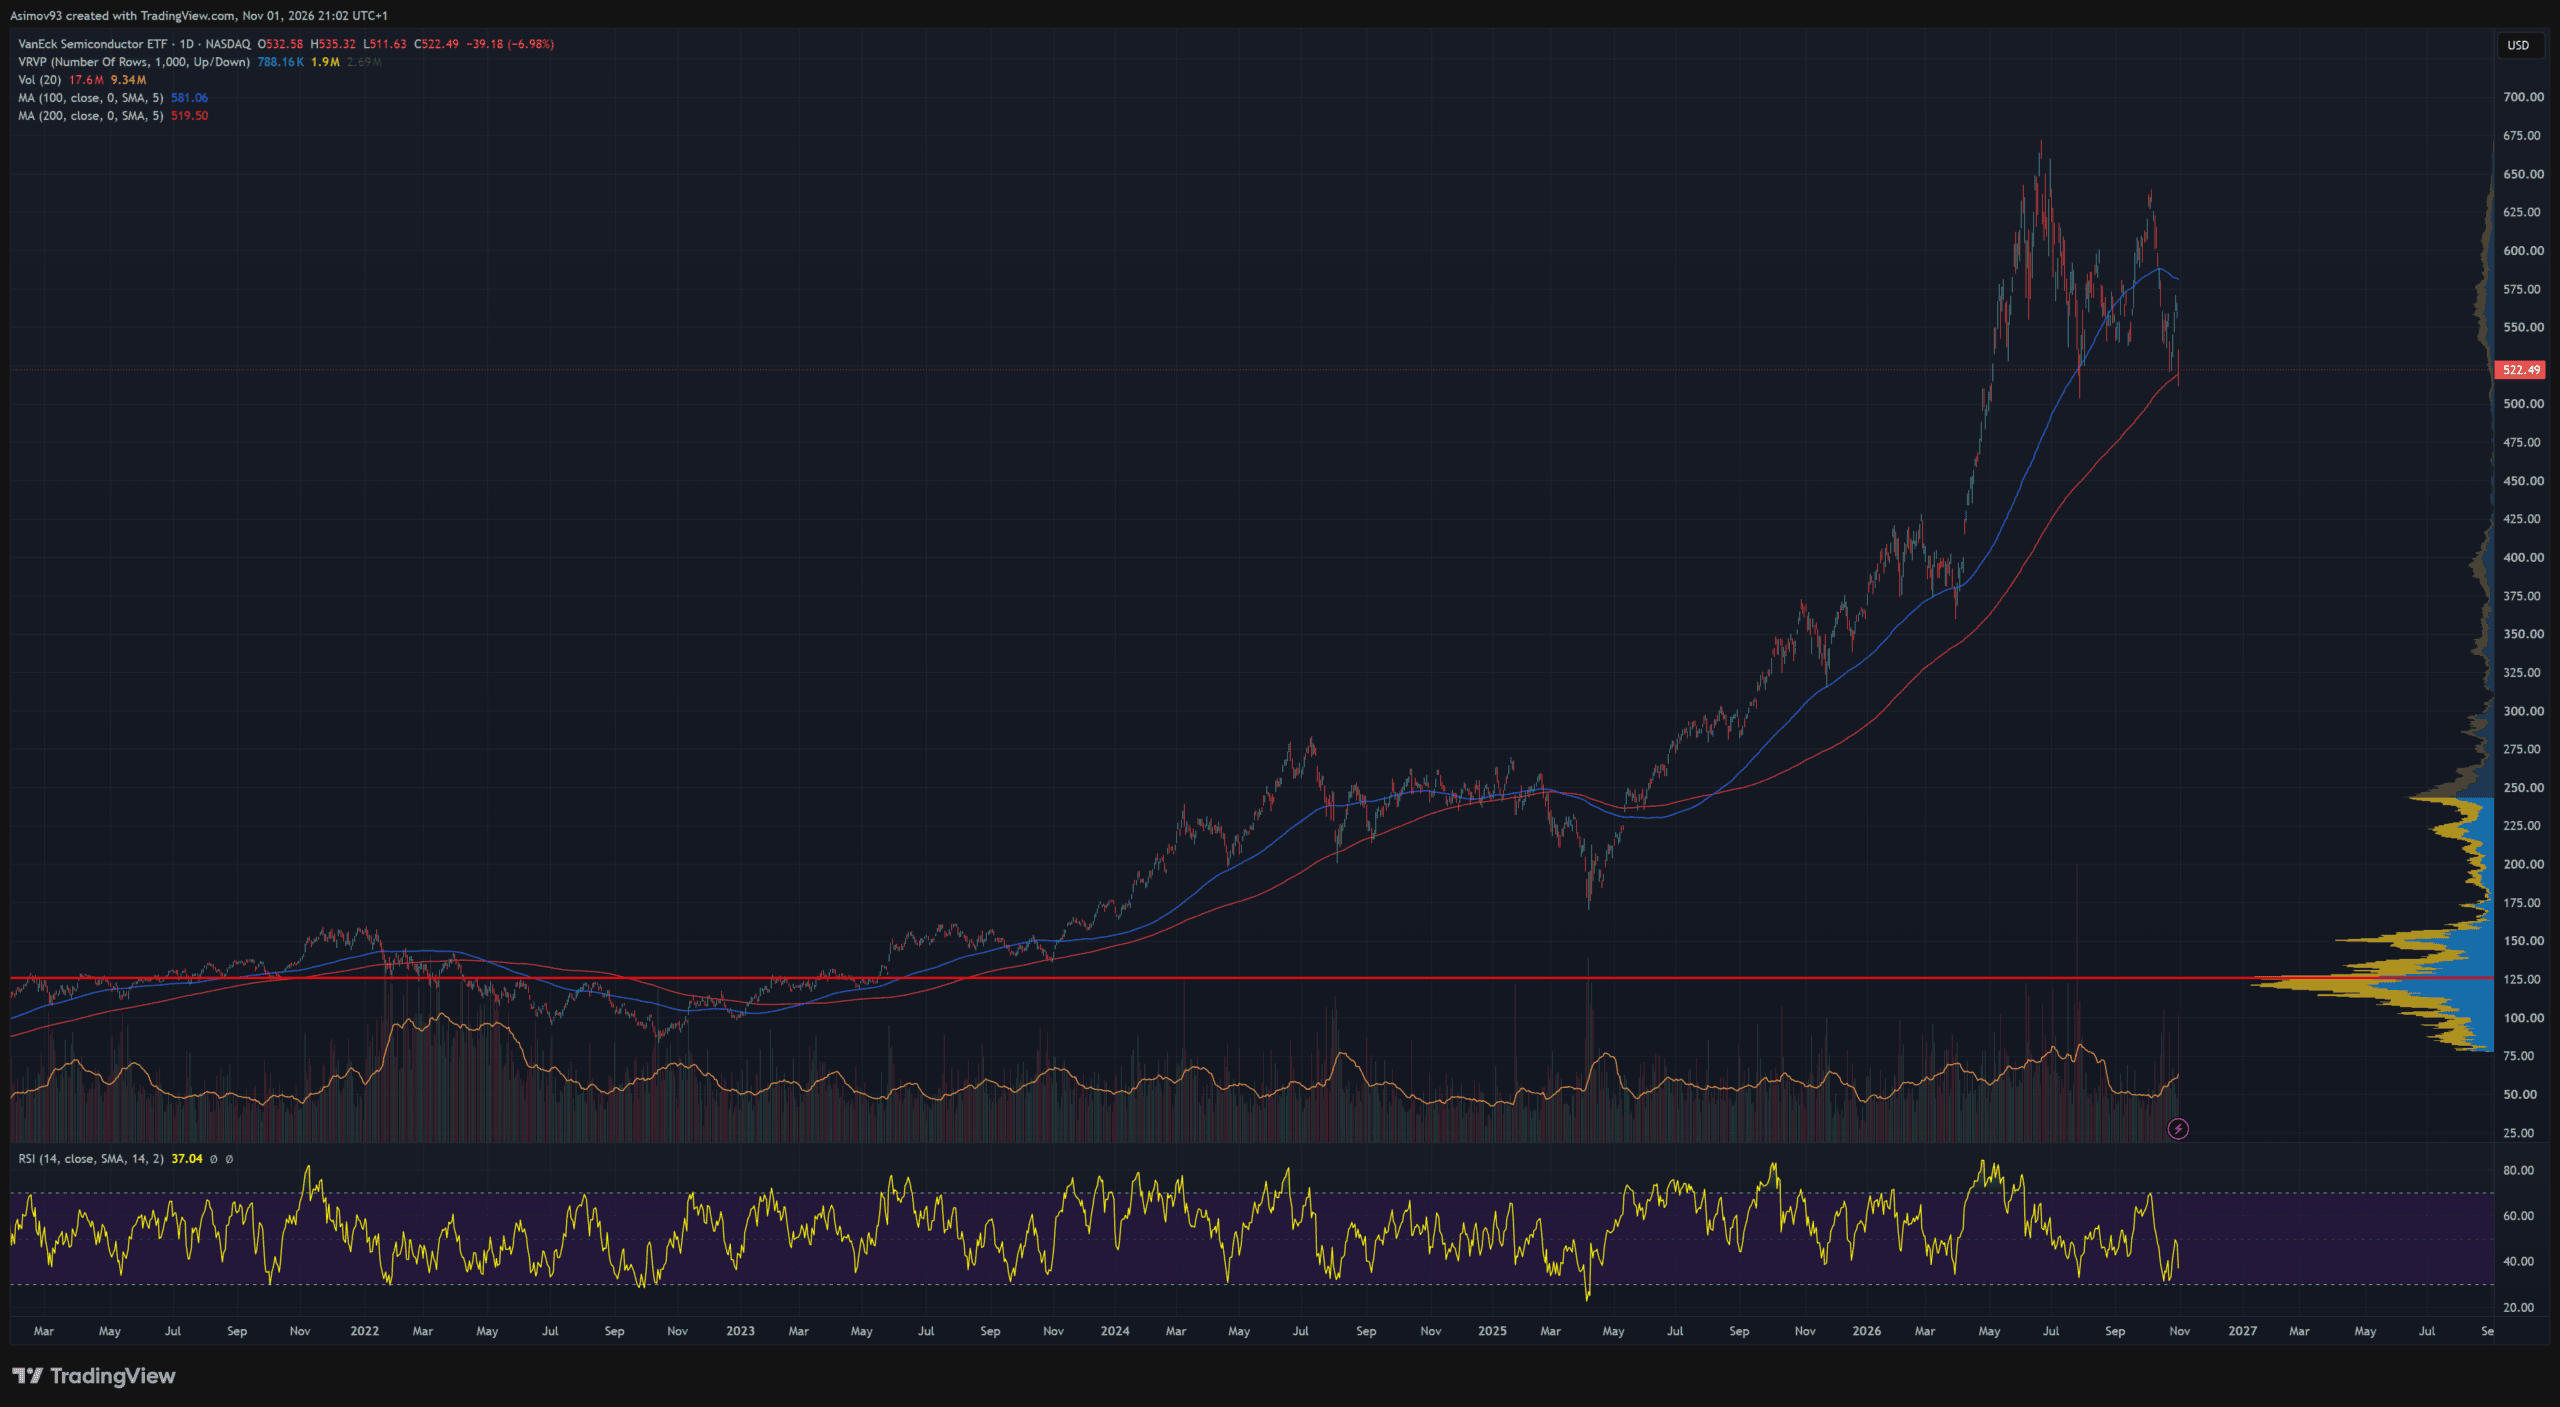
Zdroj: tradingview.com
ETF na polovodiče (SMH) koriguje od letního maxima kolem 660 USD na 522 USD a blíží se ke 200dennímu klouzavému průměru
Volné cash flow největších hráčů mizí jako pára nad hrncem. Osobně v tom ale vidím příležitost, a proto přikupuji technologické akcie, na něž se trh nyní dívá úplně opačně než před lety.
Rád nakupuji levné akcie, za kterými stojí kvalitní byznys, jemuž se ale zrovna v danou chvíli úplně nedaří.
Technologický sektor se obchoduje za stejné valuace jako na cenovém dně v roce 2022
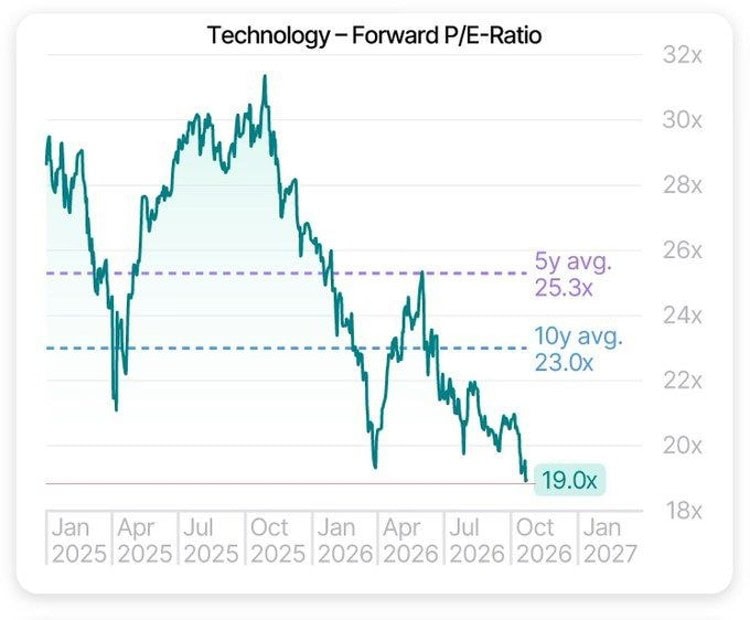
Forwardové P/E technologického sektoru spadlo na 19 bodů, zatímco pětiletý průměr činí 25,3 a desetiletý 23 bodů. Ještě loni v říjnu se přitom sektor obchodoval za více než 30násobek očekávaných zisků.
Během jediného roku se tak valuace srazily zhruba o třetinu, i když technologické firmy pořád patří k těm vůbec nejziskovějším na trhu. Docela šílené, že?
Zdroj: Shay Boloor (@StockSavvyShay)
Forwardové P/E technologického sektoru kleslo na 19, tedy pod pětiletý průměr 25,3 i desetiletý průměr 23
Když byly navíc v roce 2022 valuace stejně nízko a zisky klesaly, Fed k tomu zvedal sazby o více než 4 procentní body.
Dnes zisky naopak rostou a odhady analytiků stoupají též. Je pravda, že i letos Fed úrokové sazby zvedá, ale zdaleka ne takovým tempem jako v roce 2022. Alespoň nic takového nepředpokládáme.
Když to tedy vztáhneme čistě na technologie, jde o ukázkový příklad “propadu pod průměr”, minimálně co se týče toho střednědobého. Trh zkrátka přešel z jednoho extrému, kdy byli investoři ochotni platit za AI cokoliv, do extrému zcela opačného.
Dříve trh vnímal obří kapitálové investice do AI jako vysoce býčí signál. Dnes tyto informace propisuje do cen úplně opačně.
Přesně tohle mám na investování rád. Na tu samou věc dokáže trh reagovat naprosto odlišně – záleží vždy čistě na kontextu.
Proč trh technologiím nevěří? Mizí volné cash flow
Hlavní důvod je krásně vidět na volném cash flow hyperscalerů, tedy firem, jako jsou Microsoft, Oracle, Alphabet, Amazon nebo Meta. Což jsou mimochodem tituly, které jsem během posledního půl roku také přidával do portfolia.
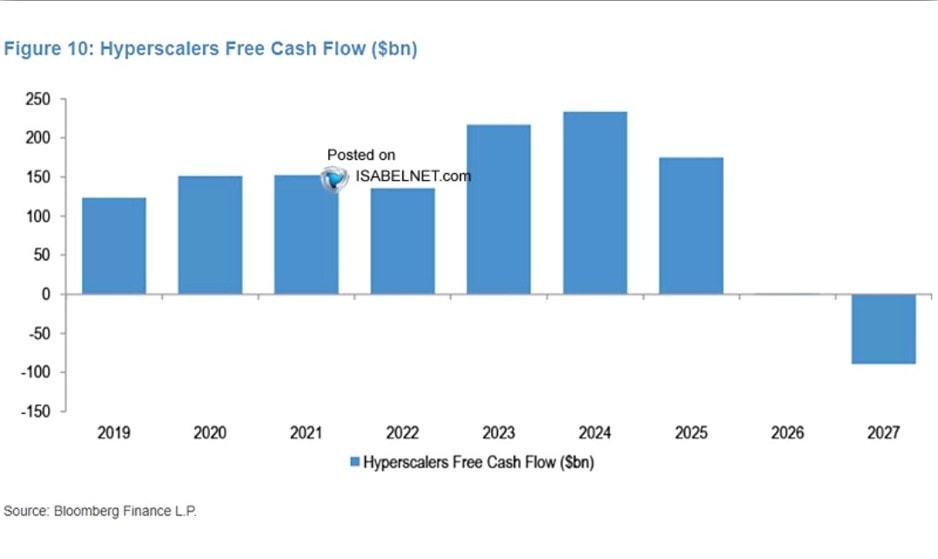
V roce 2024 hyperscaleři vygenerovali dohromady zhruba 230 miliard USD ve volném cash flow. Letos má ale podle odhadů klesnout téměř k nule a v roce 2027 se propadnout dokonce na -90 miliard USD.
Pokud to někomu ještě nedochází, upozorňuji, že uvedená čísla jsou naprostý masakr.
Zdroj: J.P. Morgan, Bloomberg Finance L.P.
Volné cash flow hyperscalerů: po rekordních zhruba 230 miliardách USD v roce 2024 má letos klesnout k nule a v roce 2027 se propadnout zhruba na minus 90 miliard USD
Vyjmenované firmy dnes všechno, co vydělají, a ještě něco navíc, okamžitě posílají do výstavby výpočetních kapacit – tedy do nových datových center.
Pro akcionáře to znamená jediné: méně peněz na zpětné odkupy akcií, menší dividendy a mnohem více nejistoty, jestli se tyto masivní investice vůbec někdy vrátí.
Trh na to reaguje přesně tak, jak mnozí varovali už před lety, tehdy se jim ale nevěnovala téměř žádná pozornost. Investoři proto platí za zisky těchto společností mnohem nižší násobek, bojí se totiž, že se jim investice už nezhodnotí.
Závody hyperscalerů v zadlužování
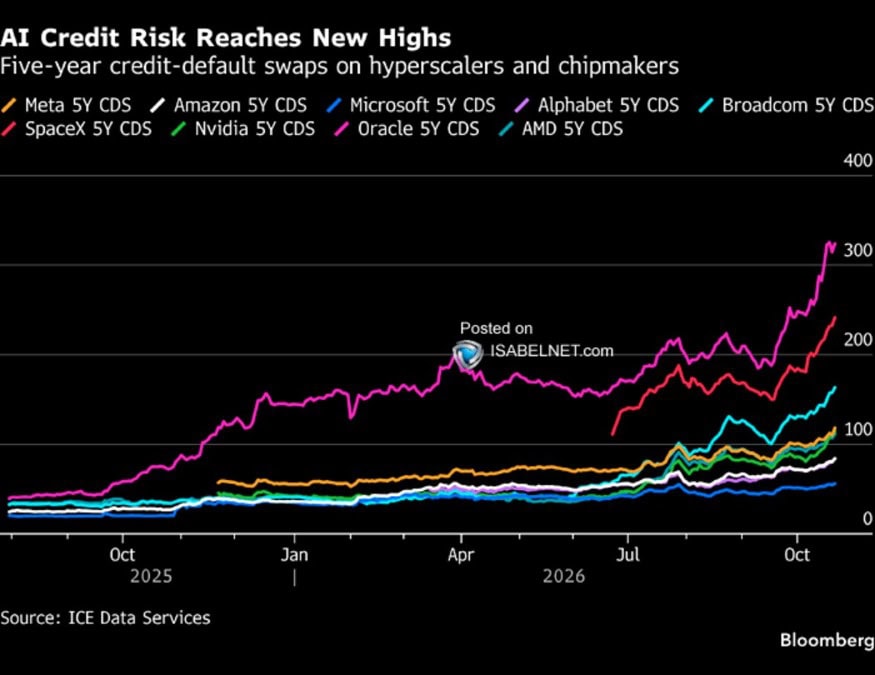
Když firmám nestačí vlastní hotovost, nastupuje dluhové financování. A na to začaly trhy velmi citlivě reagovat. Cena pojištění proti krachu v podobě pětiletých CDS (swapů úvěrového selhání) je u hyperscalerů a výrobců čipů na rekordech.
Nejdráž na tom je aktuálně Oracle s hodnotou kolem 300 bazických bodů, následuje SpaceX, Broadcom a pak Meta, AMD a Nvidia se zhruba 100 bazickými body. Nejlépe vychází Microsoft, jehož CDS se stabilně drží kolem 50 bazických bodů.
Microsoft je na tom nejlépe, protože má ze všech zúčastněných nejrobustnější fundament a disponuje zkrátka mnohem silnějším cash flow. Otázkou ale zůstává, na jak dlouho.
Zdroj: Bloomberg
Pětileté CDS na hyperscalery a výrobce čipů jsou na rekordech, nejdráž se pojišťuje dluh Oracle kolem 300 bazických bodů
Tím rozhodně neříkám, že kterékoliv z těchto firem hrozí bankrot, to by bylo značně přehnané. Naopak, stále zůstávám optimistou.
Nicméně růst CDS ukazuje, že investoři začínají technologické giganty posuzovat jako problematické společnosti, a nikoliv jako čistě růstový byznys. A to je obrovská změna sentimentu, které se snažím využít.
Co když se ziskovost spraví?
Tím se dostávám k samotnému jádru své investiční teze: nakupuji dřívější miláčky retailu ve chvíli, kdy o ně retail ztratil zájem.
Pokud se obří investice do AI začnou časem úspěšně promítat do zisků a volného cash flow, technologické akcie z toho budou těžit hned dvakrát. Z růstu samotných zisků a z růstu valuací – zafunguje tedy stará dobrá regrese k průměru.
Teď začíná ta nejdůležitější část
Nenechte si ujít konkrétní čísla a klíčové poznatky
Přečteno: 44 % článku
Zbývá: 56 %
Co se v tomto článku dozvíte?
Zda jsou propady na technologických akciích důvod nakupovat
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %


