FinexAkcie72x vyšší zisk, akcie přesto padly! Co investory skutečně děsí?
72x vyšší zisk, akcie přesto padly! Co investory skutečně děsí?
Výrobce pamětí těží z vyšších cen i rostoucích odběrů datových center. Po výprodeji je levnější také jeho akcie. Co ukazují výsledky a proč samotná nižší cenovka k posouzení nestačí?
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
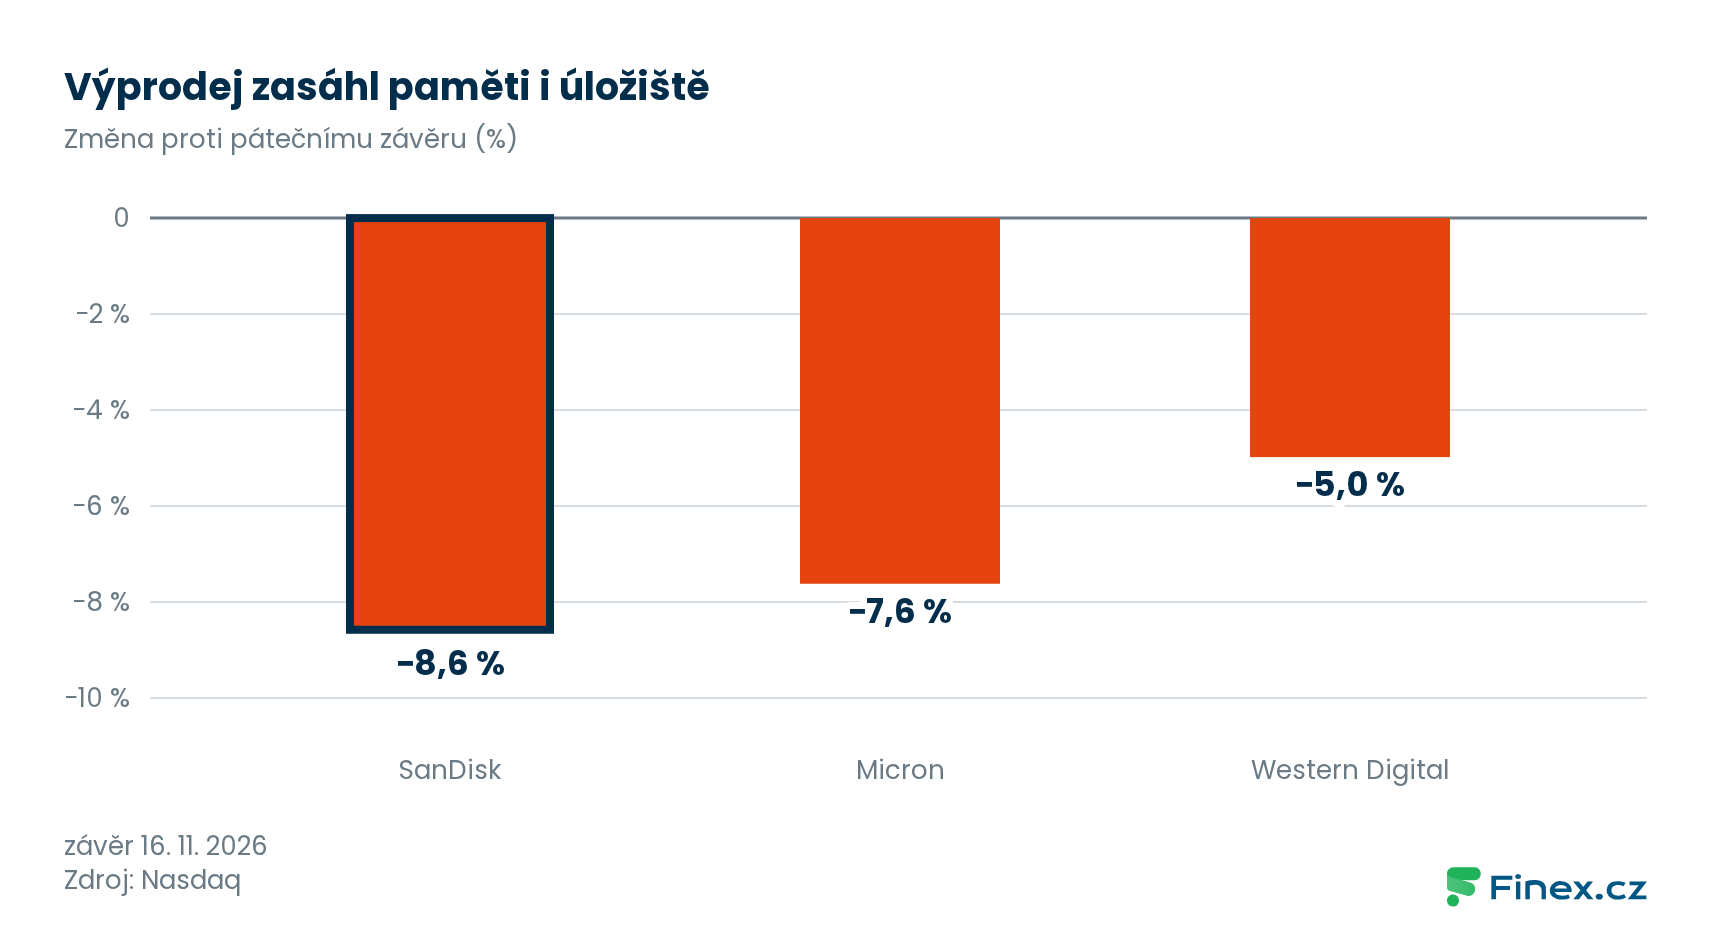
Akcie SanDisku zakončily pondělí 16. listopadu 2026 poklesem o 8,6 %. Firma přitom vydělává více peněz díky dražším pamětem než díky většímu objemu dodávek.
SanDisk vyrábí paměti NAND, které uchovávají data i bez napájení a používají se například v SSD pro servery a počítače. Zisk ovlivňuje nejen množství dodané paměti, ale především to, kolik za ni odběratelé zaplatí.
Výprodej zasáhl také další výrobce pamětí a úložišť
Také akcie Micronu a Western Digitalu uzavřely pondělní obchodování ve ztrátě. Následující tabulka ukazuje změnu vůči závěru z 13. listopadu 2026.
Akcie
Změna za 16. 11. 2026 (%)
SanDisk
−8,6
Micron
−7,6
Western Digital
−5,0
Konkrétní spouštěč pondělního výprodeje není známý. Samotný pokles akcií proto nelze interpretovat jako jasný důkaz o zhoršeném odbytu SanDisku.
Pondělní pokles akcií SanDisku, Micronu a Western Digitalu
Závěrečný kurz SanDisku z 16. listopadu činil 809,11 dolaru. Akcie tak odepsaly 17,2 % vůči závěru z 11. listopadu.
Rozdíly mezi jednotlivými výrobci a jejich oceněním již rozebral článek z 12. listopadu. Aktuální pokles ceny akcií ale znovu otevírá otázku, nakolik jsou dosavadní zisky firem v sektoru udržitelné.
Tržby rostou rychleji než prodaná kapacita
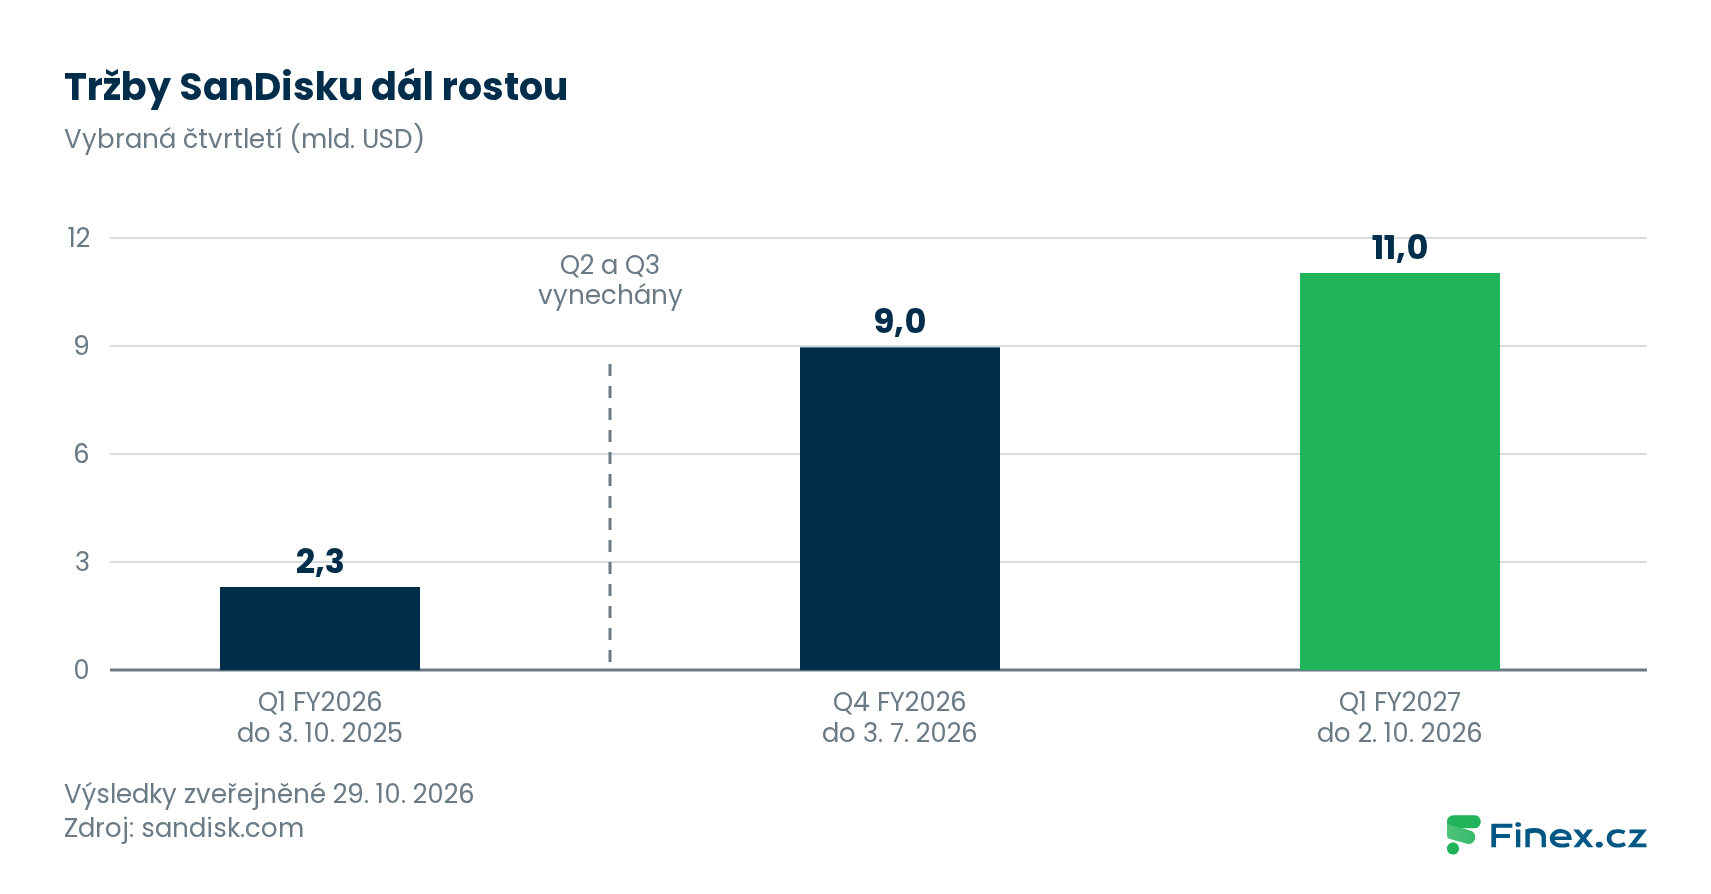
Za čtvrtletí končící 2. října 2026 zvýšil SanDisk tržby meziročně o 378 %, avšak celková prodaná kapacita pamětí vzrostla jen o necelých 10 %. Hospodářské výsledky tedy zásadně ovlivnily vyšší prodejní ceny a skladba výrobků.
Čtvrtletí do
Tržby (mld. USD)
Čistý zisk (mil. USD)
Hrubá marže (%)
3. 10. 2025
2,3
112
29,8
3. 7. 2026
9,0
6 903
84,6
2. 10. 2026
11,0
8 101
85,0
Tržby SanDisku ve vybraných čtvrtletích za poslední rok
Oproti předchozímu čtvrtletí se tržby zvýšily o 23 %. Firma tak úspěšně navázala na růstový trend z první poloviny roku.
Čistý zisk vystřelil na 72,3násobek loňské hodnoty. Hrubá marže přitom ukazuje, jaká část tržeb podniku zbývá po odečtení nákladů na prodané výrobky. Právě z ní pak firma hradí další výdaje, jako je vývoj či administrativa.
Je nutné dodat, že srovnávaná období nejsou stejně dlouhá: poslední čtvrtletí mělo 13 týdnů, zatímco to loňské srovnávací jich mělo 14. Rychlého růstu tak firma dosáhla i přes kratší prodejní dobu.
Zásadní rozdíl mezi vývojem cen a reálným odbytem nejlépe ilustrují jednotlivé cílové trhy. Segment Edge zahrnuje paměti pro počítače a telefony, Datacenter dodávky pro velká datová centra a Consumer pokrývá výrobky pro běžné spotřebitele.
Trh
Tržby: meziročně (%)
Prodaná kapacita: meziročně (%)
Tržba za GB: meziročně (%)
Edge
+320
−20
více než +450
Datacenter
+1 685
téměř +330
téměř +320
Consumer
−39
více než −70
více než +110
Srovnání se vztahuje ke čtvrtletí do 2. října 2026. Tržba za gigabajt zahrnuje i posuny ve skladbě výrobků, takže její růst automaticky neznamená plošné zdražení úplně každého kusu paměti.
Datová centra svůj odběr reálně zvýšila, zatímco u segmentů Edge a Consumer dodaná kapacita klesla. Právě na datová centra připadalo 4,5 miliardy dolarů z celkového meziročního nárůstu tržeb (který činil 8,7 miliardy dolarů).
Srovnání vývoje akcií Micronu, Western Digitalu a SanDisku od 1. do 16. listopadu 2026
Při závěrečném kurzu ze 16. listopadu odpovídala cena jedné akcie 6,3násobku účetní hodnoty vlastního kapitálu na akcii. Tento výpočet vychází z rozvahy k 2. říjnu a z počtu vydaných akcií platného k 26. říjnu.
Účetní hodnota zachycuje čistý majetek podniku po odečtení závazků, neodráží však budoucí zisky.
Zatímco hromadění zisků ji zvyšuje, zpětné odkupy akcií ji naopak snižují. U výrobce pamětí proto tento ukazatel nenahrazuje nutnost pečlivě sledovat vývoj marží.
Pokud by SanDisk v dalším čtvrtletí opět vydělal 8,1 miliardy dolarů a nevyplatil akcionářům žádnou dividendu, účetní hodnota by logicky vzrostla (za předpokladu, že by se počet akcií ani další složky kapitálu nezměnily).
Ukazatel
Základ ze zveřejněných údajů
Ilustrace po dalším stejném zisku
Vlastní kapitál (mld. USD)
18,1
26,2
Účetní hodnota na akcii (USD)
127,4
184,4
Poměr ceny k účetní hodnotě (16. 11. 2026)
6,3×
4,4×
Poznámka: Poslední sloupec slouží pouze jako ilustrace mechanismu, nejedná se o odhad budoucích výsledků. Cena akcie je v obou sloupcích modelově shodná.
K 2. říjnu držel SanDisk 5,1 miliardy dolarů v hotovosti a peněžních ekvivalentech. Své původní závazky již splatil a revolvingový úvěr nečerpal, takže jeho finanční zdraví aktuálně neohrožuje vysoké úvěrové zadlužení.
Během čtvrtletí firma vygenerovala volný peněžní tok (free cash flow) ve výši 6,4 miliardy dolarů. Na odkup vlastních akcií však obratem vynaložila 5 miliard. Zpětné odkupy tak spotřebovaly většinu hotovosti, která mohla jinak zůstat v rezervách.
Ačkoliv víceleté smlouvy zavazují řadu zákazníků k pevným odběrům a obsahují finanční záruky, jejich cenové doložky často kombinují fixní i proměnlivé složky. Riziko prudkého poklesu prodejních cen pamětí tak zdaleka nezmizelo.
Dělení akcií hodnotu podniku nemění
SanDisk oznámil štěpení akcií (stock split) v poměru 8 : 1. S rozdělenými akciemi se začne obchodovat 20. listopadu 2026.
Akcionář bude vlastnit více kusů s úměrně nižší cenou, ale jeho celkový podíl ve firmě zůstane naprosto stejný. Ceny i účetní hodnoty na akcii zmiňované v tomto článku odpovídají stavu před štěpením.
Pro nadcházející čtvrtletí odhaduje management SanDisku (dle dat z 29. října) tržby mezi 12,2 až 12,6 miliardami dolarů a hrubou marži v pásmu 84,4 % až 85,4 %. Výhled firmy tak i nadále počítá s velmi vysokou ziskovostí.
Akcie SanDisku se i přes poslední cenový propad obchodují výrazně nad účetní hodnotou svého kapitálu a firmě hraje do karet silná poptávka ze strany datových center.
Vzhledem k cyklické povaze tohoto byznysu však platí, že jakýkoliv tlak na snižování cen pamětí bezprostředně ohrožuje jak firemní marže, tak budoucí zisky.
Tohle je další Palantir. Akcie, která může do roku 2032 vyrůst až 10x
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?
Zakladatel Finexu a aktivní investor s více než desetiletou praxí na finančních trzích. Dlouhodobě se zaměřuje na akcie, kryptoměny a pasivní investování a věří, že kvalitní finanční vzdělávání je základem úspěšného budování majetku.
Jeho cílem je pomáhat lidem lépe se orientovat ve světě investic, zpřístupňovat kvalitní informace a přispívat ke zvyšování finanční gramotnosti v Česku a na Slovensku.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.







 94 %

 90 %


