Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.

Tržby rostou téměř o 380 %, akcie přesto ztratily od vrcholů až 58 %. Dva giganti vydělávají na AI revoluci, jeden je však výrazně levnější. Který nabízí větší investiční příležitost?
Sandisk utržil za poslední čtvrtletí z datových center 4,8 miliardy dolarů, proti 269 milionům před rokem. Na poptávce kolem umělé inteligence tak vydělává také výrobce úložišť.
Jeho konkurent Micron dodává vedle úložišť také rychlé pracovní paměti. Obě firmy prudce zvýšily tržby, ale za jejich zisky platí investoři rozdílnou cenu.
Akcie Micronu 11. listopadu přidaly 11,9 % a uzavřely na 811,30 dolaru. Akcie Sandisku ve stejné seanci posílily o 13,7 % na 977,69 dolaru.
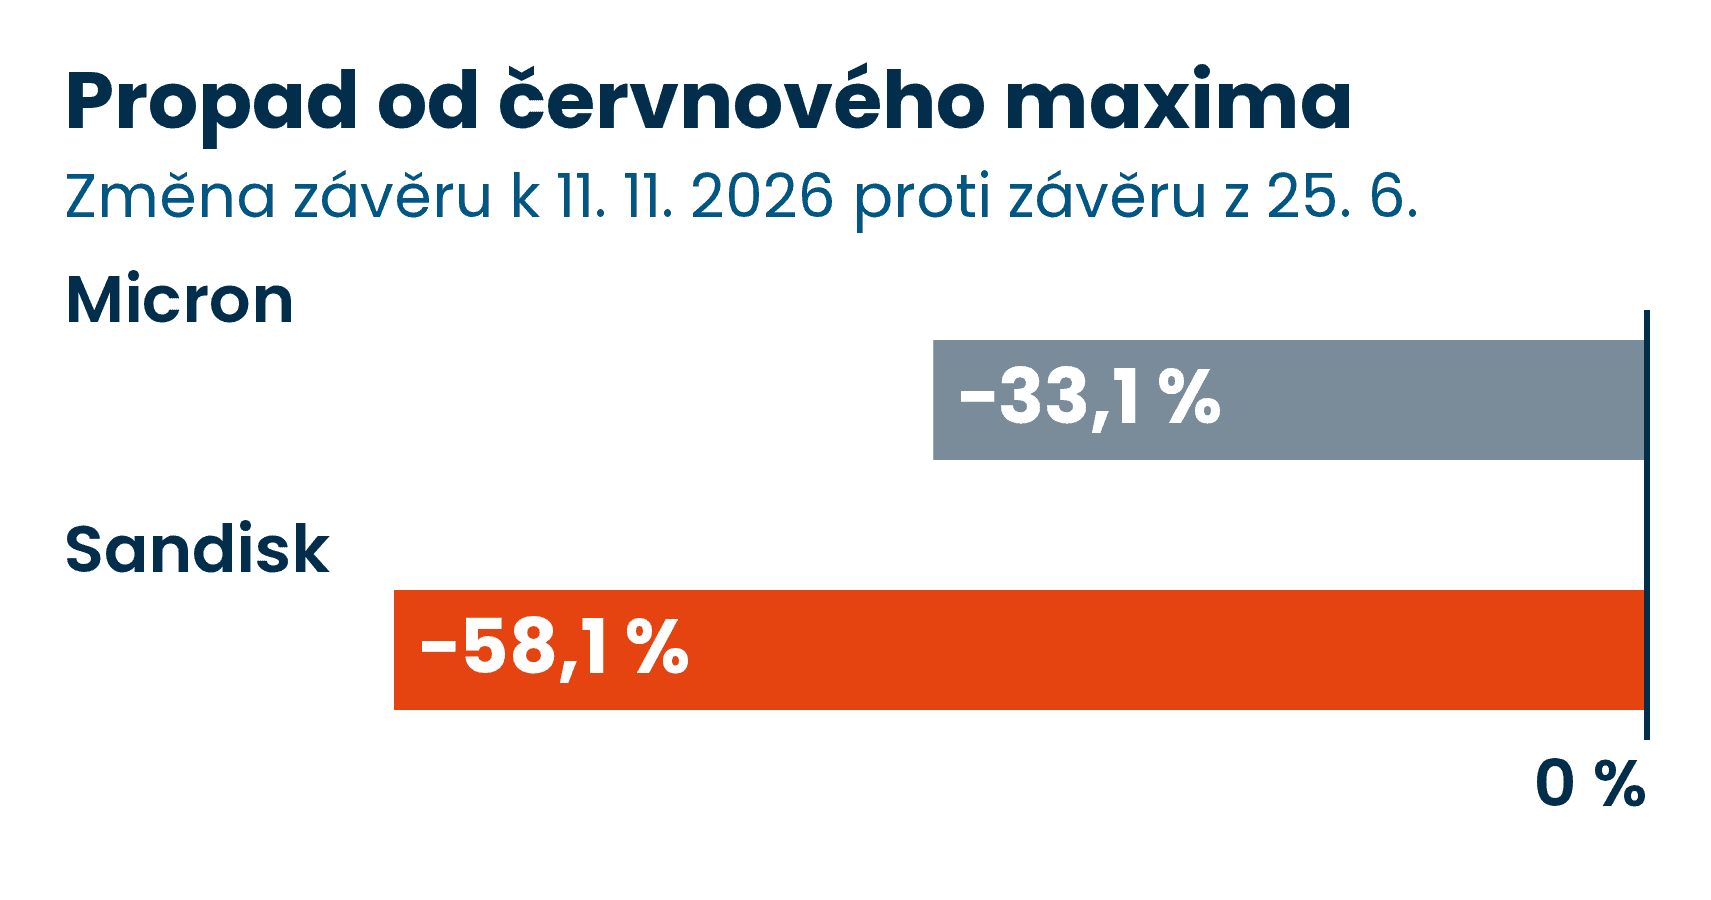
Akcie Sandisku přesto zůstávají 58,1 % pod nejvyšší letošní zavírací cenou z 25. června, akcie Micronu 33,1 % pod svým maximem. Ani prudký jednodenní růst dosavadní propad nesmazal.
Od závěru 31. prosince 2025 do 11. listopadu 2026 přitom akcie Sandisku získaly 311,9 % a Micronu 184,3 %.
Uvedená cena Sandisku je před splitem v poměru 8 : 1. Po zavření burzy 19. listopadu 2026 dostanou akcionáři ke každé akcii dalších sedm; od 20. listopadu se začne obchodovat po dělení. Samotný split hodnotu jejich podílu nezvýší: více kusů vyváží úměrně nižší cena jednoho kusu.
Sandisk staví na technologii NAND, která uchovává data i po vypnutí napájení. Prodává SSD úložiště do serverů a počítačů, vestavěné paměti, karty i USB disky a datová centra už mu dávají 43,5 % tržeb.
Příběh firmy proto dávno přesahuje paměťovou kartu ve fotoaparátu: zákazníci potřebují ukládat data také pro provoz umělé inteligence.
Micron vyrábí vedle NAND také DRAM, rychlou pracovní paměť pro právě zpracovávaná data. Patří sem i vrstvené paměti HBM, které dodávají data výpočetním čipům pro umělou inteligenci.
DRAM tvořily 75,6 % tržeb Micronu za fiskální rok do 3. září 2026. Micron nabízí širší záběr paměťových technologií, Sandisk se soustředí na ukládání dat.
Liší se také výroba. Micron provozuje vlastní továrny, zatímco Sandisk zajišťuje výrobu NAND prostřednictvím společných podniků v Japonsku.
Sandisk se přitom podílí na financování zařízení a hradí část pevných výrobních nákladů i bez ohledu na odebraný objem. Společný podnik tedy neznamená výrobu bez investic a závazků.
Sandisk v posledním vykázaném čtvrtletí zvýšil tržby o 377,9 % a Micron o 379,3 %. Také jejich hrubé marže, tedy podíl tržeb po odečtení výrobních nákladů, leží blízko sebe.
Čtvrtletí však nekončí ve stejný den: u Micronu 3. září a u Sandisku 2. října 2026. Na trhu s proměnlivými cenami pamětí může měsíční odstup výsledky ovlivnit.
Poslední čtvrtletí Micronu navíc trvalo 14 týdnů, Sandisku 13. Sandisk přitom porovnává kratší období se 14 týdny před rokem. Zveřejněná tempa růstu proto nejsou přesně srovnatelná.
| Ukazatel | Micron | Sandisk |
|---|---|---|
| Konec posledního čtvrtletí a datum rozvahy | 3. 9. 2026 | 2. 10. 2026 |
| Čtvrtletní tržby | 54,2 mld. USD | 11,0 mld. USD |
| Meziroční růst tržeb | 379,3 % | 377,9 % |
| Hrubá marže | 86,8 % | 85,0 % |
| Hotovost a peněžní ekvivalenty | 38,4 mld. USD | 5,1 mld. USD |
| Úročený dluh | 5,2 mld. USD | žádný |
| Období zisku pro ocenění | 53 týdnů do 3. 9. 2026 | 52 týdnů do 2. 10. 2026 |
| P/E k závěru 11. 11. 2026 (náš propočet) | 10,8× | 7,2× |
Poměr ceny k zisku P/E ukazuje, kolik investor platí za dolar dosaženého ročního zisku. Sandisk vychází levněji vzhledem k ziskům, přestože marží za Micronem zaostává jen mírně.
Micron měl o týden delší účetní rok. Na stejně dlouhém období by mu vyšlo 11,0× místo 10,8× a pořadí by se nezměnilo.
Rozvaha Sandisku přitom neukazuje, že by nižší ocenění doprovázelo vysoké zadlužení. Úročený dluh nemá a drží hotovost, zatímco u Micronu hotovost dluh výrazně převyšuje.
Sandisk se při současné ceně obchoduje za 7,2násobek zisku za posledních dvanáct měsíců, zatímco Micron za 10,8násobek. Obě společnosti přitom vykazují téměř shodné tempo růstu tržeb a podobně vysoké hrubé marže.
Z pohledu současných výsledků tak Sandisk nabízí nižší ocenění, aniž by výrazně zaostával v růstu nebo ziskovosti. Jeho rozvahu navíc nezatěžuje úročený dluh.
Micron má ovšem širší portfolio paměťových technologií včetně HBM, které jsou klíčové pro výkonné AI čipy. Disponuje také výrazně větší hotovostní rezervou a jeho podnikání není závislé pouze na trhu NAND.
Rozdíl v ocenění proto nemusí představovat přehlíženou investiční příležitost. Může také odrážet odlišný rizikový profil obou společností a očekávání investorů ohledně budoucích zisků.
Pro další vývoj akcií bude zásadní především udržitelnost současných marží a poptávky po pamětech. Pokud ceny NAND a DRAM začnou klesat, mohou se zisky obou výrobců výrazně snížit a dnešní zdánlivě nízké násobky P/E rychle vzrůst.
Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?
Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.


 94 %

 90 %