Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.

Pražský PX v pondělí přidal 0,49 %, zatímco Nasdaq 100 odepsal 2,67 %. Za opačným vývojem nestojí žádné tajemství: stačí se podívat, které odvětví ovládá oba indexy. Co z toho plyne pro investory?

Akcie Komerční banky v pondělí 16. listopadu přidaly 0,70 %, zatímco americký technologický trh prudce oslabil. Rozdílný směr souvisí s tím, jakou váhu mají konkrétní firmy v daném indexu.
Pražský index PX zakončil seanci na 2 664,62 bodu, o 0,49 % výše než v pátek. Nasdaq 100 ve stejný den ztratil 2,67 % a rozdíl mezi oběma trhy se tak dále zvětšil.
Pražská burza uzavřela už třetí růstový týden za sebou. Minulý týden skončil ziskem 0,81 %.
| Týden končící | Změna PX |
|---|---|
| 30. října 2026 | +1,69 % |
| 6. listopadu 2026 | +0,12 % |
| 13. listopadu 2026 | +0,81 % |
Zelený index ovšem nezaručoval zisk každému akcionáři. Vedle růstu akcií Komerční banky stál pondělní pokles akcií Monety o 0,38 % a ČEZ o 0,30 %.
Růst trhu a výsledek konkrétní akcie se tak mohou rozejít. Investor s penězi pouze v Monetě či ČEZ zažil v pondělí zcela opačný vývoj než držitel portfolia kopírujícího index PX.
Každá firma navíc ovlivňuje index jinou měrou. Komerční bance v něm k pondělnímu závěru připadalo 18,10 %, takže její posun znamenal pro celkový výsledek podstatně více než pohyb některé z nejmenších emisí.
Oba indexy stojí z více než dvou třetin na jediném odvětví. Pokaždé ale v jiném. V pražském indexu PX tvořily k 16. listopadu 2026 peněžnictví bezmála 69 %.
V Nasdaqu 100 naopak podle složení k 30. září 2026 dominovaly z téměř 68 % technologie.
| Index | Odvětví | Podíl na indexu (%) | Složení k datu |
|---|---|---|---|
| PX | Peněžnictví | 68,56 | 16. 11. 2026 |
| PX | Energetika | 20,32 | 16. 11. 2026 |
| Nasdaq 100 | Technologie | 68,01 | 30. 9. 2026 |
| Nasdaq 100 | Finanční společnosti | 0,00 | 30. 9. 2026 |
Pražské peněžnictví zahrnuje banky i pojišťovnictví. Nasdaq 100 je naopak ze své definice vyhrazen největším nefinančním společnostem na stejnojmenné burze, takže bankovní protiváhu k technologiím vůbec neobsahuje.
U akciových indexů dokáže převládající sektor jasně určit směr celkového výsledku. Praha zkrátka nemá obdobnou koncentraci technologických a AI titulů, jejichž pokles by ji mohl zasáhnout stejně napřímo.
Rozdílné složení celkem jasně vysvětluje, proč se oba indexy mohou vydat opačným směrem. Souběžné pohyby ale samy o sobě nedokládají, že se kapitál z amerických technologií přesunul zrovna do českých akcií.
Pražský růst proto vůbec neznamená oživení poptávky po technologiích. Výsledek tuzemských bank či energetických firem zkrátka nijak nevypovídá o tom, jak si na americkém trhu aktuálně vedou výrobci čipů nebo poskytovatelé softwaru.
Srovnání zachycuje cenové indexy v jejich lokálních měnách a nezahrnuje reinvestované dividendy.
Výsledek americké investice po přepočtu do korun navíc vždy ovlivní kurz dolaru vůči české koruně.
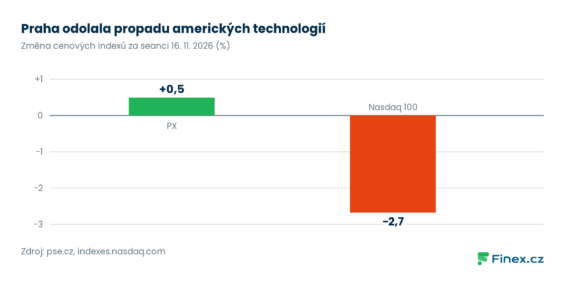
Nasdaq 100 ztratil od začátku měsíce k závěru 16. listopadu 4,18 %. Dosavadní ztráta tak převyšuje každý dokončený listopad z let 2009 až 2025. Index tedy prozatím míří k nejhoršímu listopadovému výsledku od finanční krize.
Z uvedených sedmnácti měsíců jich třináct skončilo v plusu, přičemž prostřední výsledek činil +1,87 %. Nejslabší byl listopad 2011 s poklesem o 2,75 %. Během krizového listopadu 2008 odepsal Nasdaq 100 plných 11,17 %.
České akcie dokážou zmírnit přímou závislost portfolia na amerických technologiích. Samotný index PX však žádnou velkou diverzifikaci nezajistí. Finance a energetika v něm totiž k 16. listopadu představovaly téměř 89 %.
Úrokové výnosy bank zásadně závisejí na rozdílu mezi úročením úvěrů a vkladů. Ziskovost proto určuje jak cena peněz, tak platební morálka klientů. Zhoršení těchto podmínek může negativně stáhnout hned několik bankovních titulů naráz.
Pokud investor drží peníze ve finančním sektoru a energetice, podstupuje rizika nesplacených úvěrů, pojistných událostí, výkyvů úrokových sazeb či cen elektřiny a zásahů regulátora.
Pražský trh tak riziko neeliminuje, pouze ho přesouvá do jiných odvětví.
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?
Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.


 94 %

 90 %