FinexAkcieVšichni budou chtít tyto AI akcie. Jenže právě v tom je obrovský problém
Všichni budou chtít tyto AI akcie. Jenže právě v tom je obrovský problém
Akcie jednoho z nejrychleji rostoucích AI gigantů míří na burzu. Historická data ale odhalují varování, které může investory přijít pořádně draho. Co byste měli vědět před nákupem?
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Anthropic, tvůrce umělé inteligence Claude, navrhl emisní cenu pro svůj vstup na burzu na 70 až 78 dolarů za akcii. Konečná cena však zatím stanovena není.
U první veřejné nabídky akcií (IPO) ovšem záleží i na tom, komu se podaří za původní emisní cenu nakoupit. Na burze už může další investor zaplatit podstatně více.
Kolik růstu už zahrnuje navržená cena?
Při horní hranici 78 dolarů by tržní hodnota všech vydaných akcií dosáhla 1,02 bilionu dolarů. To by odpovídalo přibližně 29násobku tržeb za posledních dvanáct měsíců.
Anthropic prodává přístup k modelům Claude, programovací nástroje a další služby. Od ledna do září 2026 utržil 33,2 miliardy dolarů, což představuje třináctinásobek stejného období z roku 2025.
Tržby však zatím nepokryly provozní náklady. Za zmíněné období vykázala společnost provozní ztrátu 1,26 miliardy dolarů.
Uprostřed cenového rozpětí, tedy za 74 dolarů, by násobek činil 27,4. Poměr ceny k tržbám (P/S) ukazuje, kolik investor platí za dolar tržeb firmy za uplynulý rok. O její ziskovosti však sám o sobě nic nevypovídá.
Anketa
Již hlasovalo 100 čtenářů
Máte americké investice zajištěné proti pohybu dolaru?
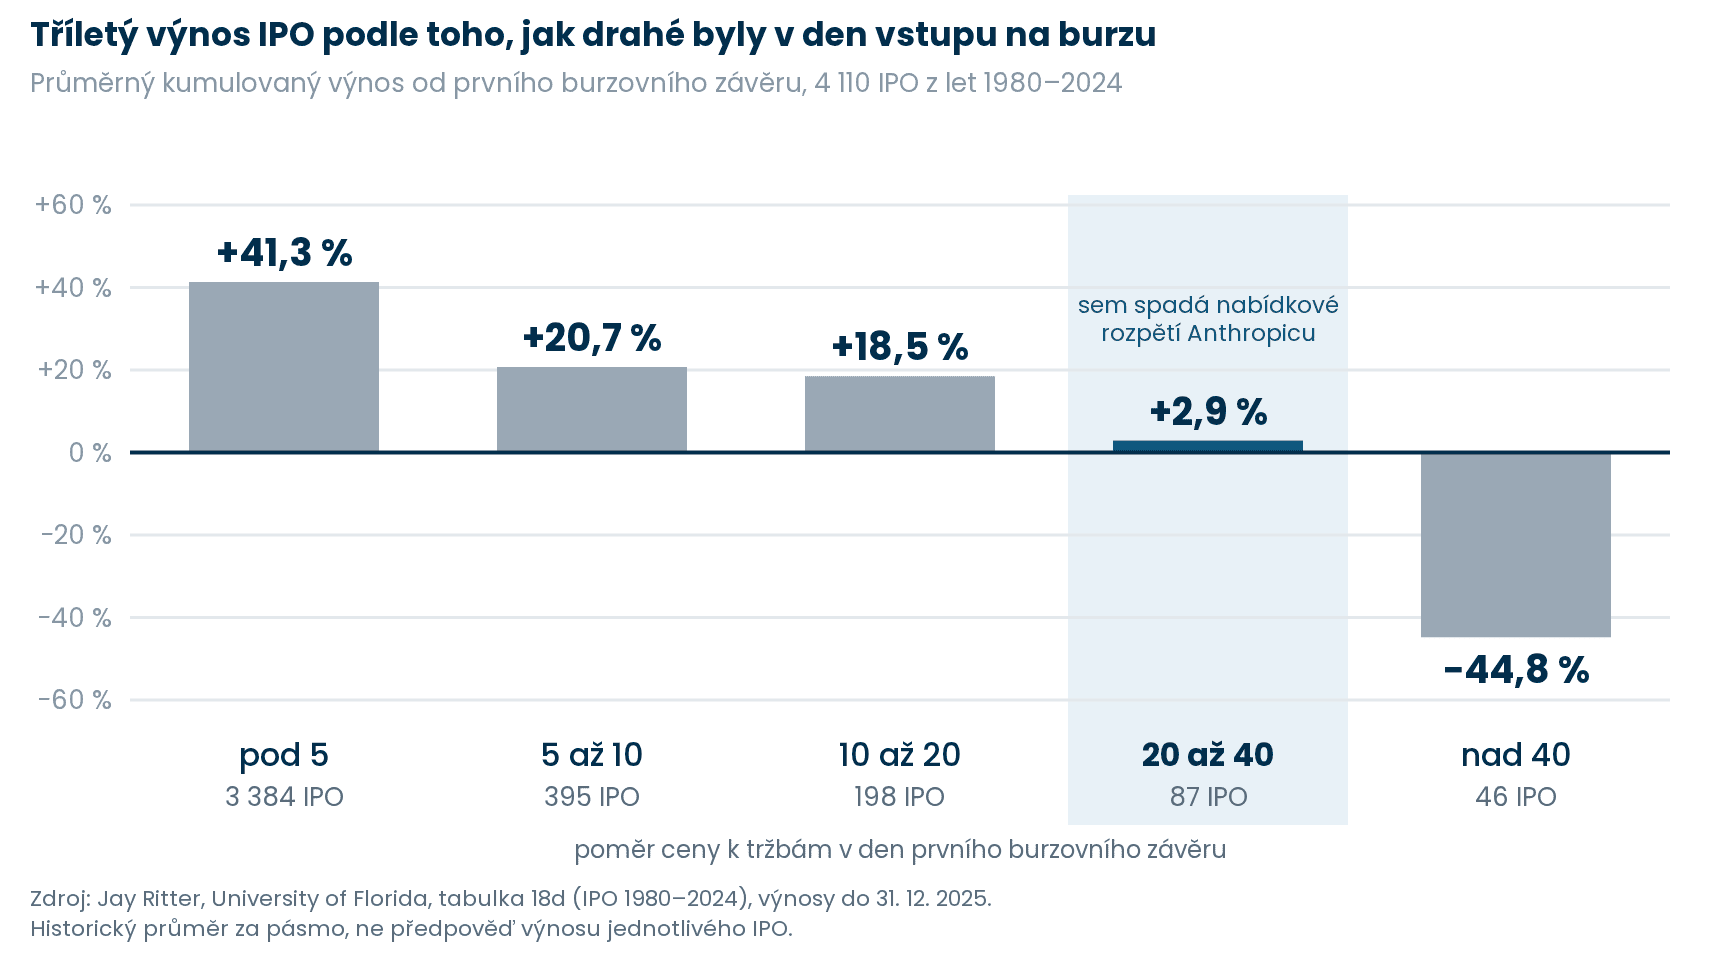
Jay Ritter z floridské univerzity analyzoval 4 110 amerických IPO z let 1980 až 2024. U firem, které se při prvním burzovním závěru obchodovaly za 20- až 40násobek tržeb, dosáhl průměrný následný výnos jen 2,9 %.
V nejlevnější skupině s oceněním pod pětinásobkem tržeb činil výnos 41,3 %, zatímco nad 40násobkem už průměr skončil ztrátou 44,8 %. Jde přitom o celkové výnosy za období až tří let, nikoliv o průměrné roční zhodnocení.
Klíčovou roli hraje cena při prvním závěru obchodování. Právě podle ní Ritter firmy rozděluje do skupin a měří jejich další výnos. Zisk mezi emisní cenou a prvním závěrem se do srovnání nezapočítává.
Zdroj: Jay Ritter, University of Florida
Výnosy po IPO podle ceny akcií vůči tržbám při prvním závěru.
Pokud by navržená cena 78 dolarů vzrostla o 40 %, odpovídala by 40,4násobku nezměněných tržeb za poslední rok. Z výchozích 74 dolarů by stejný cenový růst na překročení 40násobku nestačil.
Prudký cenový skok během prvního dne tak znamená podstatně vyšší cenu za stejné podnikání pro investory, kteří nakupují až později.
Průměr skupiny není předpověď pro Anthropic
Nejdražší skupina zahrnuje jen 46 IPO. Vzorek tvoří firmy s tržbami za posledních 12 měsíců nejméně 100 milionů dolarů v cenách z ledna 2025.
Výnosy zahrnují dividendy a končí nejpozději 31. prosince 2025; při vyřazení akcie z burzy nebo konci dostupných dat se sledování úměrně zkracuje.
SpaceX: jeden kupec vydělává, druhý prodělává
Akcie SpaceX se při svém IPO prodávaly za 135 dolarů. První den obchodování, 12. června 2026, však uzavřely na 160,95 dolaru.
K závěru z 10. listopadu 2026 stály 143,09 dolaru. Pro účastníky emise to znamenalo zisk 6 %, zatímco pro kupce za první závěrečnou cenu to představovalo ztrátu 11,1 %.
U výrobce čipů pro umělou inteligenci, společnosti Cerebras Systems, byla přirážka ještě vyšší. Emisní cenu 185 dolarů vystřídal 14. května 2026 první závěr na hodnotě 311,07 dolaru.
Do závěru 10. listopadu se cena propadla na 93,66 dolaru. Kupec za emisní cenu ztrácel 49,4 %, zatímco nákup za první závěr přinesl ztrátu 69,9 %.
Tato procenta vyjadřují čistou změnu ceny v dolarech, bez vlivu poplatků a měnových výkyvů koruny.
Výsledek se počítá od ceny, kterou skutečně zaplatíte
U SpaceX tak oba kupce dělí ke stejnému dni rozdíl 17,1 procentního bodu.
Český investor může akcie Anthropicu u svého brokera najít za jinou cenu, než jakou platí účastníci emise. Samotný růst od emisní ceny proto automaticky nepředstavuje ušlý zisk.
Pokud nakoupí až po zdražení, platí za stejný podíl na tržbách i budoucích ziscích podstatně více. Firma pak sice může rychle růst, ale investice přesto zklame, protože prvotní očekávání byla příliš vysoká.
U Anthropicu tak vedle samotného růstu podnikání rozhodne i skutečná nákupní cena. Úspěch modelu Claude a reálný výnos nového akcionáře se totiž mohou rozejít, pokud investor za očekávaný růst zaplatí příliš mnoho.
Tahle levná akcie vyplácí 7,5 % ročně
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %


