FinexOstatníPepsiCo nabízí téměř dvojnásobnou dividendu než Coca-Cola. Jenže její výsledky odhalily vážný problém
PepsiCo nabízí téměř dvojnásobnou dividendu než Coca-Cola. Jenže její výsledky odhalily vážný problém
PepsiCo nabízí téměř dvojnásobný dividendový výnos oproti Coca-Cole. Po zveřejnění výsledků však vyvstává otázka, zda levnější akcie představují příležitost, nebo hodnotovou past.
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Dvě legendární americké firmy, desítky let rostoucích dividend, ale odlišná situace. Akcie PepsiCo nabízejí dividendový výnos 4,7 %, zatímco Coca-Cola vyplácí jen 2,4 %. Také z hlediska ocenění vychází PepsiCo výrazně levněji.
Její výsledky zveřejněné 8. října však přinesly nepříjemné překvapení. Tržby sice vzrostly o 5,6 %, vedení ale znatelně snížilo očekávání celoročního růstu zisku. Problémy na klíčovém severoamerickém trhu totiž přetrvávají.
Vyšší dividenda tak není jednoznačnou výhodou. Investor musí posoudit, zda PepsiCo dokáže obnovit růst, nebo zda se její akcie obchodují levně z dobrého důvodu.
Coca-Cola vydělává, PepsiCo bojuje s poptávkou
PepsiCo vykázala za 3. čtvrtletí tržby 25,27 miliardy dolarů, tedy meziročně o 5,6 % vyšší. Organicky (bez vlivu měnových kurzů a akvizic) vzrostly o 3,1 %. Očištěný zisk na akcii dosáhl 2,34 dolaru, což představuje meziroční růst o 2 %.
Složitější byl vývoj v Severní Americe. Objem prodaných nápojů klesl o 2 % a růst tržeb v tomto segmentu podporovaly spíše dřívější akvizice.
Vedení proto snížilo výhled růstu zisku na akcii pro rok 2026 z původních 4 až 6 % na pouhá 1 až 2 %.
Coca-Cola naproti tomu ve 2. čtvrtletí zvýšila tržby o 7 % na 13,4 miliardy dolarů. Globální objem prodeje stoupl o 5 % a očištěný zisk na akcii o 11 % na 0,97 dolaru. Podnik zvýšil celoroční výhled růstu očištěného zisku na 9 až 10 %.
Čísla sice pocházejí z různých čtvrtletí, ale odhalují podstatný rozdíl. Coca-Cola dokáže růst díky vyšší poptávce i cenám. Těží například z rozšiřování nabídky nápojů bez cukru.
PepsiCo se na domácím trhu stále snaží přesvědčit zákazníky k častějším nákupům.
Váš kapitál může být ohrožen
•
Uvedená cena a graf jsou pouze informativní. Negarantujeme žádné výnosy a informace uvedené na těchto stránkách nepředstavují investiční poradenství.
Výhodou Coca-Coly je odlišný podnikatelský model. Soustředí se primárně na značky a výrobu koncentrátů, zatímco stáčení a distribuci zajišťují partnerské firmy. PepsiCo sama provozuje rozsáhlé výrobní i distribuční kapacity včetně potravinářských závodů.
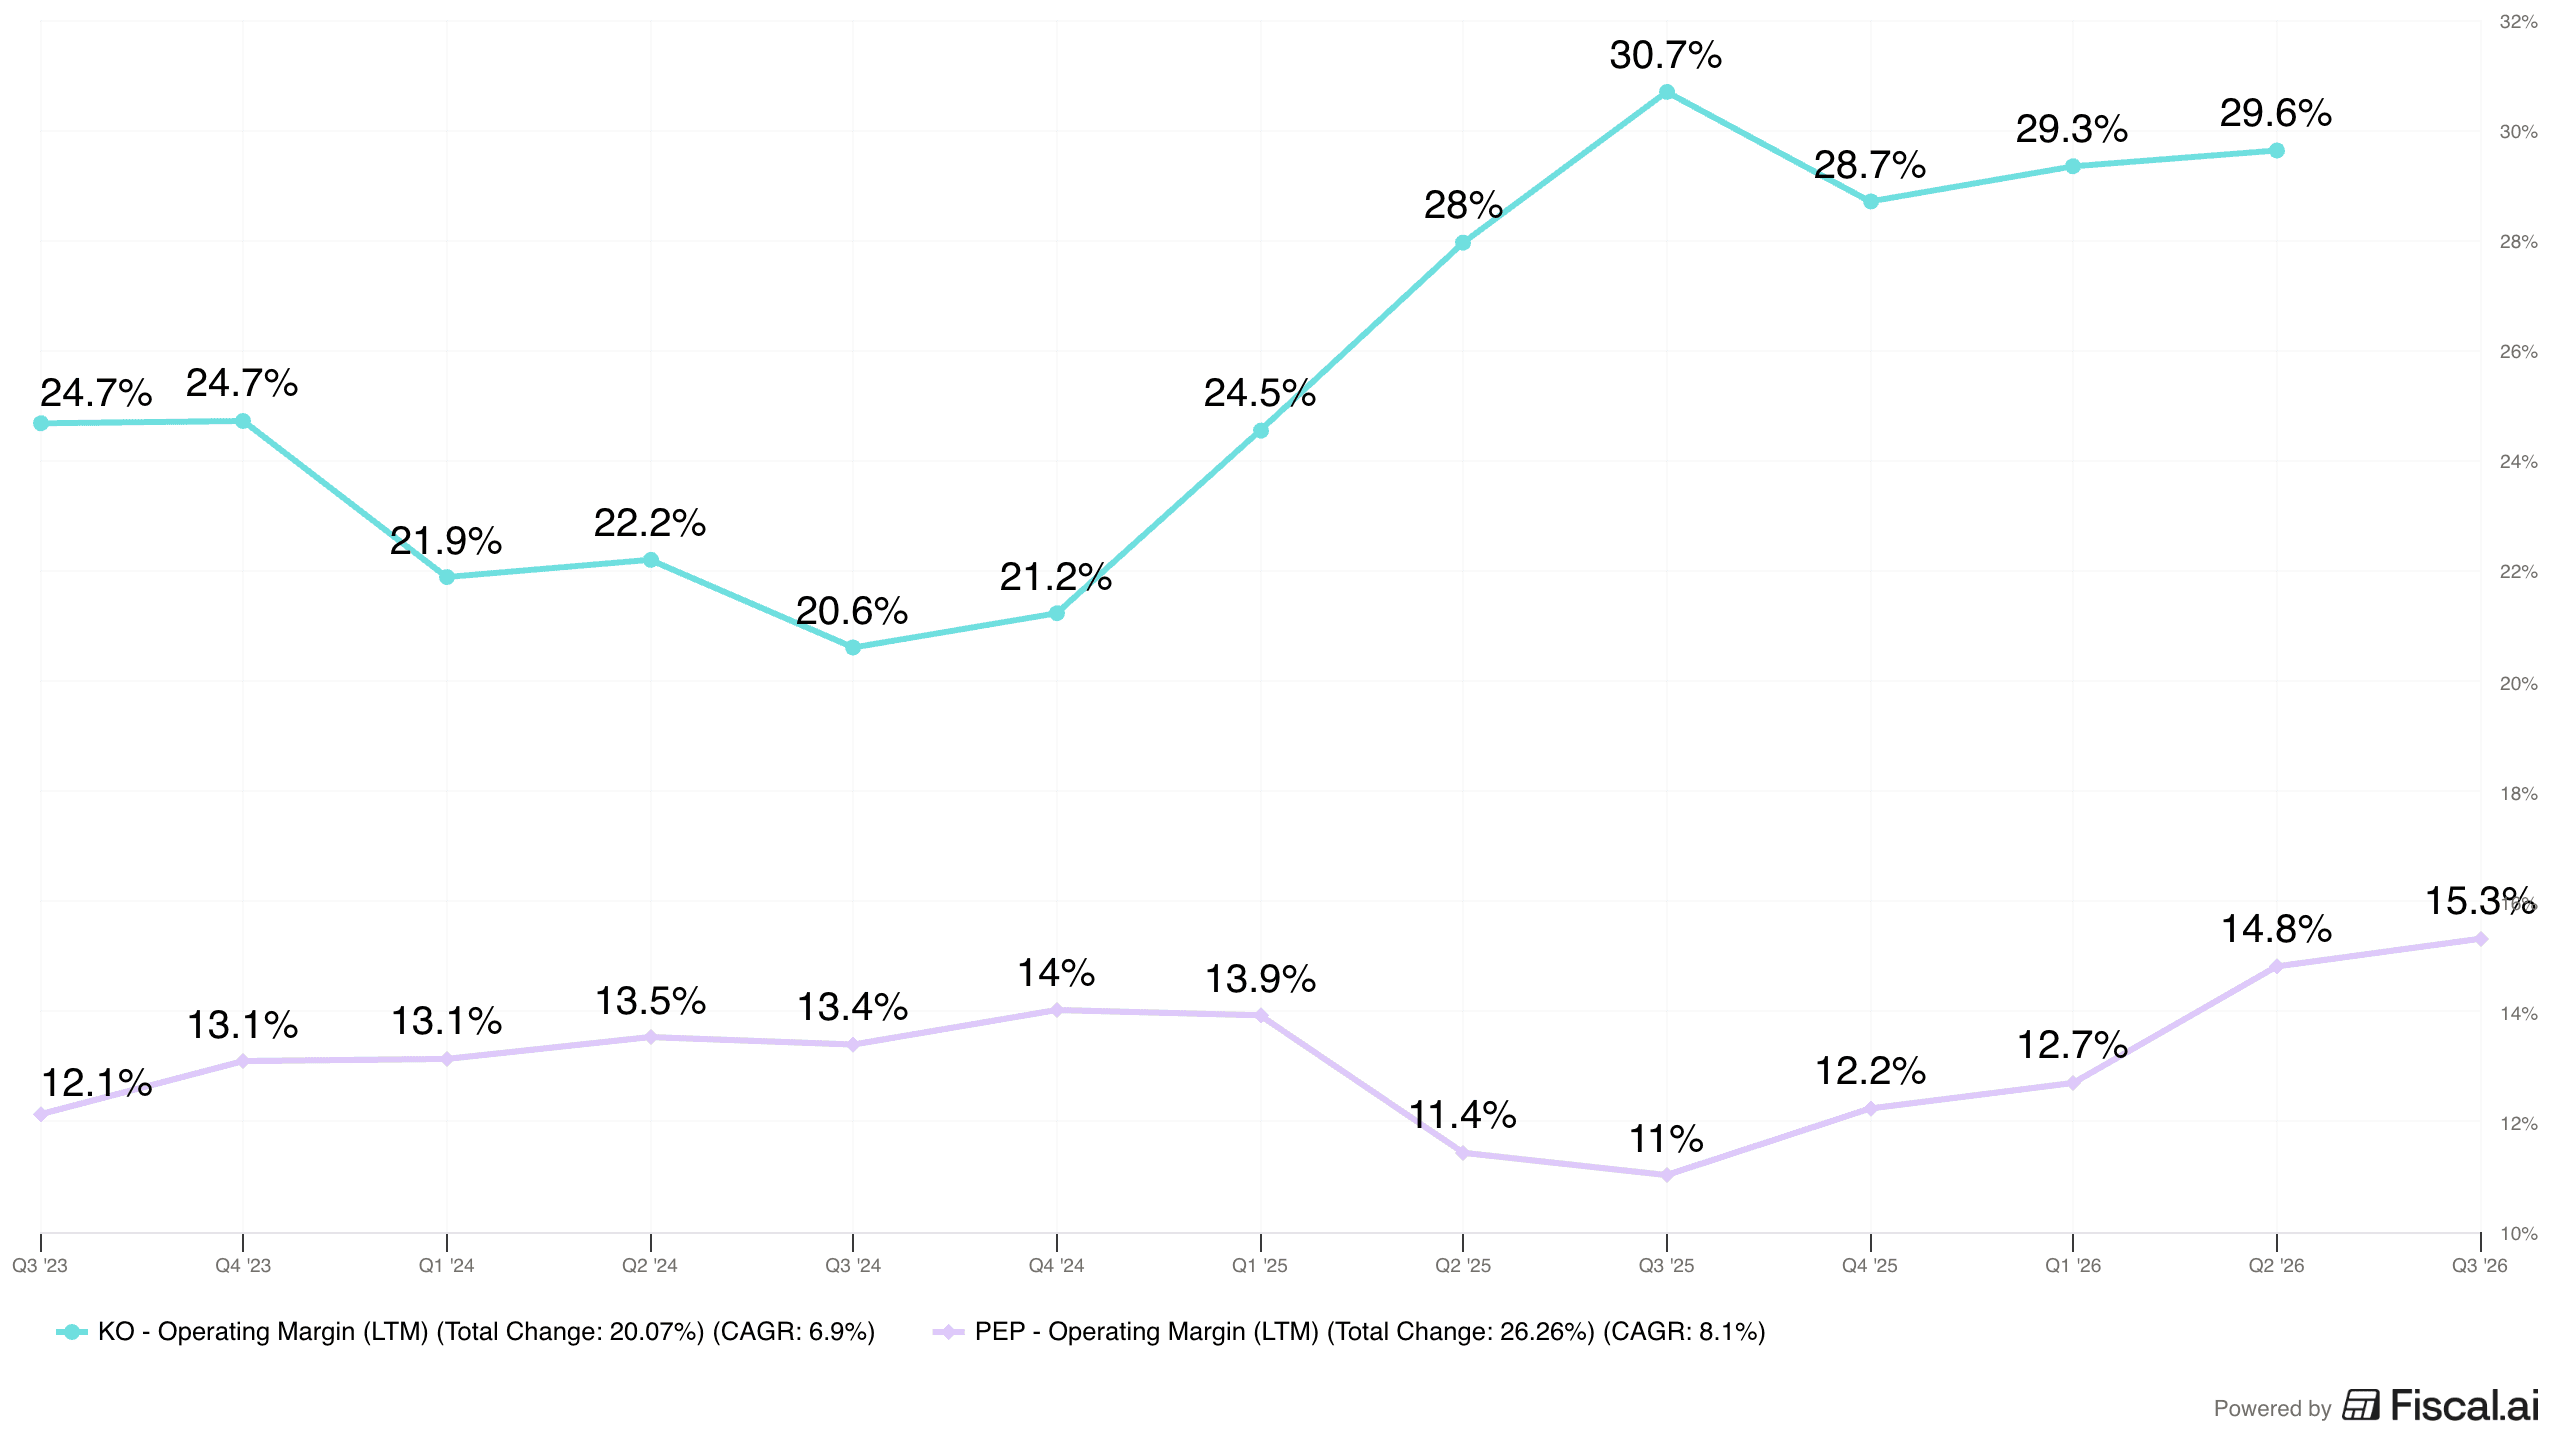
Tento rozdíl se odráží v nákladech. Provozní marže Coca-Coly se pohybuje kolem 30 %, zatímco u PepsiCo je poloviční.
Zdroj: fiscal.ai
Srovnání vývoje provozní marže Coca-Coly a PepsiCo
PepsiCo nyní pod tlakem aktivistického investora Elliott Management omezuje sortiment, zavírá neefektivní provozy a snižuje náklady.
U některých pochutin zlevnila až o 15 %. Kvůli dražším surovinám však chystá selektivní zdražování. Úspory mají financovat marketing a podpořit obnovu růstu.
Samotný výnos však nestačí. Podle výhledu očištěného zisku pro rok 2026 vychází orientační výplatní poměr přibližně na 71 %. Z každého vydělaného dolaru tak podnik posílá akcionářům asi 71 centů.
Důležitější je ovšemskutečná tvorba hotovosti.
Za prvních 36 týdnů roku 2026 vygenerovala PepsiCo provozní cash flow 7,95 miliardy dolarů. Po odečtení kapitálových výdajů (peněz určených na údržbu a rozvoj majetku) jí zbylo přibližně 5,77 miliardy dolarů volného cash flow.
Na dividendách ovšem vyplatila 5,94 miliardy dolarů. Vygenerovaná hotovost tedy výplatu plně nepokryla.
Neznamená to bezprostřední hrozbu snížení dividend. Výsledky podléhají sezónním výkyvům a firma disponuje dostatečnou hotovostí. Pokud by ale podobná situace trvala déle, prostor pro zvyšování výplat se znatelně zúží.
Váš kapitál může být ohrožen
•
Uvedená cena a graf jsou pouze informativní. Negarantujeme žádné výnosy a informace uvedené na těchto stránkách nepředstavují investiční poradenství.
Která akcie nabízí lepší poměr ceny a výnosu?
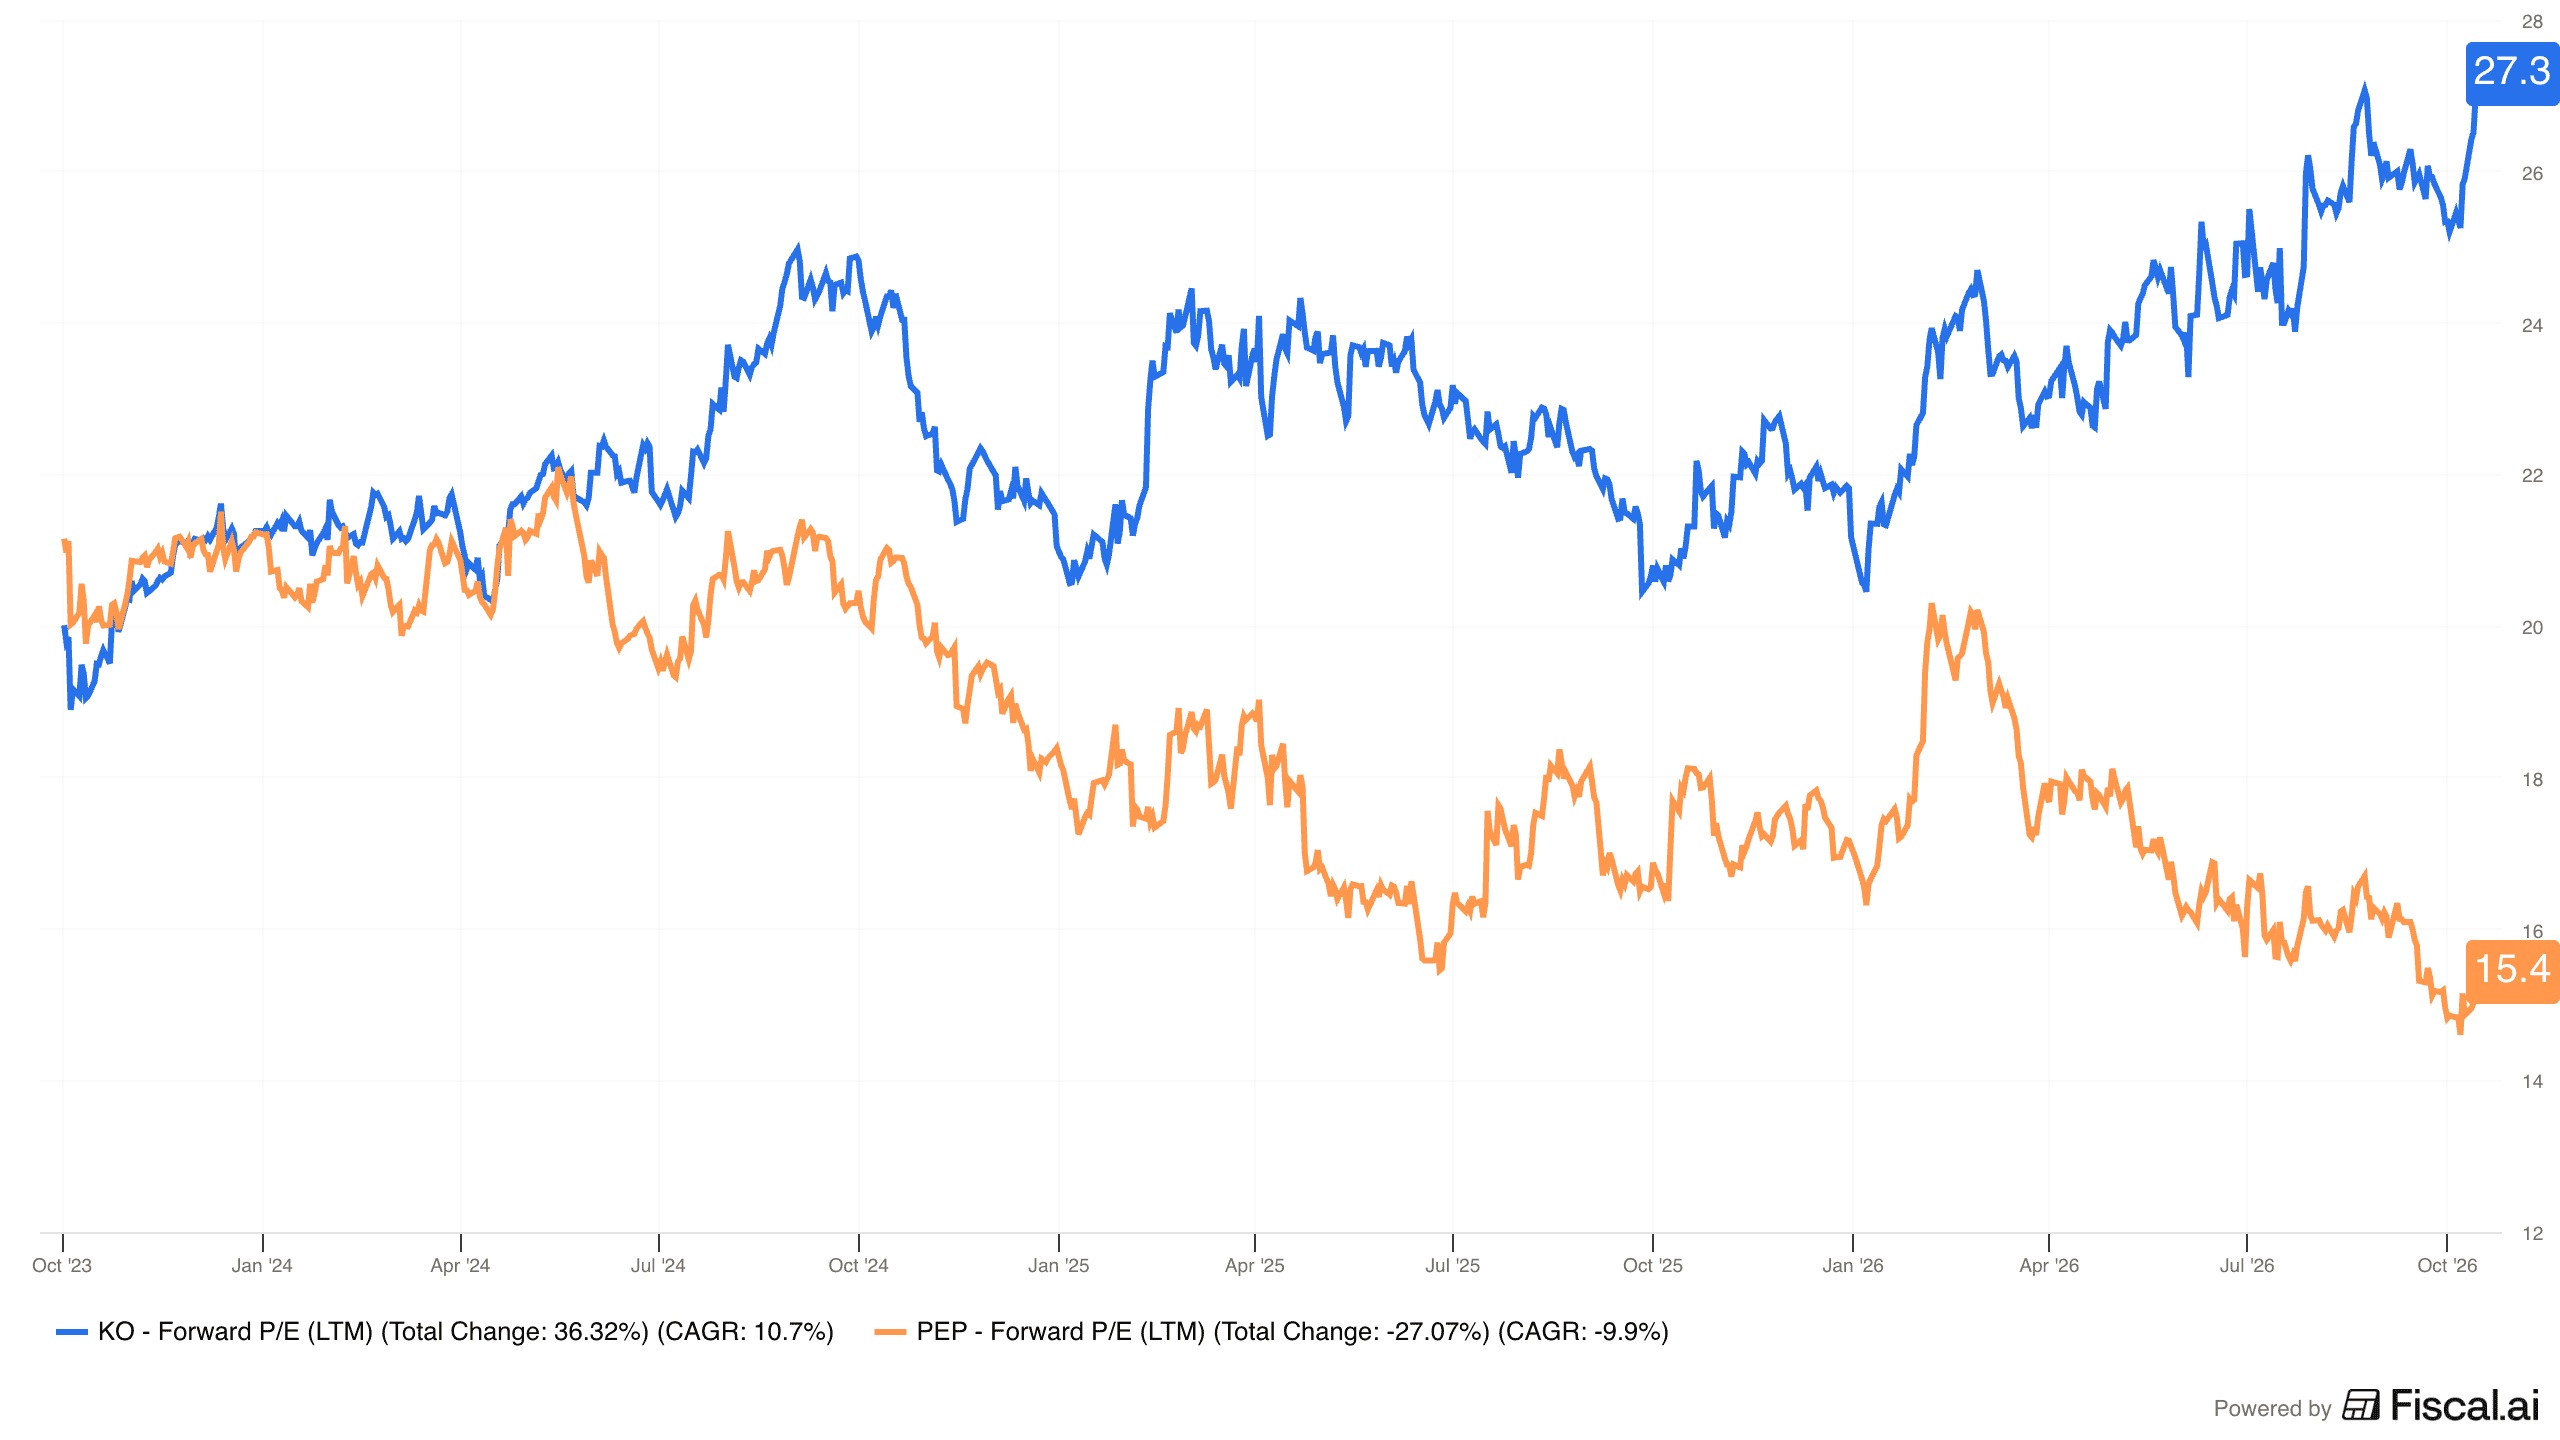
Investoři za Coca-Colu podle odhadů pro rok 2027 platí přibližně 27násobek očekávaného zisku. PepsiCo se obchoduje zhruba za 15násobek.
Zdroj: fiscal.ai
Vývoj forward P/E akcií Coca-Cola a PepsiCo
Coca-Cola si vyšší ocenění obhajuje stabilním růstem, silnými značkami a menší kapitálovou náročností. Problém nastane, jakmile by růst zpomalil. Při vyšším ocenění může akcie ztrácet na hodnotě, i když zisky podniku pomalu stoupají.
PepsiCo nabízí dostupnější ocenění a atraktivnější dividendový příjem. Její budoucí úspěch ale závisí na probíhající restrukturalizaci.
Vývoj ceny akcií Coca-Cola a PepsiCo za poslední rok
Pokud se stabilizují prodeje v Severní Americe, obnoví se růst marží a zlepší tvorba hotovosti, mohou investoři těžit z kombinace dividend a kapitálového zhodnocení.
Opačný scénář je méně příznivý. Slabší spotřeba, dražší vstupy nebo změny stravovacích návyků (včetně popularity léků na hubnutí) mohou obnovu ziskovosti oddálit.
Ani Coca-Cola přitom není vůči změnám preferencí zákazníků zcela imunní, zvláště u slazených nápojů.
Za kvalitnější dlouhodobou firmu lze za těchto podmínek označit Coca-Colu. Příliš vysoká nákupní cena ale může budoucí výnosy omezit.
PepsiCo naproti tomu představuje variantu pro ty, kteří přijmou vyšší provozní riziko výměnou za příznivější ocenění.
Rozhodujícím signálem budou hospodářské výsledky v dalších čtvrtletích.
Dokud PepsiCo neprokáže zlepšení objemů prodejů, marží a bezpečné krytí dividend, představuje její výnos blížící se 5 % spíše odměnu za podstupované riziko než jasný důkaz podhodnocení.
Máte volných 100 000 Kč? Tato akcie z nich může za 5 let udělat milion!
AI boom vytváří obrovský nový problém - datová centra potřebují stále více elektřiny a někde ji musí ukládat.
A právě tady může být obrovská příležitost. Tržby této malé americké firmy rostou o 351 %. Její technologii už využívá i projekt spojený s Googlem.
Může právě tahle téměř neznámá akcie vyrůst až 10×?
Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.














 94 %

 90 %