FinexAnalýzyGoogle přišel o stovky miliard dolarů. Jsou jeho akcie levné, nebo AI ohrožuje celý jeho byznys?
Google přišel o stovky miliard dolarů. Jsou jeho akcie levné, nebo AI ohrožuje celý jeho byznys?
Akcie Alphabetu po výsledcích prudce klesly, přestože tržby i zisk rostly. Na budoucnost firmy má vliv nejen růst kapitálových nákladů, ale i potenciální snížení výnosů z tradičního vyhledávání. Jsou akcie Alphabetu levné?
Alphabet po zveřejnění výsledků za třetí čtvrtletí 2026 zažil výrazný cenový pokles. Přitom tržby podniku meziročně vzrostly o 25 % a provozní zisk o 30 %.
Investoři se však obávají, že umělá inteligence naruší klíčový byznys, který Google vynesl mezi nejhodnotnější podniky světa – internetové vyhledávání.
Po poklesu na přibližně 290 USD za akcii proto vyvstává otázka, zda současná cena představuje výhodnou příležitost.
Odkud plynou Googlu peníze?
Jednou z hlavních obav je, že umělá inteligence (AI) ohrozí reklamní byznys. Bude proto užitečné podívat se, z čeho plynou hlavní příjmy podniku.
Ve třetím čtvrtletí dosáhly tržby Alphabetu 127,6 miliardy USD. Jejich struktura ukazuje dva odlišné trendy: stále dominantní reklamu a rychle rostoucí cloudové služby.
Zdroj tržeb
Q3 2026 (mld. USD)
Podíl
Meziroční růst
Vyhledávání a související reklama
63,35
49,7 %
+12,0 %
Google Cloud
30,71
24,1 %
+102,6 %
Předplatné, platformy a zařízení
14,29
11,2 %
+11,0 %
Reklama YouTube
11,21
8,8 %
+9,2 %
Reklama Google Network
7,46
5,8 %
+1,4 %
Ostatní aktivity a zajištění
0,57
0,4 %
—
Celkem
127,58
100 %
+24,7 %
Zdroj: Alphabet, výsledky za Q3 2026; podíly a růst vypočteny z reportovaných údajů.
Reklama tvoří přibližně 64 % příjmů, přičemž téměř polovina všech tržeb pochází z vyhledávání. To sice meziročně rostlo o 12 %, na začátku roku ovšem růst dosahoval přibližně 19 %.
Google Cloud naopak zdvojnásobil své tržby a jeho provozní zisk vzrostl na 11,1 miliardy USD.
Tento vývoj pozitivně přispívá k celkové diverzifikaci příjmů Alphabetu.
Cloudové služby však zatím nedokážou plně nahradit případný výraznější výpadek z reklamy. Část tohoto růstu totiž souvisí s prodejem specializovaných procesorů TPU (čipů navržených speciálně pro umělou inteligenci).
Nelze tak automaticky předpokládat, že se současná dynamika udrží i v dalších letech.
Při nákupu zboží dnes uživatel zadá dotaz do vyhledávače, prohlíží nabídky a kliká na odkazy, z čehož Google generuje zisk.
V budoucnu může celou operaci zpracovat AI asistent, který porovná nabídky, doporučí produkt a nákup rovnou dokončí. Zákazník tak získá výsledek bez procházení desítek stránek.
Očekávaný úbytek tradičních prokliků může v konečném důsledku znamenat citelný pokles reklamních příjmů.
Google však na této změně může také vydělat. Intenzivně vyvíjí infrastrukturu pro nákupy zprostředkované umělou inteligencí a testuje nové reklamní formáty.
Jako alternativy se nabízejí sponzorovaná sdělení přímo v AI odpovědích nebo provize za zprostředkování prodeje. Tento model by ale mohl být méně výnosný než současný systém aukcí reklamních pozic.
Anketa
Již hlasovalo 109 čtenářů
Technologičtí giganti nalévají stovky miliard dolarů do AI. Kdy byste začali pochybovat, že se jim investice vrátí?
Zásadní riziko tak nepředstavuje pouze odliv uživatelů, ale spíše nižší průměrný výnos na jeden vyhledávací dotaz.
Klíčovým faktorem bude schopnost nahradit starý model novými příjmy. Stejně důležité je i to, zda si vztah se zákazníkem udrží Google, nebo jej převezmou konkurenční virtuální asistenti.
Rozvoj cloudu představuje důležitou protiváhu. Budování potřebné AI infrastruktury ovšem současně vyžaduje vysoké kapitálové výdaje.
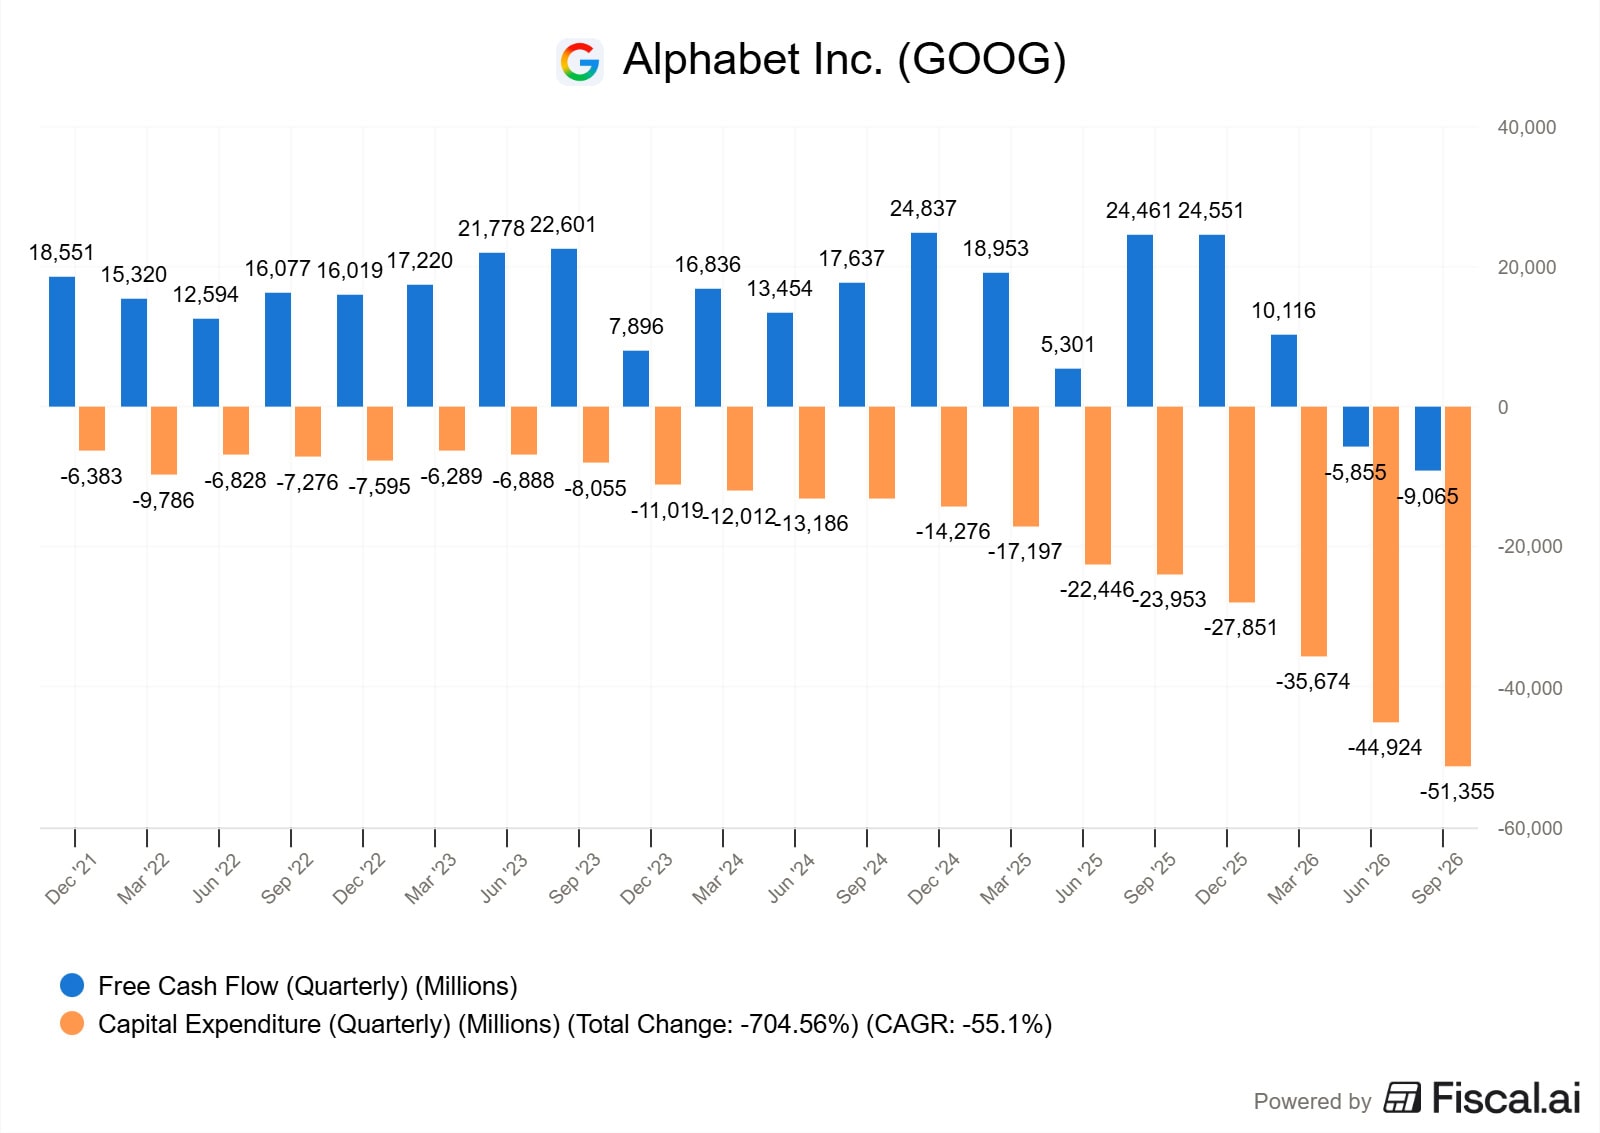
Alphabet ve třetím čtvrtletí vynaložil na kapitálové investice celých 51,4 miliardy USD. Provozní peněžní tok (hotovost z běžné činnosti) přitom dosáhl 42,3 miliardy USD.
Zdroj: www.fiscal.ai
Čtvrtletní volný peněžní tok a kapitálové výdaje (CAPEX) Alphabet
Volný peněžní tok se proto ocitl v záporných hodnotách, a to konkrétně minus 9,1 miliardy USD.
Tento výsledek částečně ovlivnila jednorázová platba evropské pokuty ve výši 5,2 miliardy USD a tvorba zásob souvisejících s procesory TPU.
Pro celý rok 2026 vedení podniku očekává kapitálové výdaje v rozmezí 195 až 205 miliard USD, přičemž v roce 2027 by měly dále růst. Pro trh bude zásadní sledovat nejen tržby z umělé inteligence, ale především návratnost investovaného kapitálu.
Je současná cena akcií atraktivní?
Při pohledu na tržní ocenění činí historické P/E (poměr ceny k zisku na akcii) kolem hodnoty 15,1. Takové číslo může působit velmi atraktivně.
Skrývá se zde ovšem jeden účetní detail. Za prvních devět měsíců roku podnik vykázal čisté zisky z akciových investic ve výši zhruba 127 miliard USD, což bylo způsobeno převážně jejich přeceněním.
Tyto položky jednorázově navyšují vykazovaný zisk a opticky snižují ukazatel P/E. Neodpovídají tak reálným výdělkům ze základního reklamního nebo cloudového byznysu.
Přesnější pohled proto nabízí očekávané Forward P/E (zohledňující odhadované zisky pro další rok). To se podle analytických odhadů pohybuje zhruba kolem hodnoty 21. Ani tento ukazatel však plně nezohledňuje vysoké kapitálové investice.
Z pohledu hotovostních toků vytvořil Alphabet za posledních dvanáct měsíců volný peněžní tok jen kolem 20 miliard USD. Tržní ocenění vůči aktuálně generované hotovosti tak působí poměrně vysoko.
Je ovšem nezbytné odlišovat dočasný vrchol investičního cyklu od trvale oslabené schopnosti generovat volné prostředky.
Alphabet proto nelze jednoznačně označit za podhodnocený pouze na základě nízkého historického P/E.
Pokud podnik dokáže úspěšně zpeněžit AI vyhledávání, udržet dynamiku cloudu a proměnit současné investice v budoucí zisky, může aktuální cena nabídnout zajímavý potenciál.
Zhoršení ekonomiky vyhledávání při zachování vysokých nákladů by naopak znamenalo, že tržní ocenění stále zůstává příliš optimistické.
Tohle je další Palantir. Akcie, která může do roku 2032 vyrůst až 10x
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?
Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.










 94 %

 90 %


