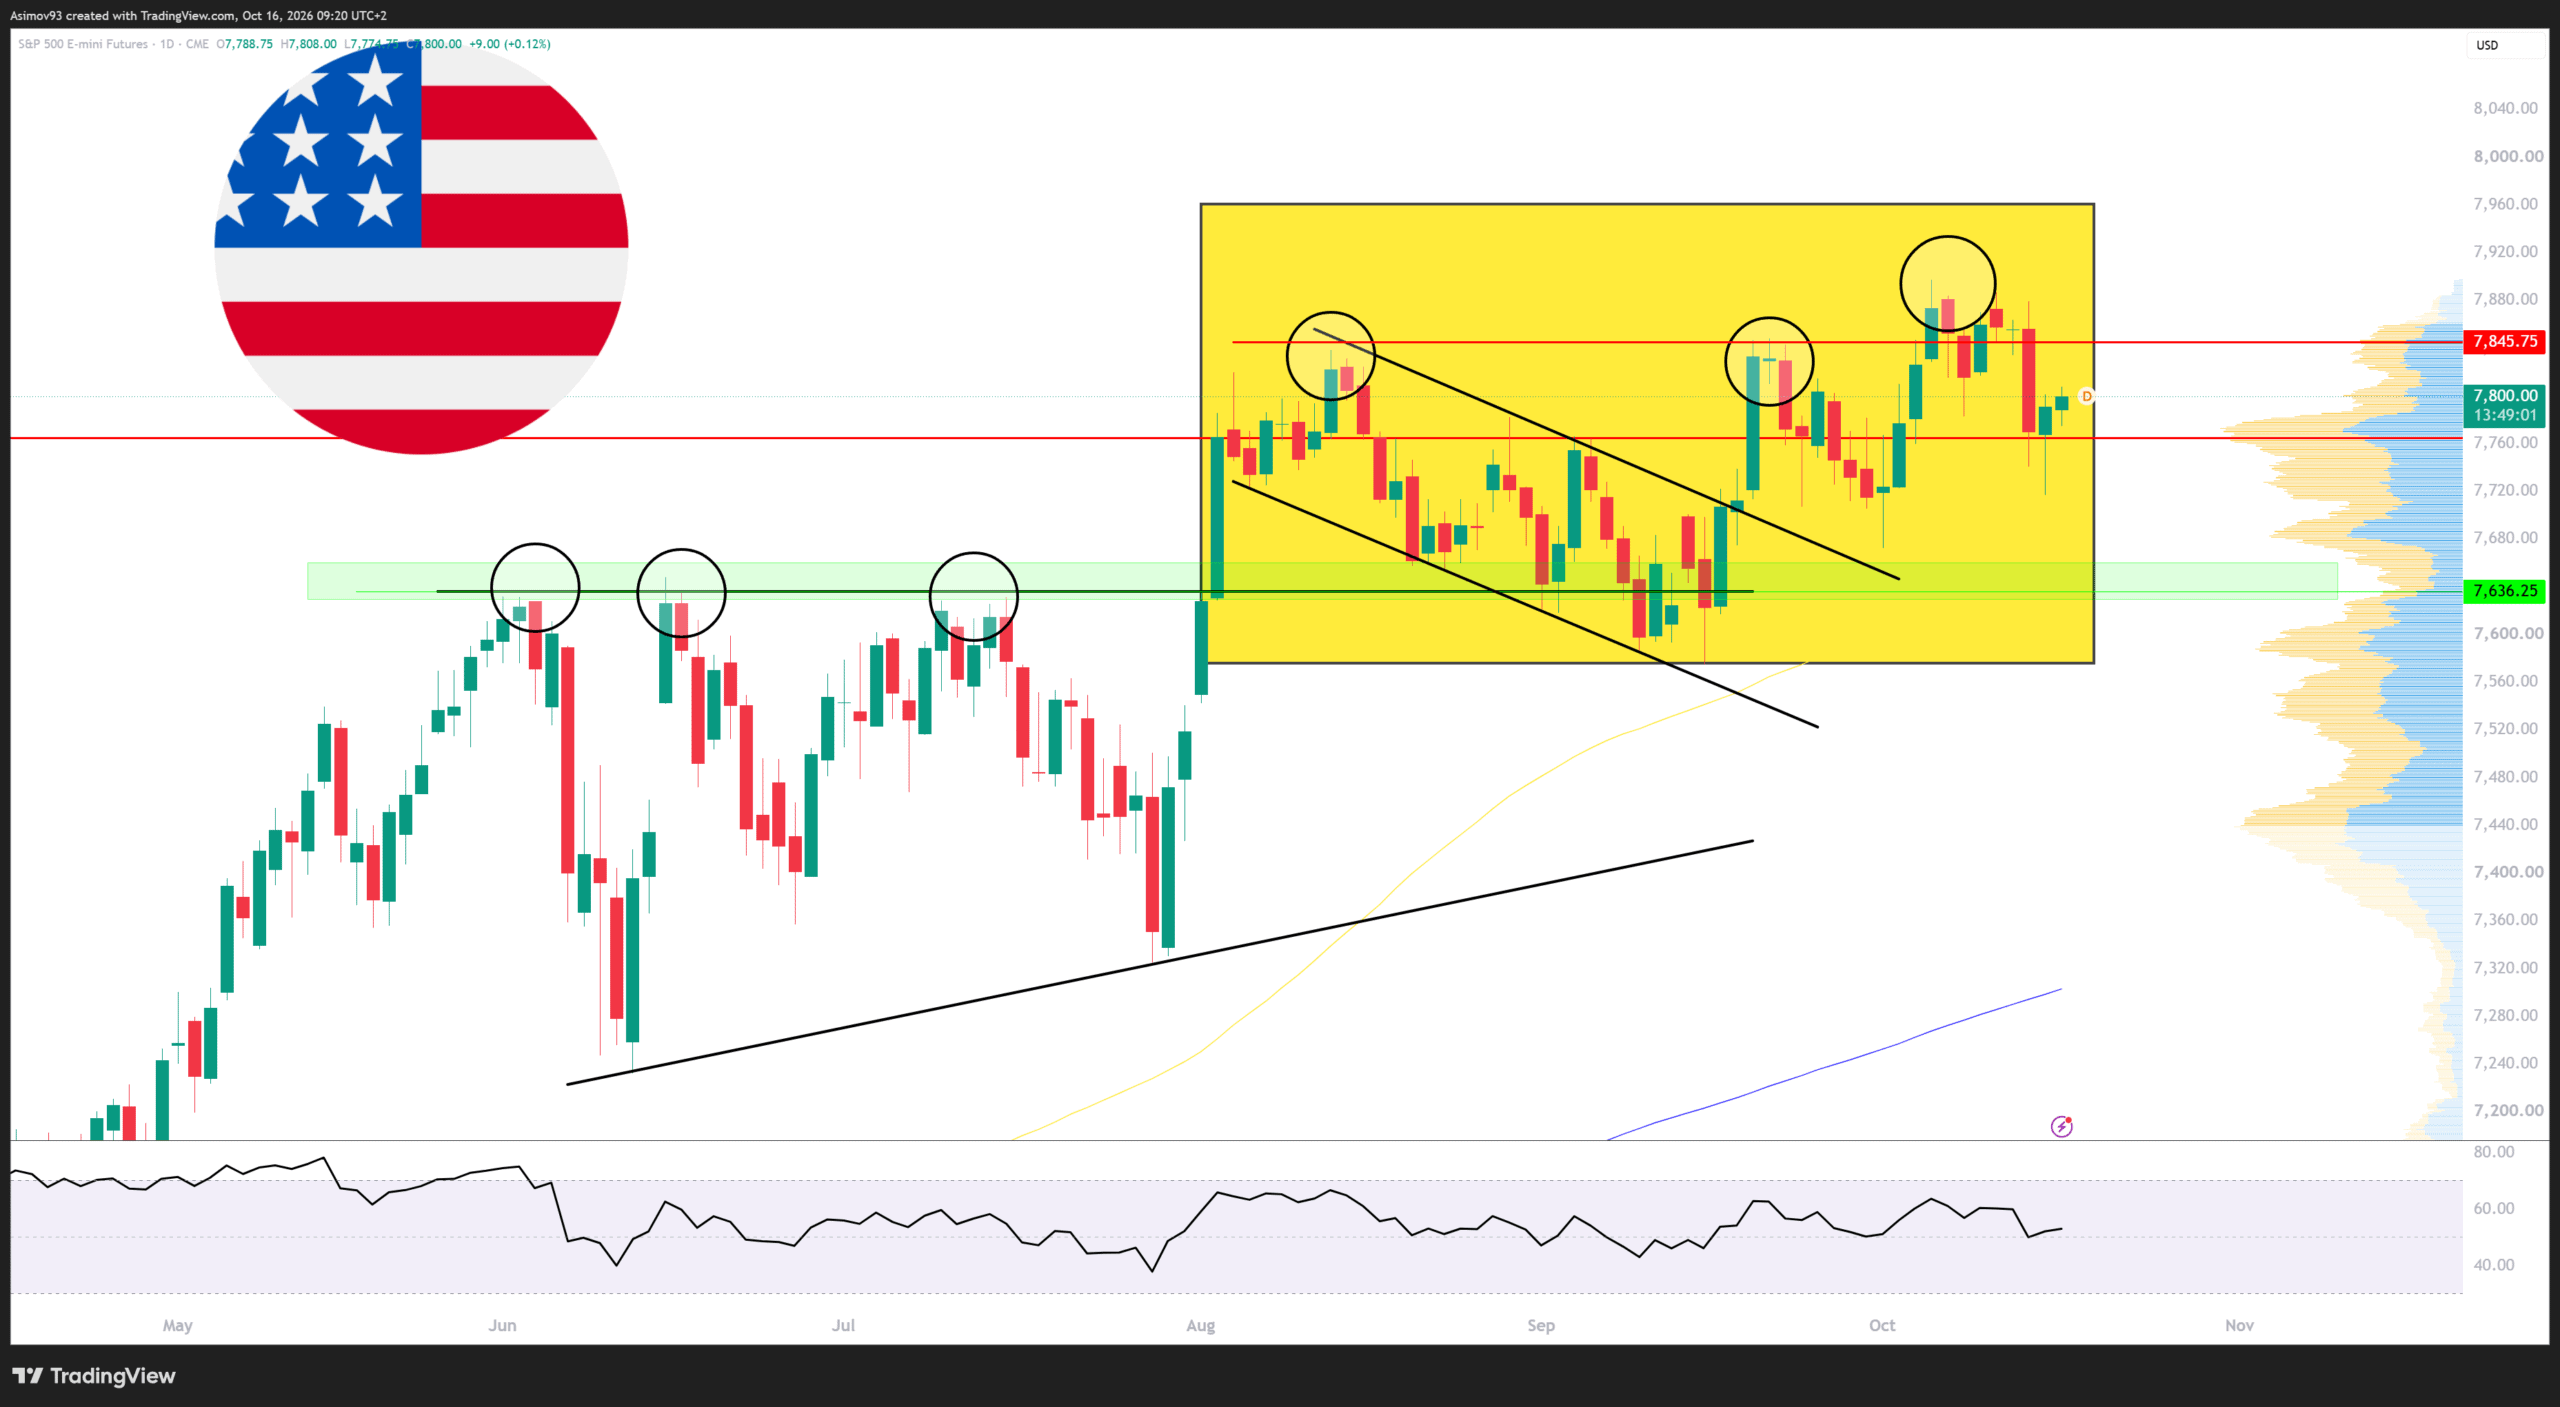
Americké akcie zkrátka odmítají klesnout, i když trh dostává jeden makroekonomický zásah za druhým. Asi největší zatěžkávací zkouškou je inflace, která v září zrychlila na 3,7 %.
Ceny výrobců (PPI), které fungují jako předstihový ukazatel spotřebitelské inflace, navíc překvapily nečekaně silným růstem. Z toho důvodu schytaly výprask především technologické akcie. Proč?
Jakýkoliv náznak utahování měnových kohoutků ze strany americké centrální banky (Fed) se totiž právě technologickým titulům vůbec nelíbí. Důvod je prostý: tyto firmy jsou často závislé na levném dluhu.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Akciový trh dostává jeden negativní zásah za druhým, ale stejně obchodujeme blízko historických rekordů
Jako celek se ale akciový trh drží velmi statečně. Za cenami akcií totiž stojí zisky firem, a ty letos rostou tempem, jaké jsme tu dlouho neviděli.
Skoro to vypadá na zrod nového paradigmatu v oblasti ziskovosti. Právě to by nás ale zároveň mělo vést k velké opatrnosti při investování.
Nic se však nemá přehánět.
Dodnes se v duchu trochu musím smát, když si vzpomenu na lidi, kteří mi vykládali, jak kvůli Trumpovi zlikvidovali celá svá portfolia. Honosné tituly z vysokých škol a vysoké pozice v korporátech na burze zkrátka nic neznamenají.
Opatrnosti není nikdy dost, nesmíme kvůli ní ale přicházet o příležitosti.
Firmy letos vydělají víc než za předešlých šest let dohromady
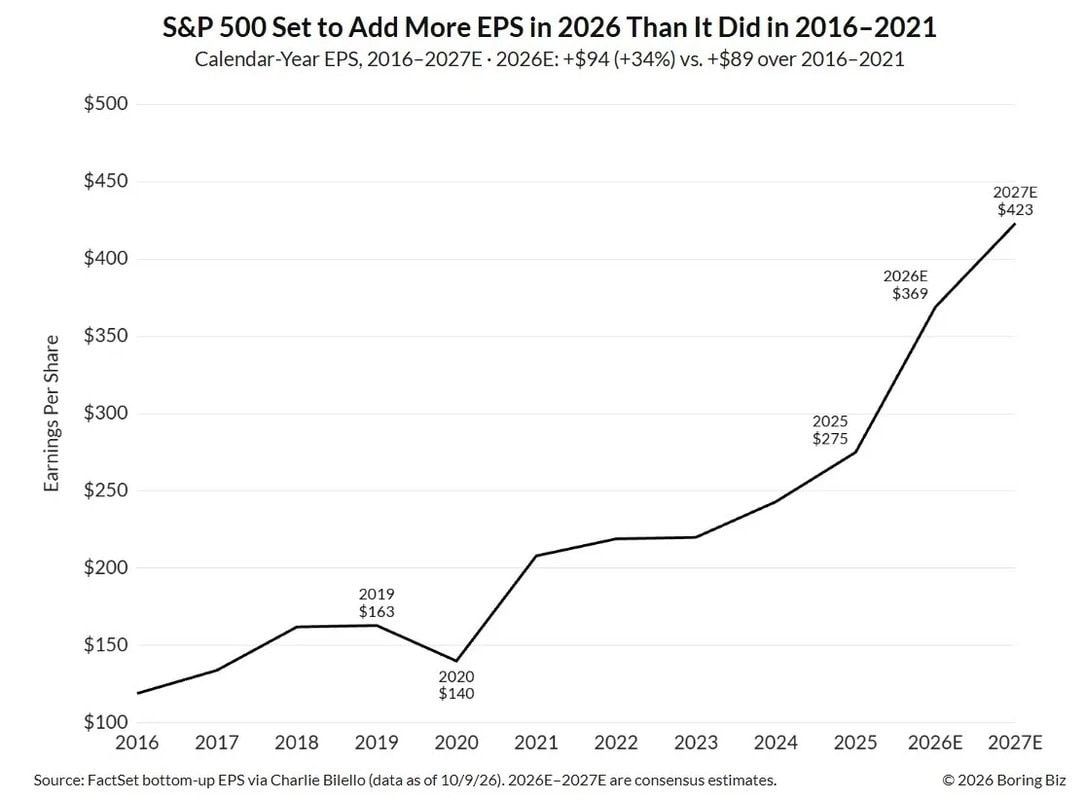
Podle konsenzu analytiků mají firmy z indexu S&P 500 letos vygenerovat zisk na akcii (EPS) ve výši 369 USD. Oproti loňským 275 USD to představuje růst o 94 USD, tedy o 34 %.
Pro představu: za celých šest let mezi roky 2016 a 2021 vzrostl zisk na akcii dohromady jen o 89 USD. Letošní rok tak v absolutních číslech přidá více než celé toto zmíněné období dohromady.
Zdroj: FactSet
Zisk na akcii (EPS) firem z indexu S&P 500 by měl v roce 2026 vzrůst o 94 USD na 369 USD (+34 %), tedy víc než za celé období 2016 až 2021 dohromady
Ačkoliv se tedy celkový akciový trh obchoduje u historických cenových maxim, forwardové P/E indexu S&P 500 činí 19,1 bodu. Leží tedy přesně na svém desetiletém průměru a zároveň pod pětiletým průměrem, který činí 19,8 bodu.
Ceny akcií sice stoupají, ale zisky firem rostou minimálně stejně rychle. Z pohledu očekávaných zisků tak trh vlastně vůbec nezdražuje.
Proto neustále tvrdím, že si za současné fundamentální situace zkrátka nedokážu představit, že by akciové trhy zamířily výrazněji dolů.
Nemluvě o tom, že v roce 2027 by mělo EPS vzrůst až na 423 USD. Jde sice o růst “pouze” o 15 %, ale stále se jedná o velmi solidní dvojciferné tempo. Not bad, absolutely not terrible.
Ale pozor, korekce je vskutku možná.
Osobně si myslím, že do konce roku ještě jedna korekce dorazí. Cenový propad celkového trhu do 10 % považuji za racionální a popravdě bych ho i uvítal.
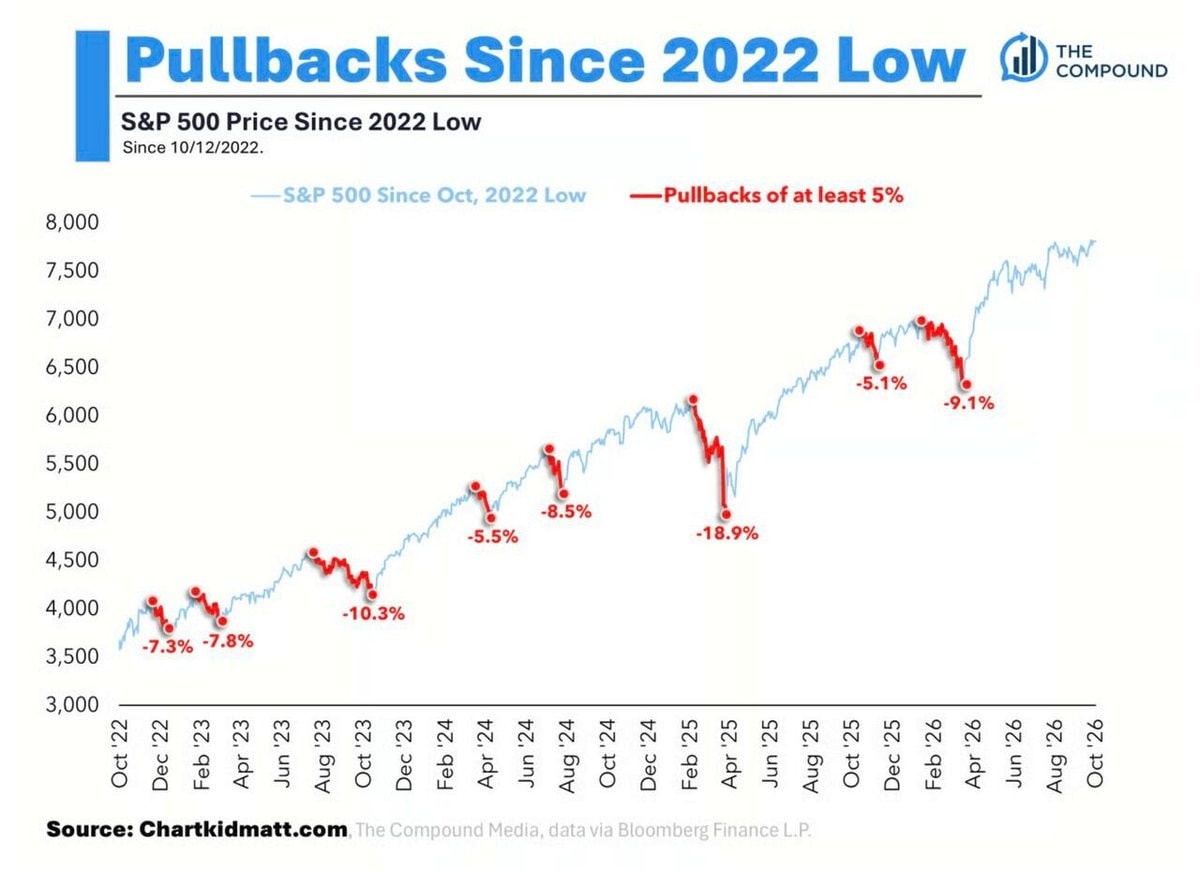
Index S&P 500 od cenového dna z 12. října 2022 prošel osmi korekcemi o 5 až 18,9 %, ta poslední skončila v březnu 2026
Od začátku aktuálního býčího trendu prošel index osmi cenovými korekcemi v rozmezí 5 až 18,9 %.
Ta poslední, s propadem o 9,1 %, proběhla v březnu letošního roku. Technicky vzato tak akcie už půl roku v kuse stoupají, nebo přinejhorším konsolidují do strany.
Hlubších korekcí v posledních letech příliš nebylo a jediná, která se vážněji přiblížila medvědímu trhu, se zastavila na propadu o 18,9 %.
Jasně z toho vyplývá, že investoři každý cenový pokles směle vykupují. Je ale klíčové pochopit, že jde z jejich strany o naprosto racionální chování, protože zisky společností setrvale rostou.
Nákupy na poklesech tak mají silnou fundamentální oporu.
Dluhopisy se otočily, výnosy padají
Druhou silnou oporou je dluhopisový trh. Ceny amerických státních dluhopisů v posledních dnech strmě rostou, což znamená, že jejich výnosy klesají volným pádem.
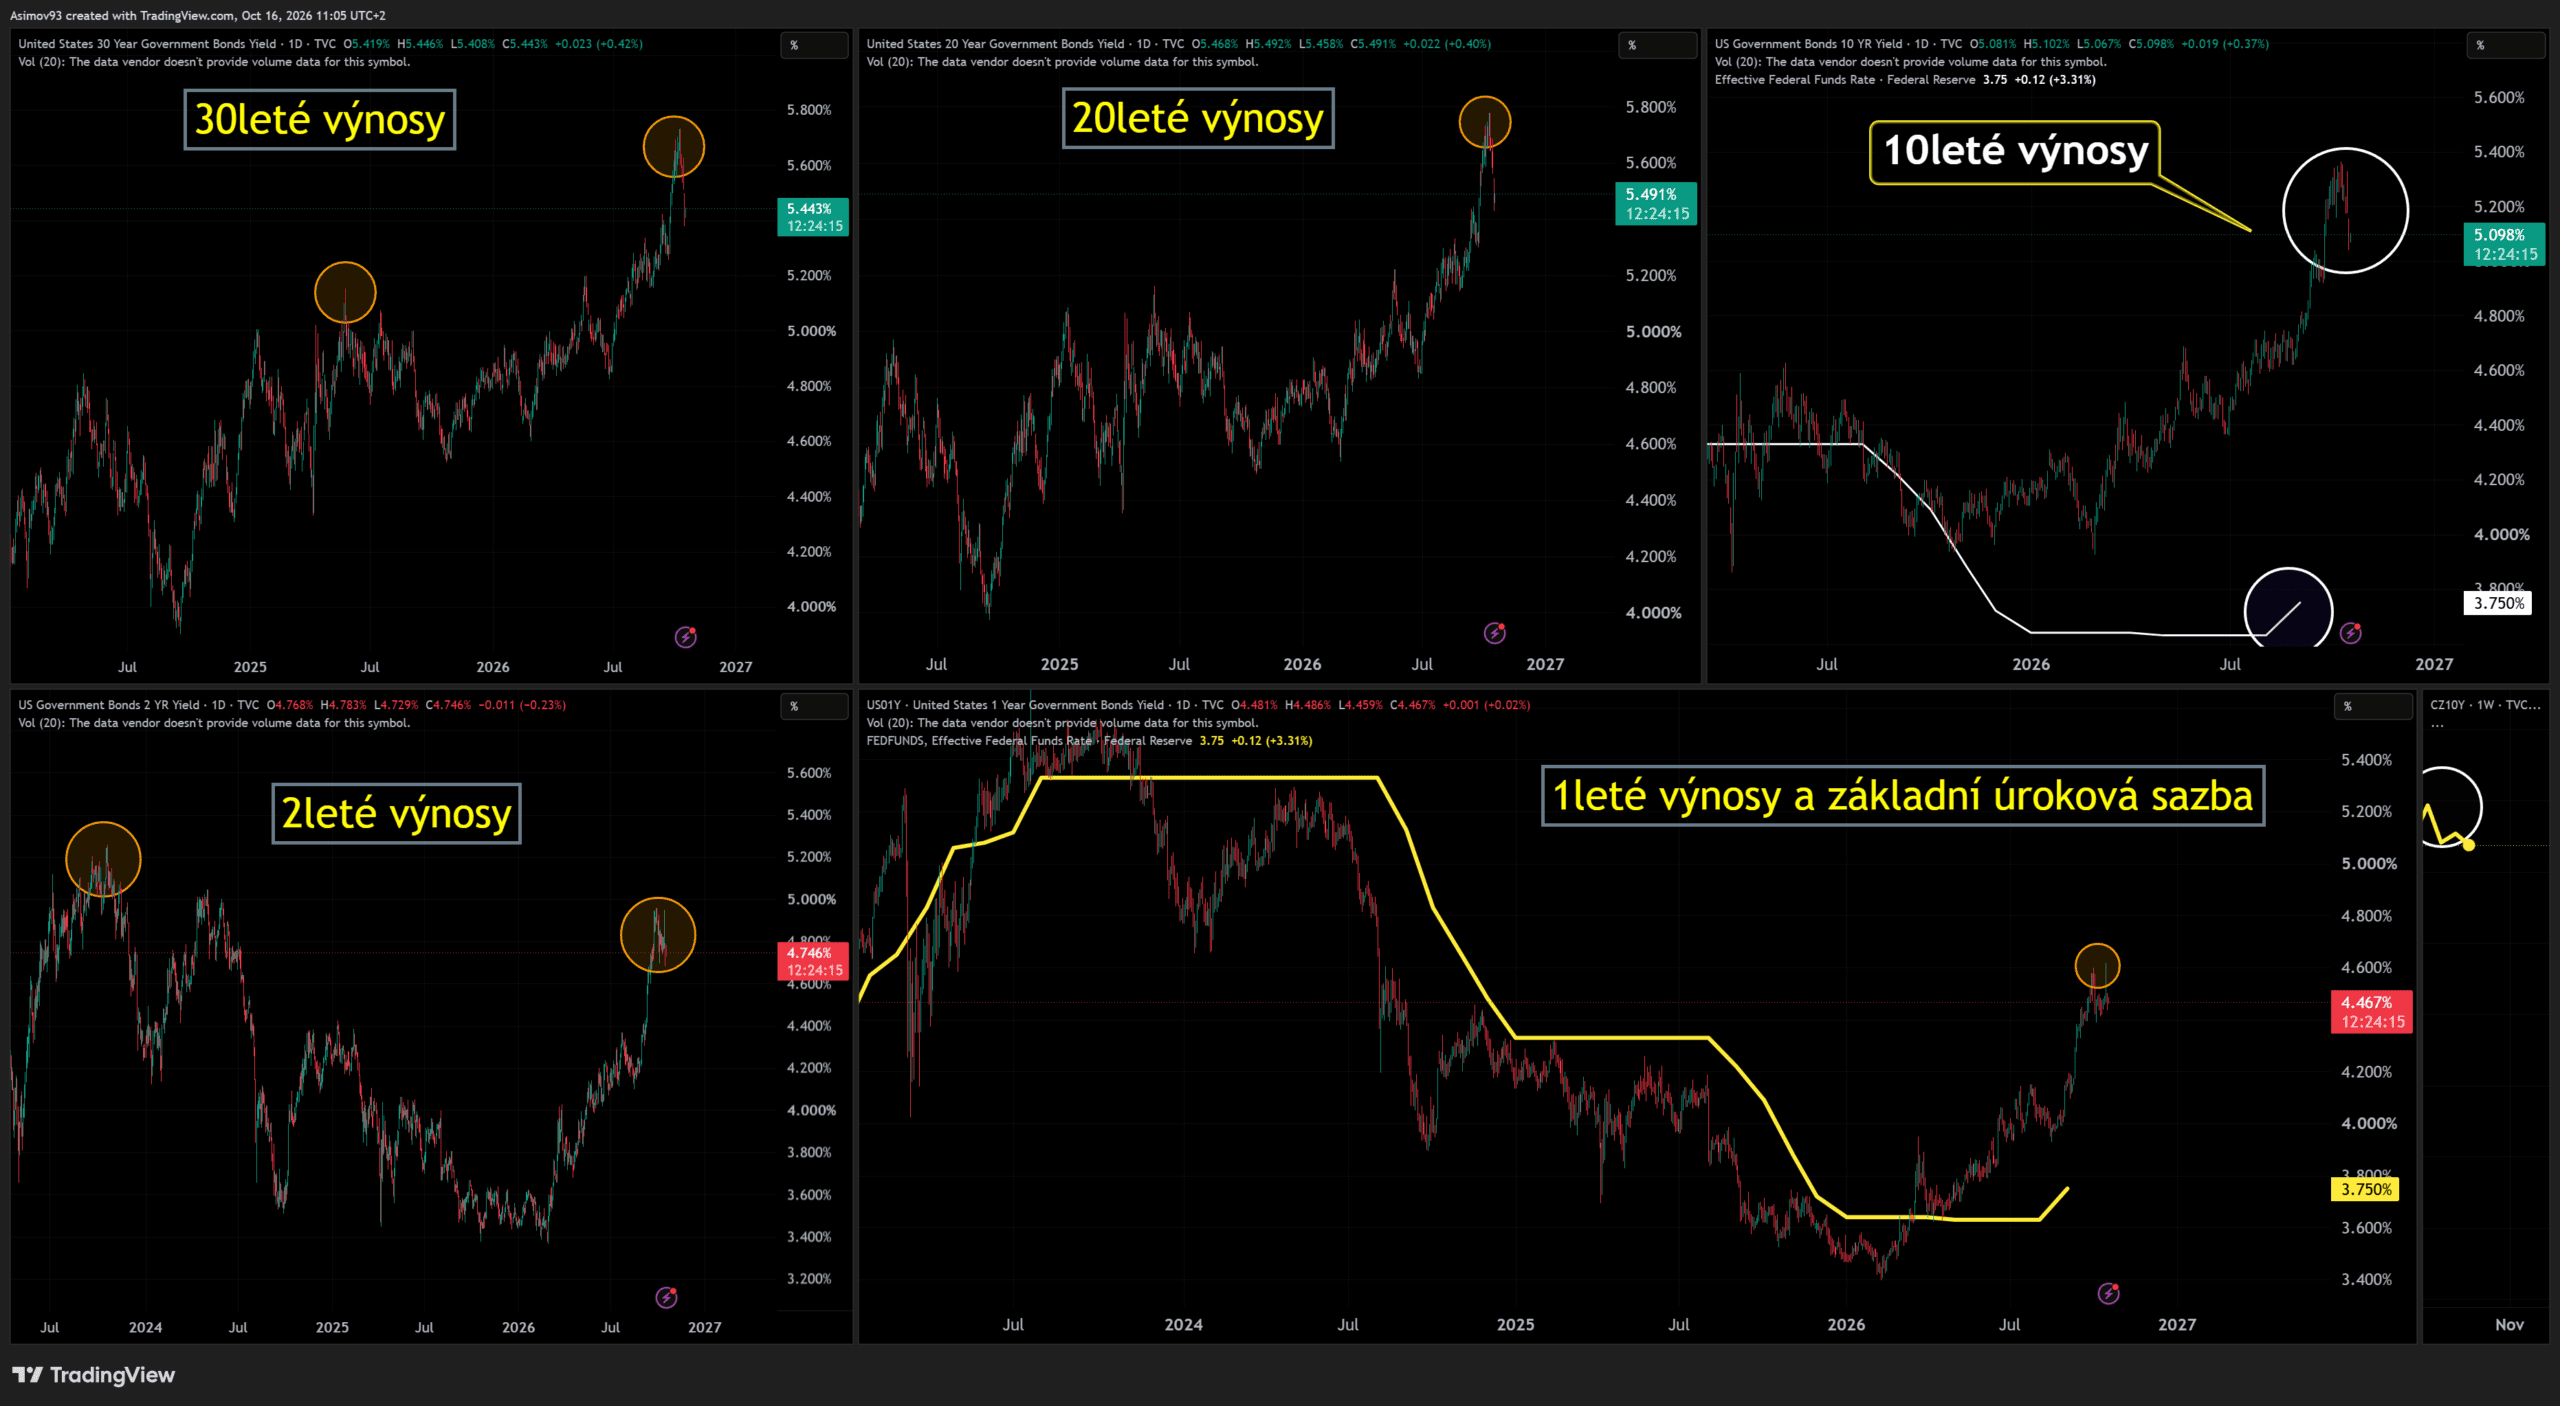
Desetiletý výnos spadl z maxim kolem 5,35 % na 5,06 % a chybělo velmi málo, aby se dostal zpátky pod psychologickou pětiprocentní hranici.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Výnos desetiletého amerického státního dluhopisu spadl z maxim kolem 5,35 % na 5,06 %: Klesaly však všechny splatnosti
Tento silný “panic buy” na dluhopisech jsme už zažili před třemi lety. V říjnu 2023 se desetiletý výnos vyšplhal nad 5 %, aby se vzápětí prudce otočil směrem dolů, čímž definitivně ukončil tehdejší éru drahého financování.
A přesně v ten samý okamžik skončila i akciová korekce o 10,3 %, kterou můžete vidět na grafu výše. Možná jsem příliš velký optimista, ale pevně doufám, že výnosy mají svůj definitivní vrchol za sebou i protentokrát.
Závěrem: Obálka The Economist jako kontrariánský signál
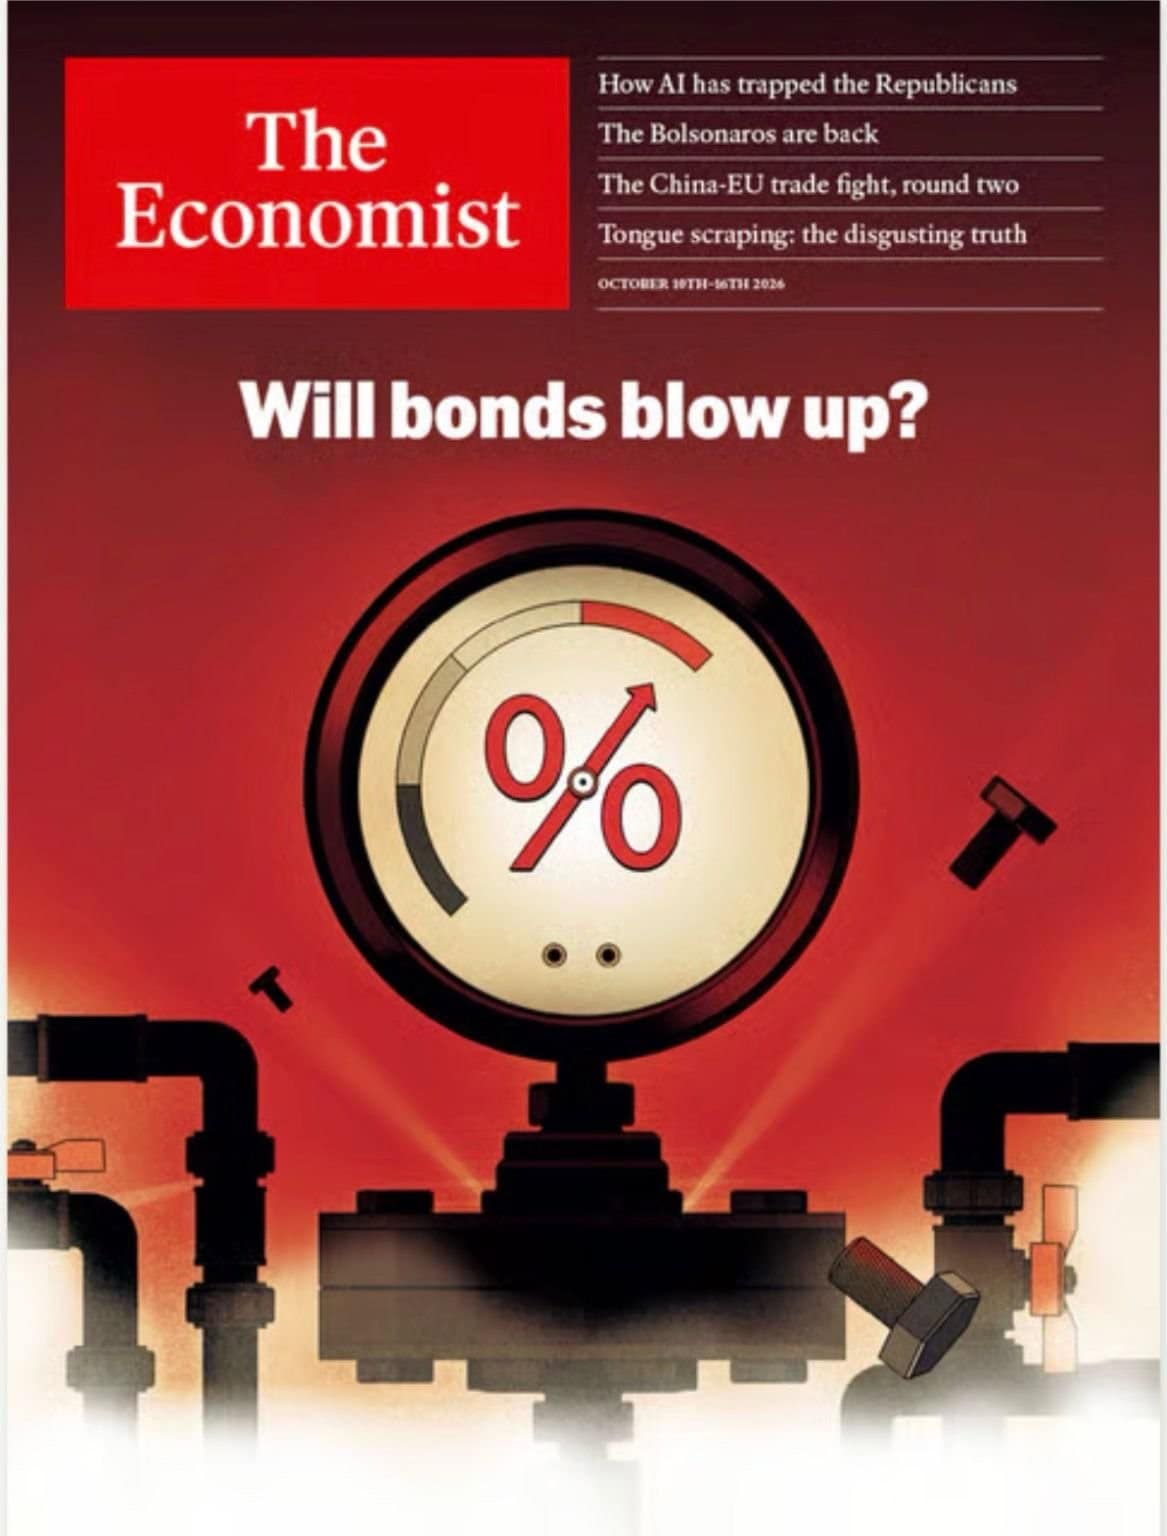
Hodně mě pobavilo, když magazín The Economist dal minulý týden na svou obálku otázku “Will bonds blow up?” (Vybuchnou dluhopisy?) – coby jasnou narážku na jejich rostoucí výnosy.
Jak už dnes víme, jen pár dní nato začaly ceny dluhopisů raketově růst a tržní výnosy naopak klesat.
Zdroj: The Economist
Obálka časopisu The Economist s narážkou na dluhopisový trh
Jakmile se podobné téma dostane až na obálku mainstreamového časopisu, vnímám to jako jasný nákupní signál.
Podobné titulky totiž vznikají až ve chvíli, kdy je tržní narativ natolik vyčerpaný a provařený, že o něm ví i lidé, kteří burzu jinak vůbec nesledují.
Zkrátka a dobře: kdo chtěl kvůli rostoucím výnosům své dluhopisy prodat, ten už je dávno prodal. Samozřejmě nejde o žádný stoprocentně exaktní indikátor, ale jako kontrarián beru podobné signály zatraceně vážně.
Jdu totiž zásadně proti mainstreamu.
Další zdroje informací:
Zisky S&P 500 za rok 2026 +32,7 %, za rok 2027 +15,8 %, forwardové P/E 19,1 (FactSet Earnings Insight)
Inflace v USA za září 3,7 %, desetiletý výnos vyskočil na 5,304 % (Quartz)
Desetiletý výnos spadl k 5,05 % kvůli útěku do bezpečí (Trading Economics)
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %