Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
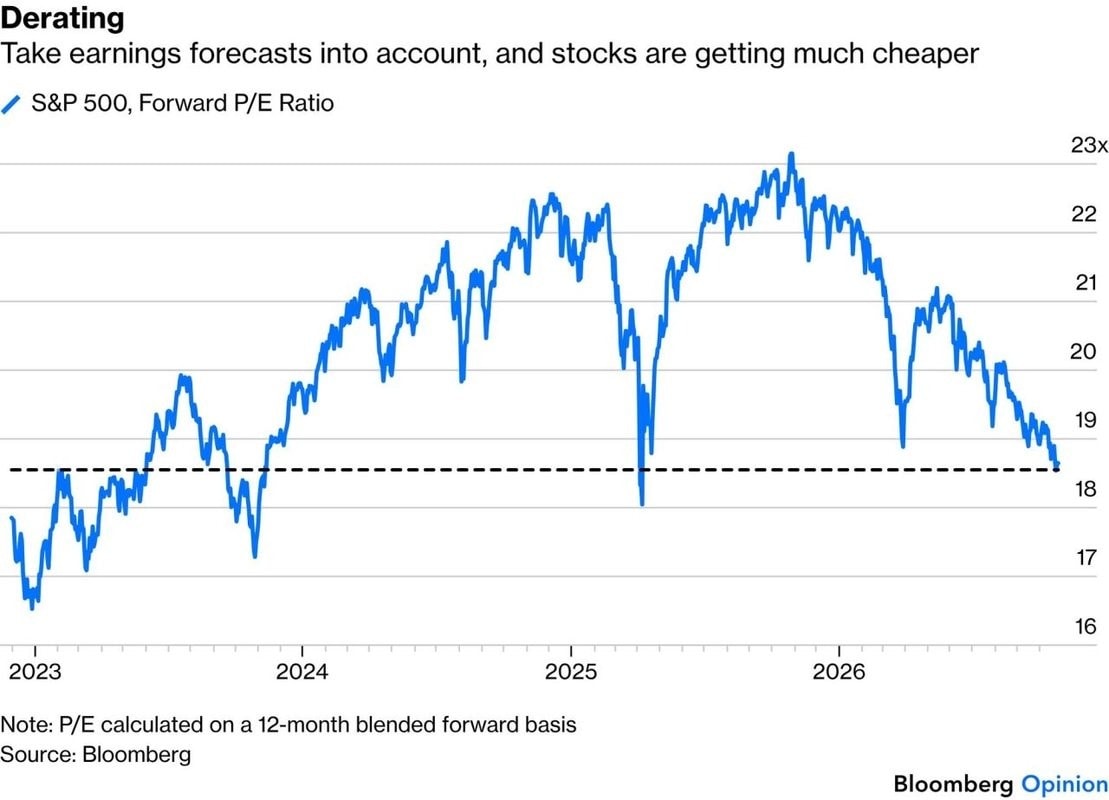
Ještě loni na podzim platili investoři za americké akcie téměř 23násobek očekávaných zisků.
Dnes je to kolem 18. Americké akcie jsou tak z pohledu forwardového P/E nejlevnější za poslední tři roky a obchodují se pod svým pětiletým i desetiletým průměrem.
Zdroj: tradingview.com
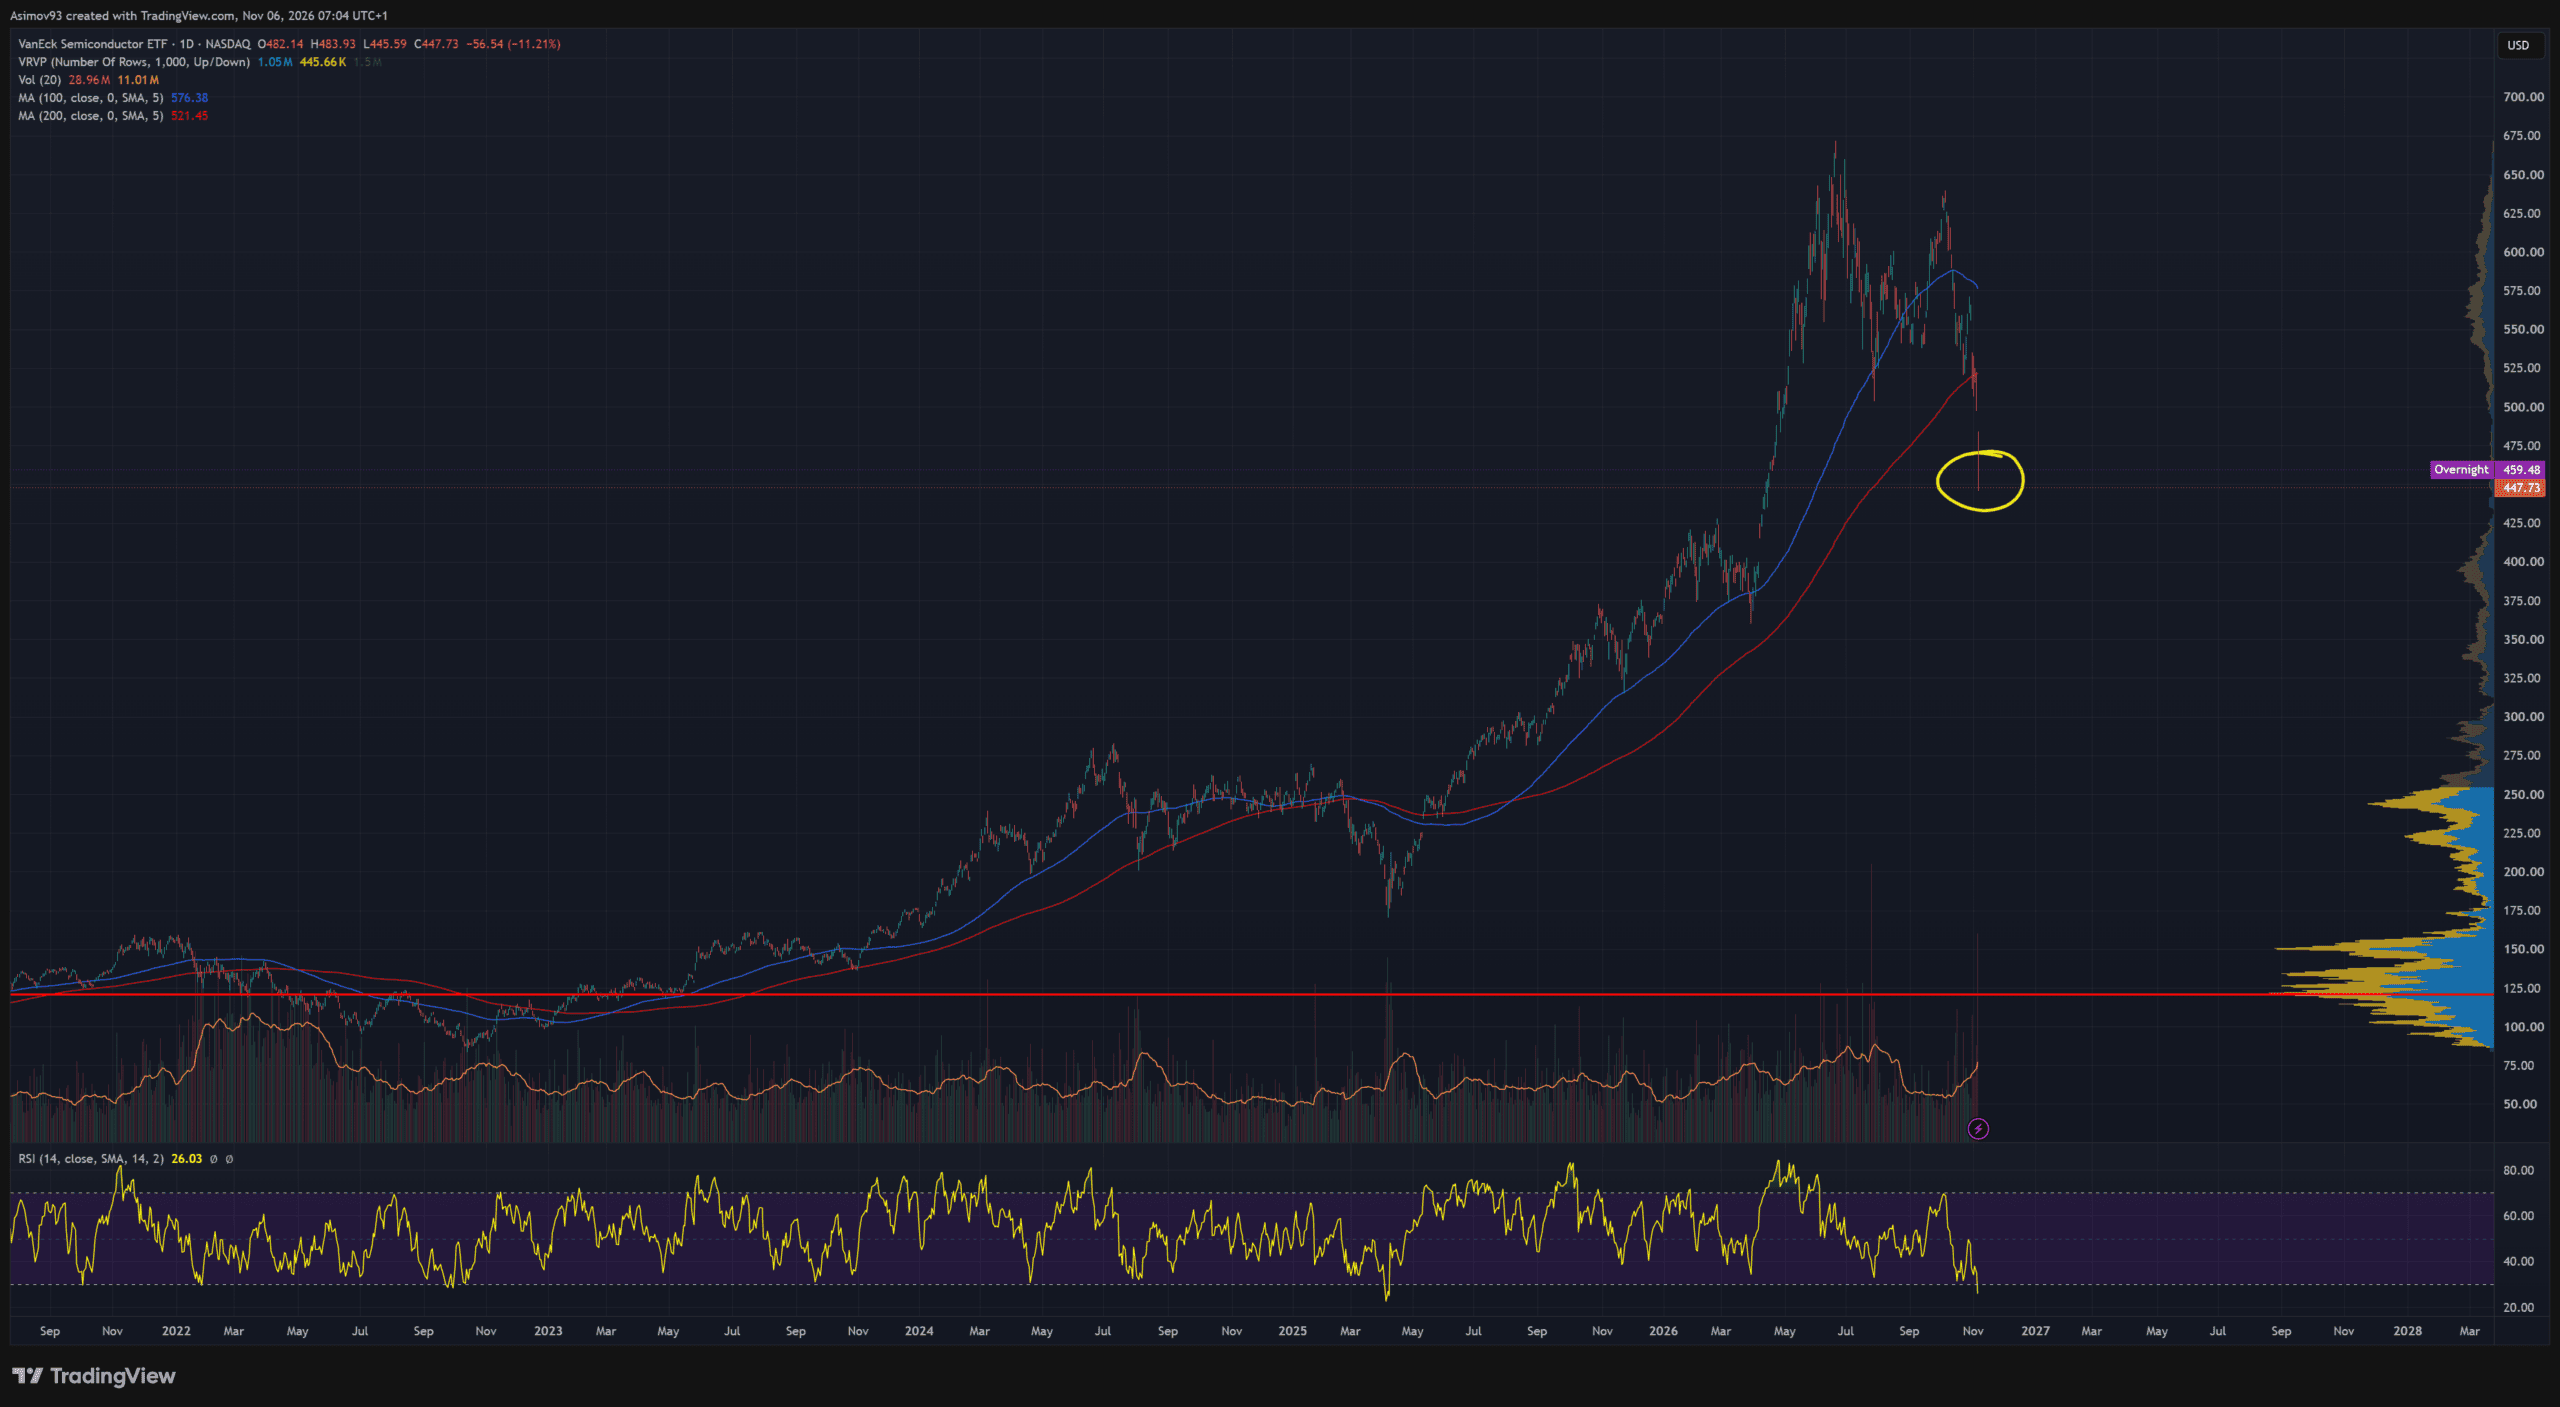
ETF pro čipové akcie je na nejnižších cenách od března
Valuace šly ke dnu jako kámen, protože ceny dřívějších největších tahounů se koncem října dramaticky propadly. Pokud to ale vezmu z té lepší stránky, vlastně k nám přišly předčasné Vánoce. Ačkoliv hodně krvavé. Záleží zkrátka na úhlu pohledu.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
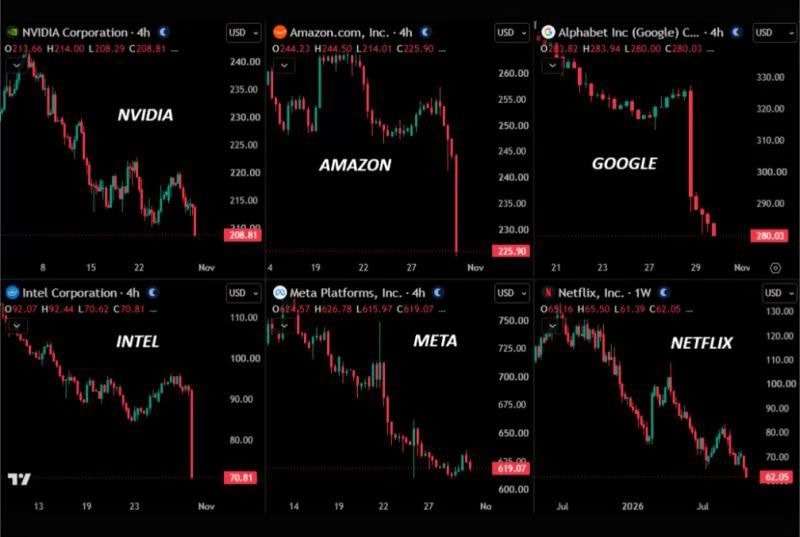
Akcie velkých technologických firem a jejich hluboké propady na konci října
Přitom index S&P 500 se nadále drží kousek pod svými cenovými maximy. K zemi tak jdou hlavně ti největší hráči. Navíc zisky firem rostou mnohem rychleji než jejich ceny.
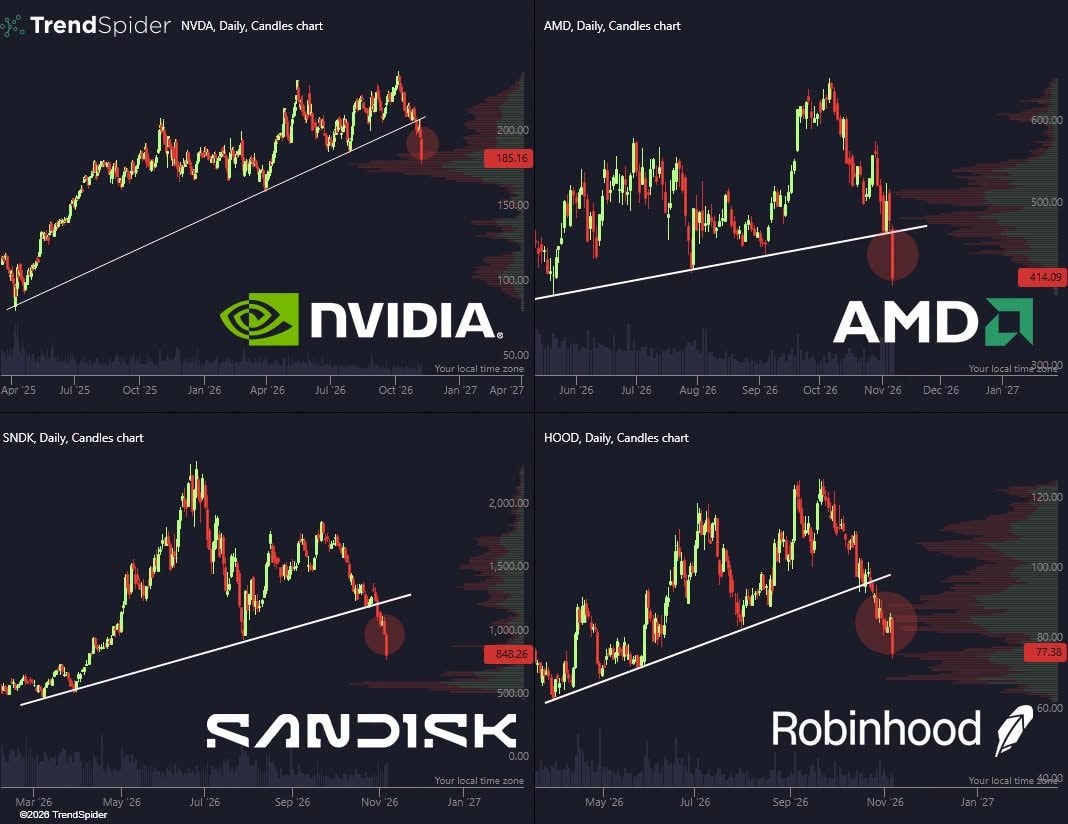
Zdroj: TrendSpider
Velké technologické tituly jako jsou SanDisk, AMD , NVIDIA, jsou momentálně na nejnižších cenách v podstatě za nějakých posledních 9 až 12 měsíců
Jelikož agregovaně ceny spíše stagnují, trh tím dává jasně najevo, že odhadům zisků zkrátka nevěří. Podle mě tím ale vznikají nemalé příležitosti, které velmi rád využiji.
Valuace jako na dně z jara 2025
Jak jsem již zmínil, podle dat činí forwardové P/E indexu S&P 50018,7, zatímco pětiletý průměr představuje 19,8 a desetiletý 19,1. Za pouhý rok tak ocenění trhu spadlo zhruba o pětinu.
Naposledy bylo takto nízko na jaře 2025, kdy trhy srazila cla a panika na burzách. Živě si pamatuji tehdejší emoce, kdy kvůli Trumpovi mnozí vyprodávali svá portfolia – zapalme za ně svíčku.
Zdroj: Bloomberg
Forwardové P/E indexu S&P 500 kleslo za rok zhruba z 23 na 18,7, tedy na úroveň dna z jara 2025 a nejníž za poslední tři roky
Rozdíl je ale v tom, že tehdy byla tržní nálada na bodu mrazu. Dnes se nic podobného neděje, a přesto trh zlevnil na stejnou úroveň.
V angličtině se tomuto jevu říká derating, tedy postupné snižování násobku, který jsou investoři ochotni za zisky zaplatit.
Řečeno ještě více polopatě: v roce 2025 se investoři báli Trumpa. Nyní se obávají toho, že firmy nedosáhnou oněch velkých zisků, které nám pro příští rok slibují.
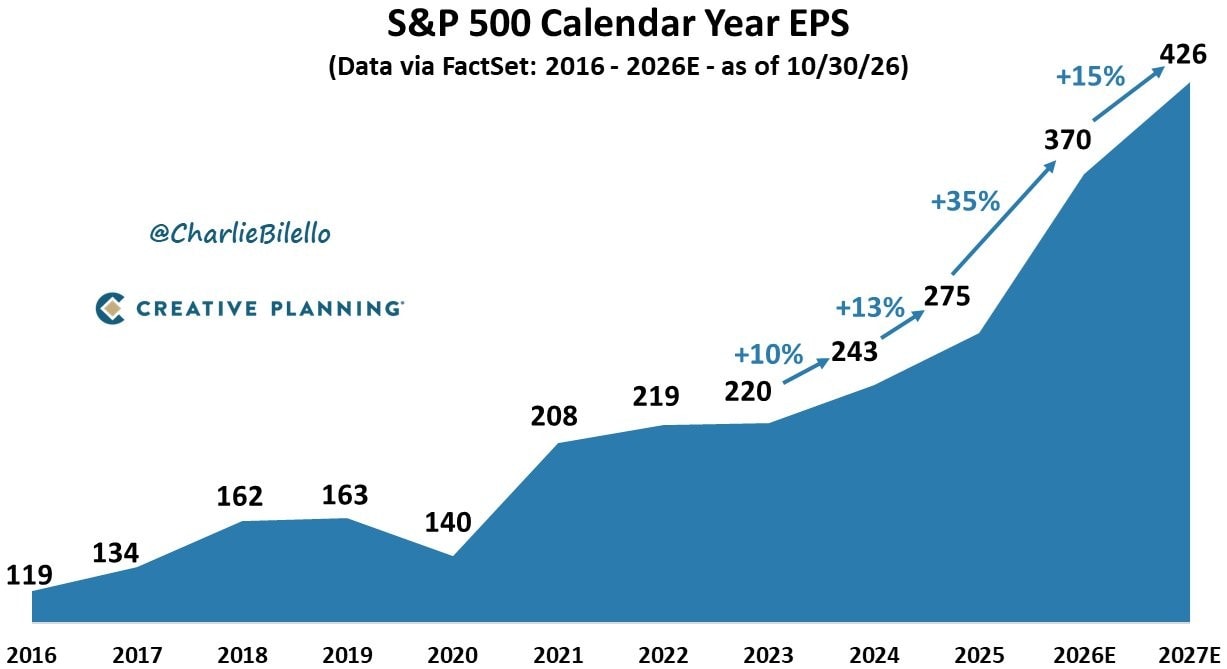
Ziskový boom amerických firem je přitom v takto pozdní fázi hospodářského cyklu naprosto nevídaný. Zisk na akcii firem z indexu S&P 500 má letos vzrůst o 35 % na 370 USD a příští rok o dalších 15 % na 426 USD.
Během dvou let by to znamenalo růst o 55 %. Jen pro představu: za celých pět let mezi roky 2016 a 2021 se zisk na akcii zvýšil zhruba ze 119 na 208 USD.
Zdroj: Charlie Bilello, Creative Planning, data FactSet (k 30. 10. 2026)
Zisk na akcii firem z indexu S&P 500 má letos vzrůst o 35 % na 370 USD a příští rok o dalších 15 % na 426 USD, tedy o 55 % za dva roky
Hospodářské výsledky za 3. čtvrtletí tento trend potvrzují. Podle dat překonalo odhady 83 % firem, které již výsledky zveřejnily, přičemž čtvrtletní zisky rostou meziročně zhruba o 29,5 %.
Ceny akcií však až na výjimky nestoupají, a proto se valuační násobky zmenšují.
Proč trh odhadům zisků nevěří?
Podle Goldman Sachs by Nvidia a Micron Technology měly zajistit zhruba třetinu letošního růstu zisků celého indexu S&P 500. Růst zisků tak stojí na několika málo firmách z oblasti umělé inteligence.
Pokud by se u nich něco pokazilo, odhady pro celý trh by se zhroutily jako domeček z karet.
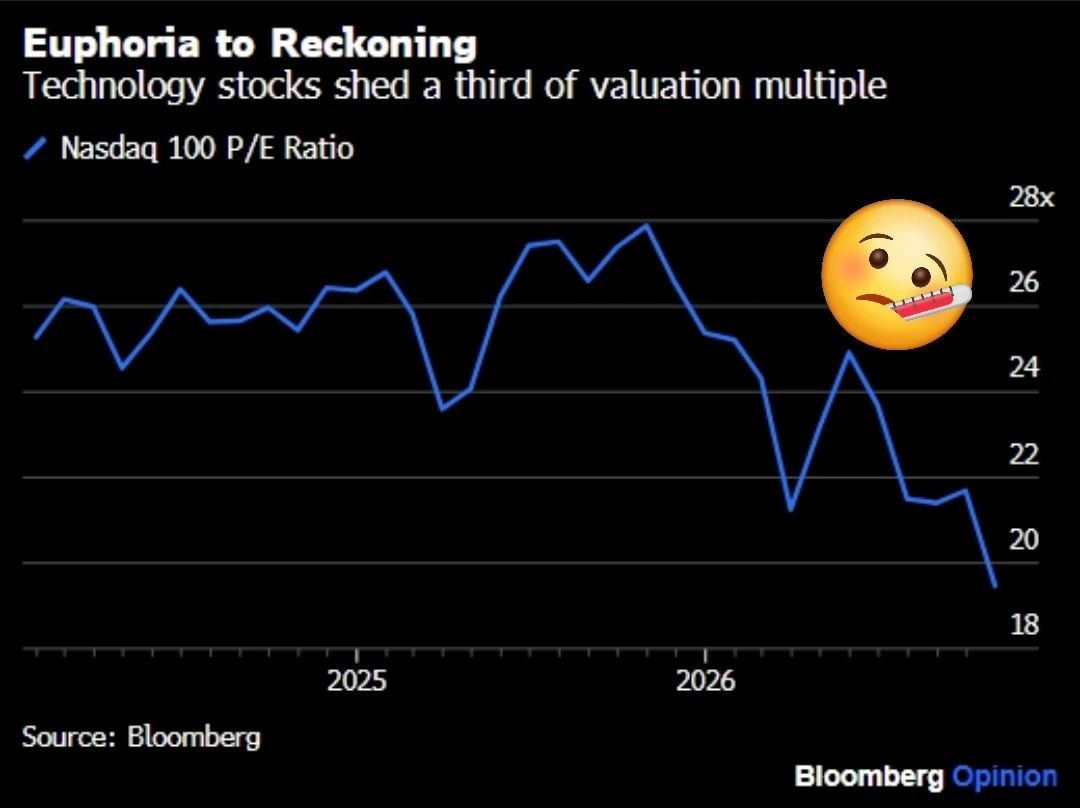
Nejvíce je to patrné na technologických akciích. Index Nasdaq 100 totiž za poslední zhruba dva roky přišel o třetinu své valuace – P/E kleslo z téměř 28 na necelých 20.
Zdroj: Bloomberg
P/E indexu Nasdaq 100 kleslo z téměř 28 pod 20, technologické akcie tak přišly zhruba o třetinu svého valuačního násobku
Sentiment kolem AI se naprosto změnil. Můžeme sledovat, jak průměrné akcie postupně rostou, zatímco špičkové AI tituly pomalu padají ke dnu.
Dochází tak k naprostému přecenění samotného AI byznysu. Investorům už nestačí dřívější sliby a příběhy o tom, jak umělá inteligence mnohonásobně zvýší efektivitu.
Chtějí vidět něco skutečně hmatatelného v podobě generování velkých objemů hotovosti. Dokud se tak nestane, valuace nahoru nepůjdou.
Hyperscaleři slibují hotovost, kterou ještě nemají
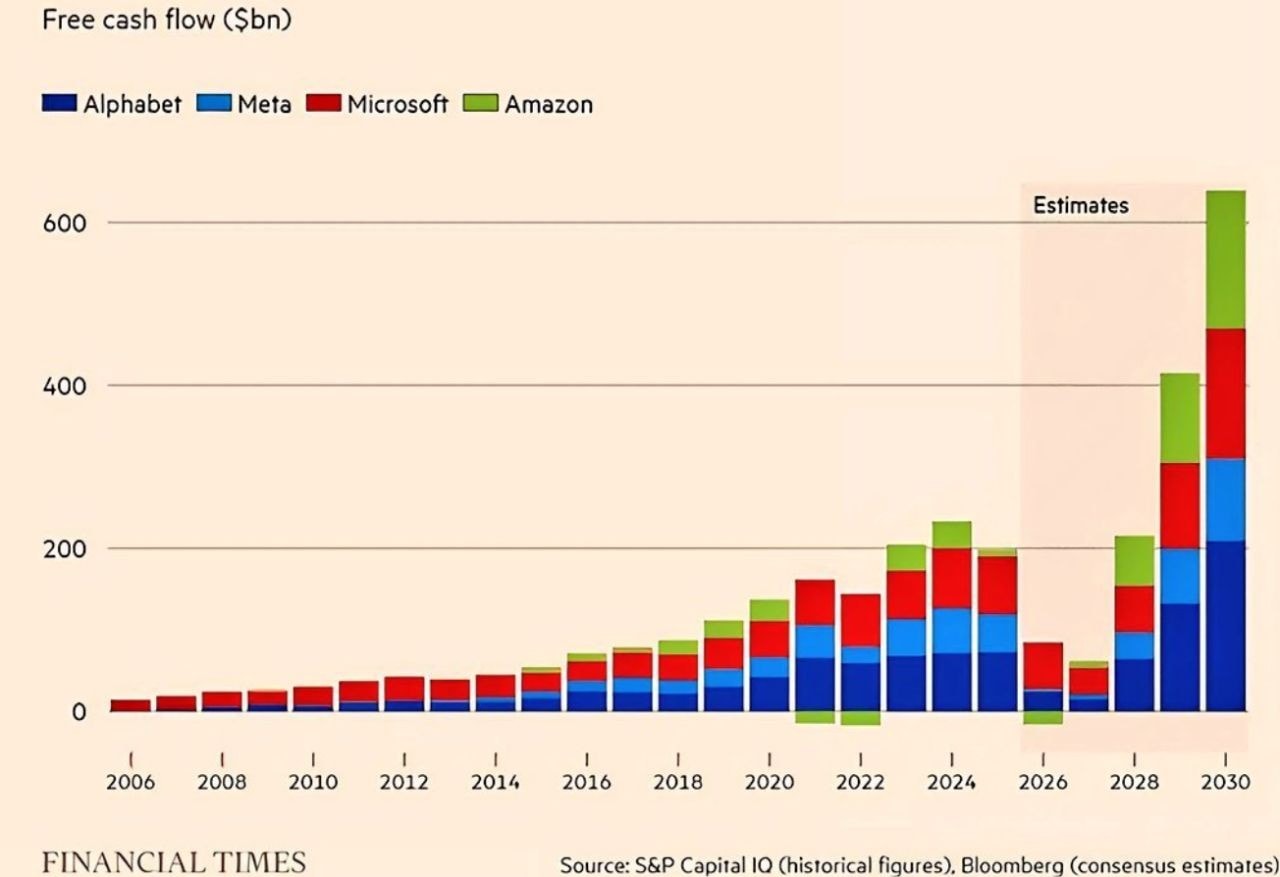
Volné cash flow hyperscalerů – tedy Alphabetu, Mety, Microsoftu a Amazonu – se letos kvůli rekordním investicím do AI infrastruktury propadá do naprostých hlubin.
Dobrou zprávou ovšem je, že se tyto investice v příštích letech promění v obří hotovost. Volné cash flow by tak do roku 2030 mělo vystoupat na více než 600 miliard USD, což je téměř trojnásobek dosavadního rekordu z roku 2024.
Zdroj: Financial Times, S&P Capital IQ, Bloomberg
Volné cash flow Alphabetu, Mety, Microsoftu a Amazonu letos kvůli investicím do AI prudce klesne, ale očekává se, že do roku 2030 vystoupá na více než 600 miliard USD
Otázkou zůstává, jestli tyto firmy dokážou naplnit neustále rostoucí očekávání. Já na to přirozeně sázím. Pokud totiž čtete mé premium analýzy pravidelně, víte, že jsem některé hyperscalery vůbec poprvé nakoupil do portfolia.
Na jednu stranu nižší valuace nabízejí větší bezpečnostní rozpětí. Pokud totiž firmy slibované zisky skutečně vygenerují, je dnešní ocenění trhu vlastně levné a akcie mohou těžit jak z růstu zisků, tak z návratu valuací k normálu.
Na druhou stranu, pokud by zisky zaostaly za odhady, znamenalo by to velký problém. Následovalo by totiž další přecenění směrem dolů.
Závěrem: Levnější trh, ale ne bez rizika
Já už mám svůj “skin in the game”, takže mým plánem je dále přikupovat tam, kde to dává smysl, a pečlivě sledovat hospodářské výsledky za jednotlivé kvartály.
Využívám toho, že americké akcie jsou poprvé po dlouhé době za rozumnou cenu. Zároveň ale upozorňuji, že bych se jednoznačně vyhnul koncentraci na pouhých pár AI titulů, na kterých v současnosti stojí odhady celého trhu.
To znamená, že hodnotové a defenzivní akcie mají nyní v každém portfoliu bez debat své místo.
Další zdroje informací:
Forwardové P/E S&P 500 18,7, pětiletý průměr 19,8, desetiletý 19,1, zisky za 3. čtvrtletí +29,5 % (FactSet)
Goldman Sachs: Nvidia a Micron zajistí zhruba třetinu růstu zisků S&P 500 v roce 2026 (Let’s Data Science)
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %


