Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
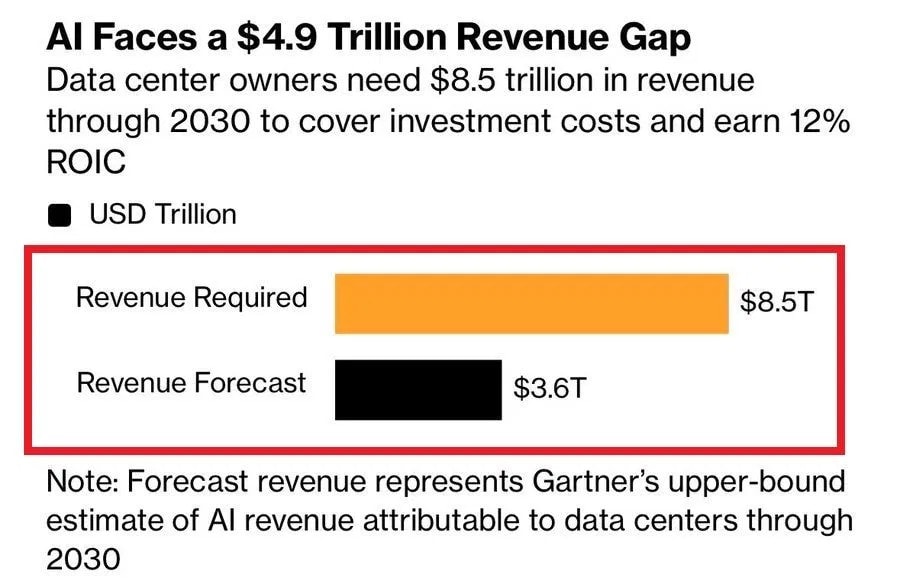
Majitelé datových center potřebují do roku 2030 vygenerovat obrovská cash flow, aby se jim investice do umělé inteligence vůbec vyplatily. Jenže podle dat lze z AI v tomto období realisticky vytěžit nanejvýš 3,6 bilionu USD.
Mezi reálnými a potřebnými výdělky tak zeje propastná mezera.
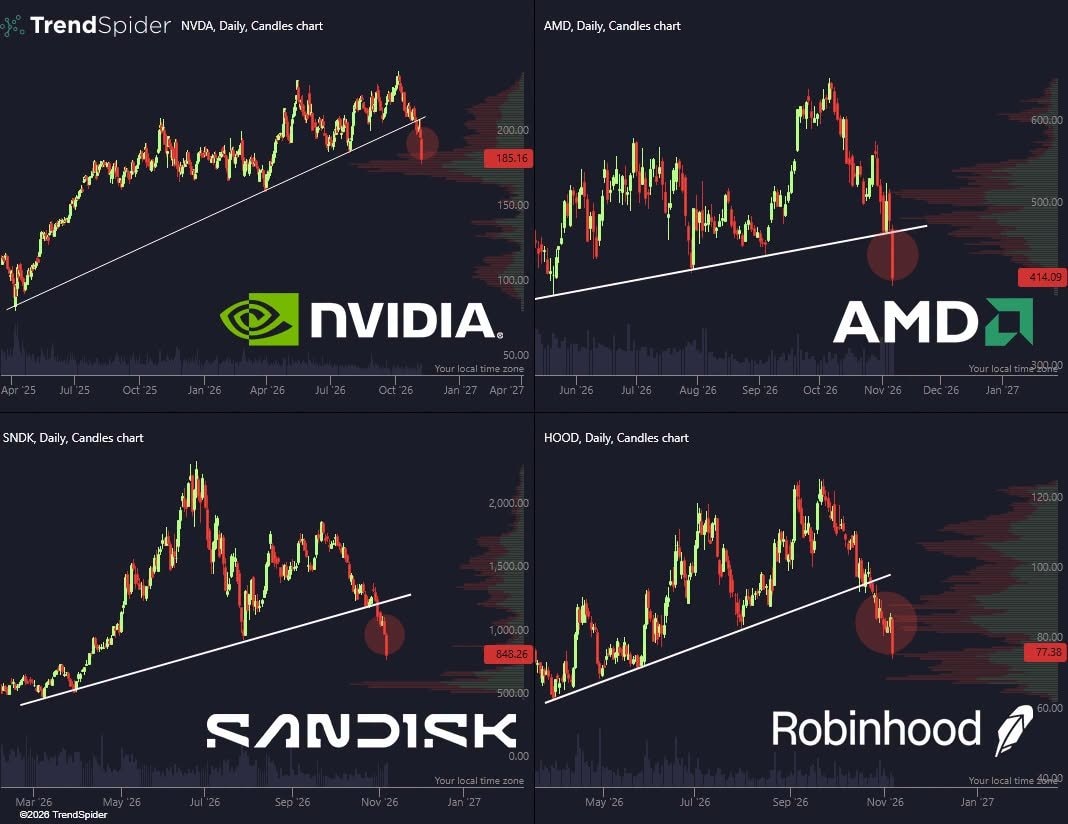
Právě tato nejistota podle mě stojí za tím, proč v posledních týdnech kurzově trpí celý technologický sektor, od hyperscalerů až po výrobce čipů.
Zdroj: TrendSpider
Celý technologický trh postihly masivní cenové propady
Současná situace nicméně otevírá dveře něčemu, co jsme na akciovém trhu dlouho neviděli – hodnotové akcie mohou znovu porážet ty růstové.
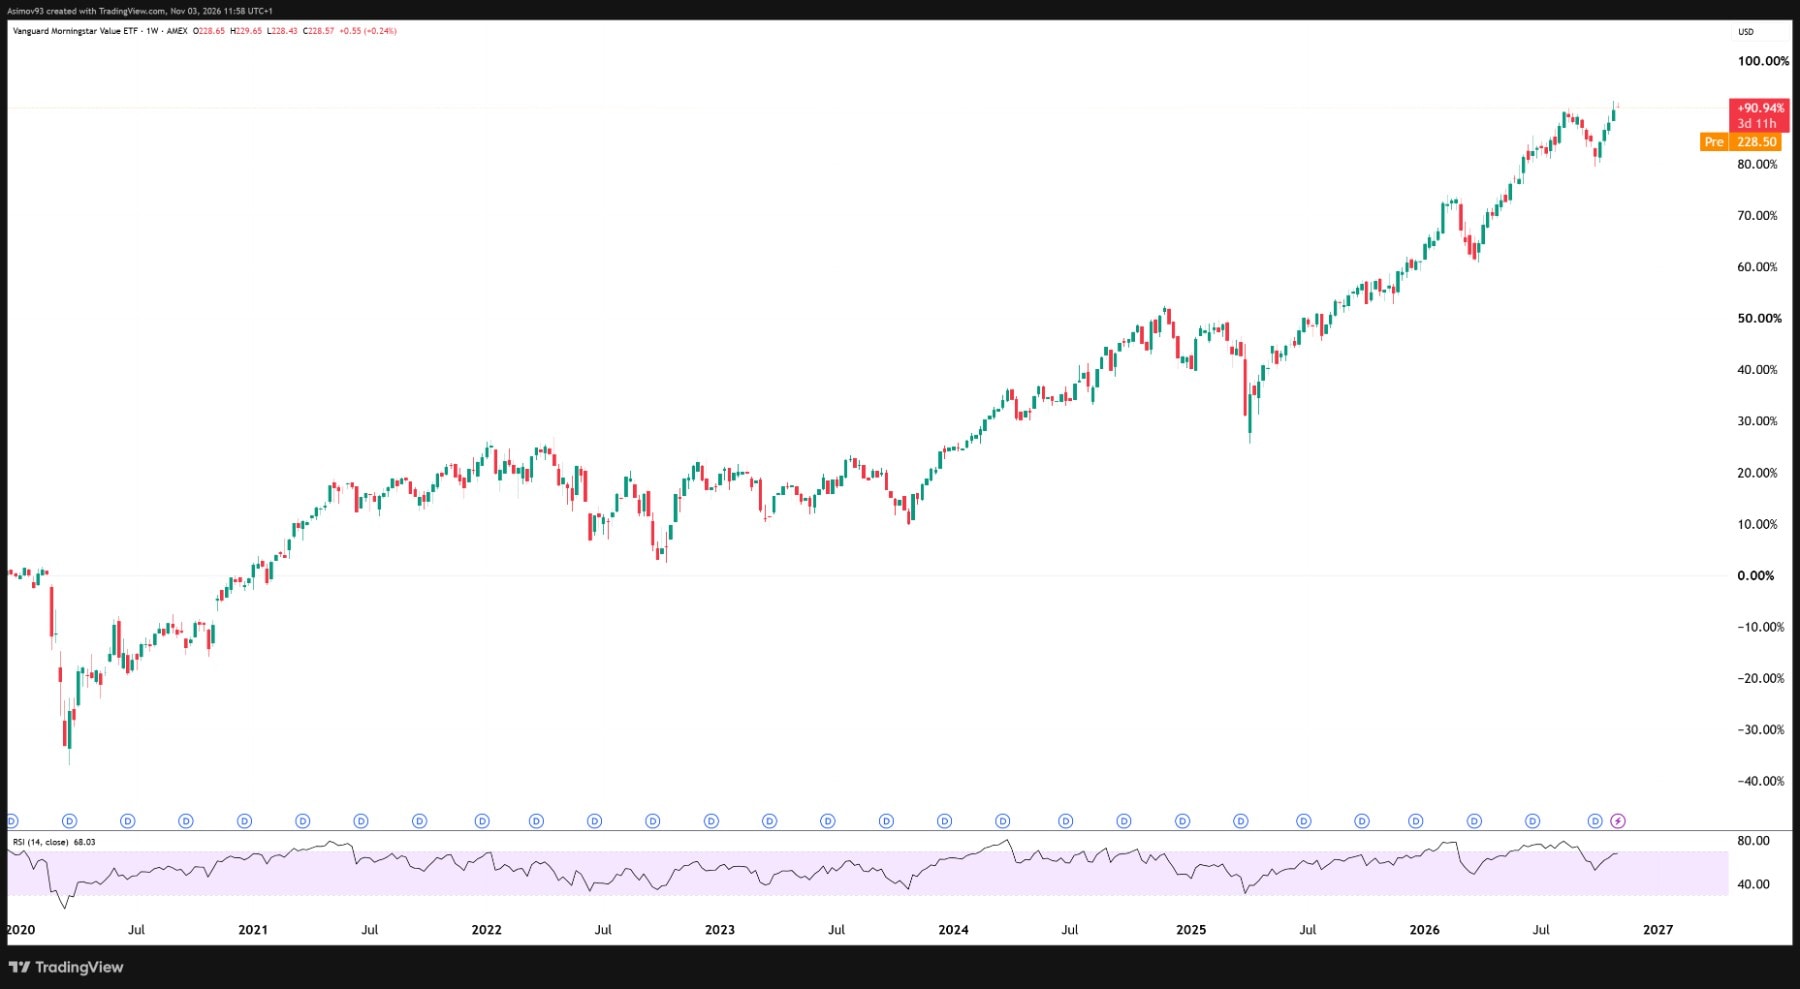
Akcie spadající do této kategorie přitom posledních pět let předvádějí velmi solidní kurzovou výkonnost. I přes strmý propad z roku 2020 si hodnotové tituly agregovaně připsaly bezmála 100 %, což anualizovaně dělá zhruba 12 %.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Hodnotové ETF Vanguard Value (VTV) se od začátku roku 2020 zhodnotilo zhruba o 91 %
Vím, že podobný výsledek v aktuální dekádě nikoho příliš nenadchne. Věřte ale, že nejde o zanedbatelné zhodnocení. V porovnání s historií byly totiž předešlé roky dosti extrémní. Jsme zkrátka rozmazlení, a proto od růstových akcií očekáváme příliš.
Úsvit hodnotových akcií právě nadešel.
Datová centra nevydělají tolik, kolik je třeba
Růstovým akciím silně škodí vyhlídky ohledně návratnosti investic do datových center. Odhad potřebných tržeb ve výši 8,5 bilionu USD vychází z předpokladu, že by firmy chtěly z těchto investic dosáhnout návratnosti investovaného kapitálu (ROIC) 12 %.
Částka 3,6 bilionu USD je přitom horní hranicí reálně očekávaných tržeb. Celý segment se tak ocitl v pasti. Podle mě jsou v ní i ti investoři, kteří vsadili vše na AI akcie.
Zdroj: Gartner, Bloomberg
Majitelé datových center potřebují do roku 2030 tržby 8,5 bilionu USD, aby pokryli investice a dosáhli 12% návratnosti kapitálu
Netvrdím, že umělá inteligence představuje slepou uličku. Naopak jsem v mnoha premium analýzách rozebíral logiku nákupu akcií největších hyperscalerů.
Chci jen říct, že trh byl poměrně naivní. Spousta lidí celou situaci podcenila a svá portfolia dostatečně nediverzifikovala. Kupovat v posledních letech hodnotové akcie? Dříve bylo zvykem se tomu spíše smát, letos se to ale postupně mění.
Přichází čas hodnotových akcií?
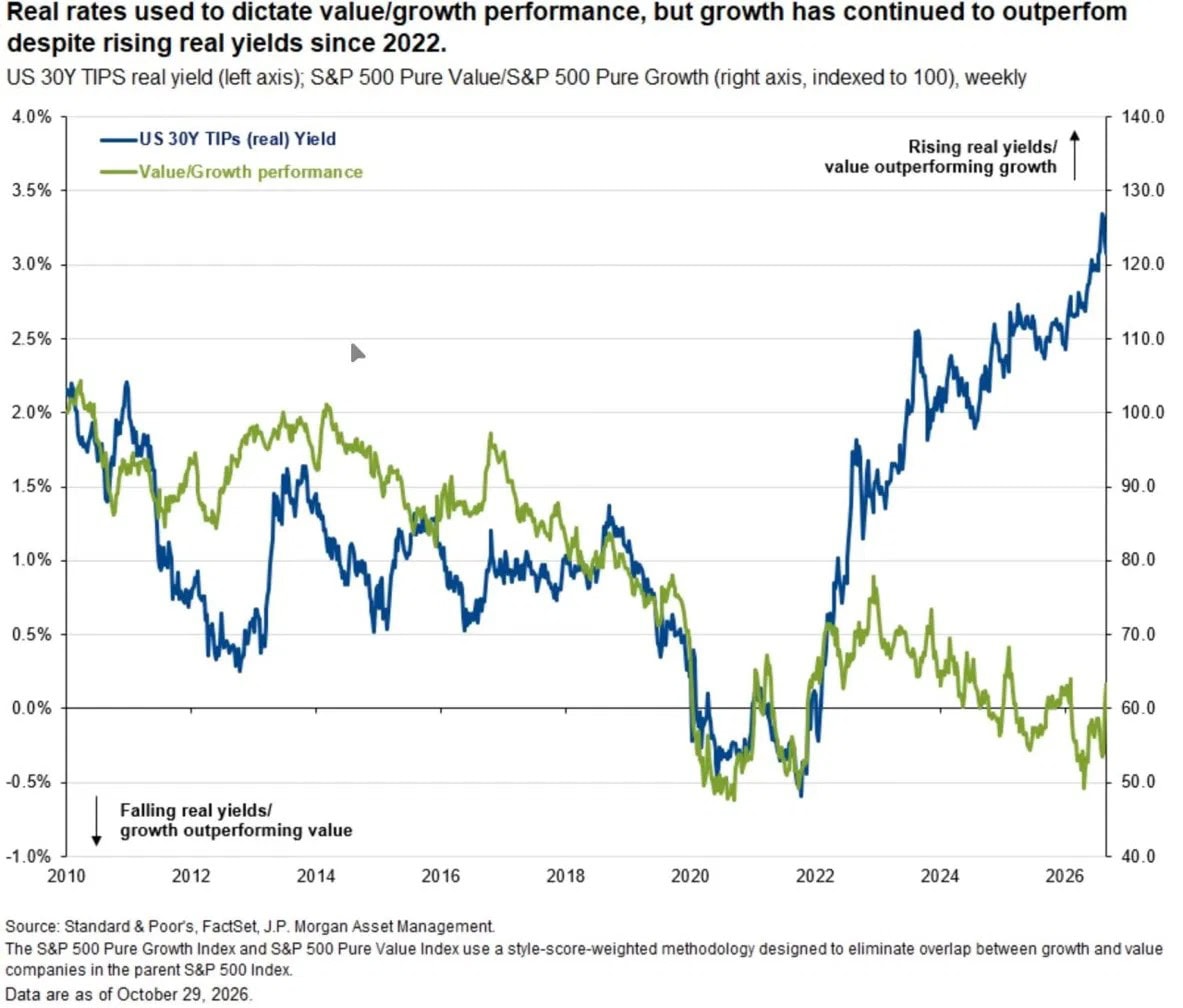
Do roku 2022 platilo jednoduché pravidlo: když rostly reálné úrokové sazby, kurzově vyhrávaly hodnotové akcie. Když reálné sazby klesaly, dařilo se logicky hlavně těm růstovým.
Hodnota růstové firmy stojí především na cash flow v relativně vzdálené budoucnosti. Čím vyšší jsou sazby, tím nižší je jeho hodnota při diskontování na současnou hodnotu peněz.
Hodnotové společnosti naproti tomu generují stabilní a očekávatelné zisky. Ze své podstaty jde o předvídatelné byznysy.
To ale neznamená, že by jim růst reálných sazeb vůbec neškodil. Jakmile reálná úroková sazba překročila 3 %, dividendové akcie se svými relativně nízkými výnosy jen stěží konkurovaly bezrizikovým investicím.
Zdroj: Standard & Poor’s, FactSet, J.P. Morgan Asset Management
Reálný výnos třicetiletých inflačně indexovaných dluhopisů USA (TIPS) a poměr výkonnosti hodnotových a růstových akcií z indexu S&P 500: do roku 2022 se obě křivky pohybovaly spolu, od té doby růstové akcie vedou i přes prudký růst reálných sazeb.
Od roku 2022 však toto pravidlo přestalo platit. Reálný výnos třicetiletých dluhopisů TIPS vystoupal nad 3 %, a přesto růstové akcie ty hodnotové jasně porážely.
Jedním z důvodů je, že růstové firmy z řad hyperscalerů a jejich dodavatelů generovaly obří zisky velmi rychle. Živě si pamatuji roky 2024 a částečně 2025 s jejich extrémním earnings momentem, které navíc umocňovaly pravidelné revize směrem nahoru.
Hotovost, kterou tyto firmy držely, logicky vydělávala na úrocích. Fungovaly jako stroje na peníze, akumulovaly obrovské objemy kapitálu a následně jej ukládaly do dluhových cenných papírů.
Vzhledem k tomu, že se úrokové sazby dlouhodobě držely na extrémně nízkých úrovních, dluhové financování je vlastně nic nestálo. To se ale v současnosti naprosto změnilo. Peníze zdarma už nejsou k dispozici a dluh je drahý.
Nástup AI navíc vytvořil podhoubí pro euforický sentiment a pocit, že přichází nové paradigma.
Tomu logicky hodnotové akcie nemohly konkurovat, ale to se teď mění.
Proč si myslím, že se to teď otočí
Asi nemusím zdůrazňovat, že první dva zmíněné faktory slábnou. Technologičtí giganti si dnes půjčují draze a veškerá hotovost směřuje do nových investic.
Sentiment kolem technologií se evidentně zhoršuje. Situace není vůbec růžová; strmé pády z říjnového výprodeje totiž nevěstí nic dobrého.
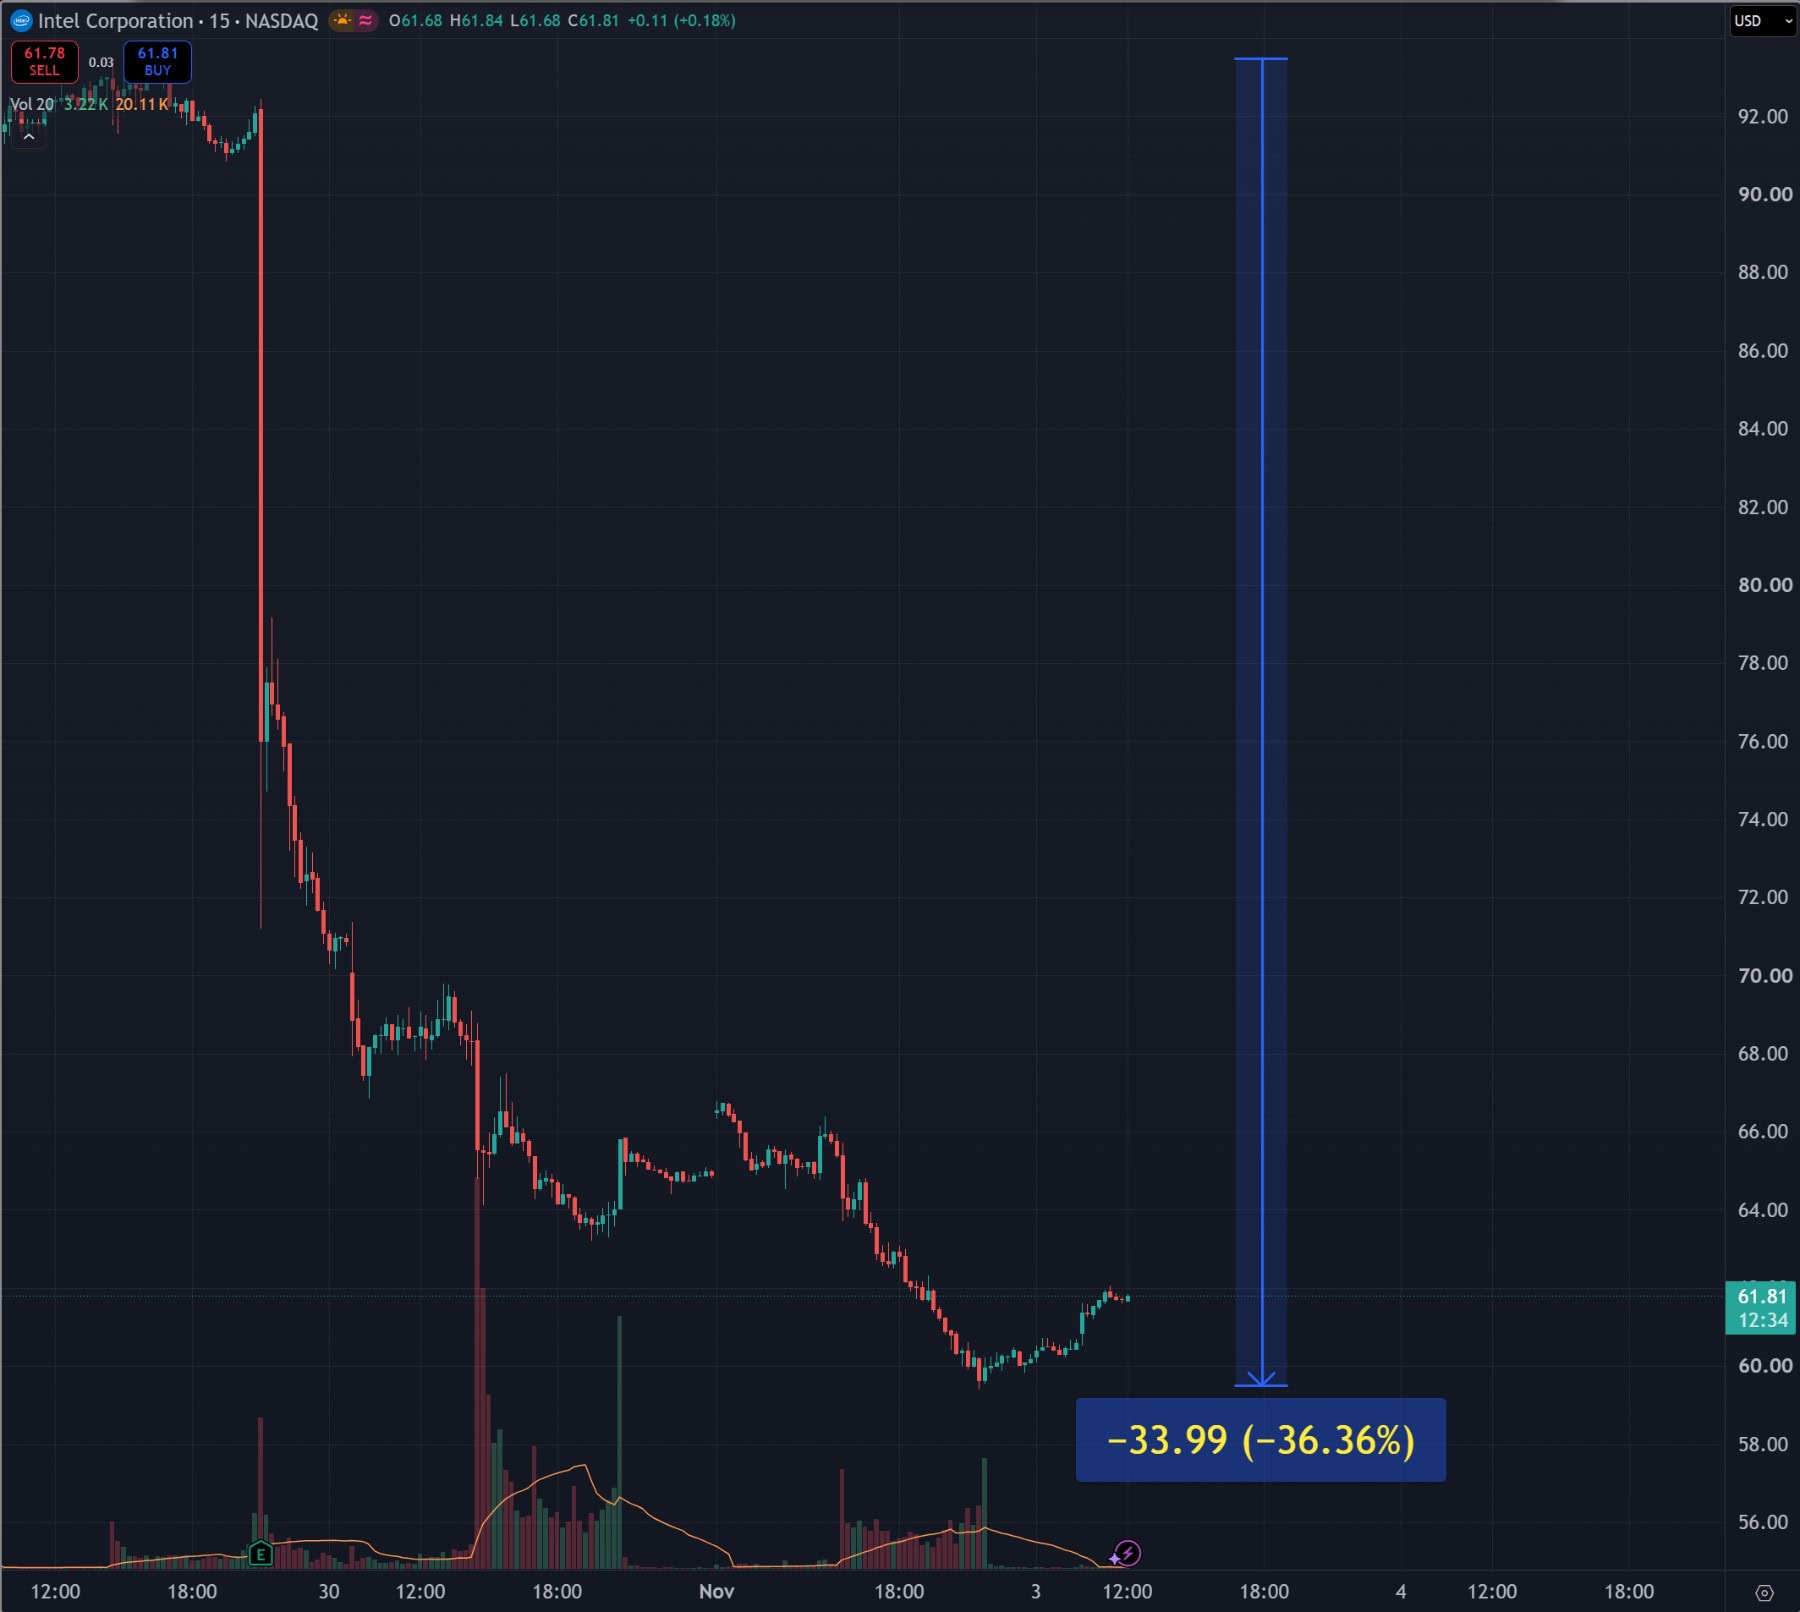
Není normální, aby akcie Intelu, zavedeného blue chip titulu, spadly za pouhé dva obchodní dny o více než 36 %.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Akcie Intel po zveřejnění výsledků za 3. čtvrtletí během několika obchodních dní ztratily až 36 %
Ocitli jsme se zkrátka v prostředí, ve kterém by tradičně měly dominovat hodnotové akcie. Banky, průmysl, spotřební zboží, energetika i zdravotnictví mohou nyní těžit z toho, co jim poslední tři roky naopak škodilo.
Už od minulého roku jsem podobný scénář předpokládal a připravoval se na něj.
V praxi to pro mě znamená vyváženější portfolio. Nezbavuji se technologických titulů, všechny pozice dál pevně držím. Myslím si totiž, že jde o podobně přechodné období jako v roce 2022.
Teď začíná ta nejdůležitější část
Nenechte si ujít konkrétní čísla a klíčové poznatky
Přečteno: 48 % článku
Zbývá: 52 %
Co se v tomto článku dozvíte?
Proč jsem krvavou lázeň na technologických akciích předpokládal
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.







 94 %

 90 %


