FinexAkcieAkcie Nvidie ztratily 33 % a v úterý přijde zkouška. Rekordní tržby tentokrát stačit nemusí!
Akcie Nvidie ztratily 33 % a v úterý přijde zkouška. Rekordní tržby tentokrát stačit nemusí!
Investoři budou sledovat především klesající marže, rostoucí náklady a sílící konkurenci v oblasti AI. Nové vedení musí přesvědčit Wall Street, že dokáže udržet mimořádný růst. Podaří se mu to?
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Nvidia zveřejní v úterý 17. listopadu po zavření americké burzy výsledky za třetí čtvrtletí, první od odchodu Jensena Huanga.
Sama počítá s tržbami 108 miliard dolarů, což by znamenalo meziroční růst o 89,5 %.Akcie přesto od říjnového maxima ztratily 33,1 % a investory tentokrát zajímá více marže a výhled než samotné tržby.
Nvidia vyrábí čipy a celé výpočetní systémy pro umělou inteligenci. Datová centra jí ve druhém čtvrtletí přinesla 89 z celkových 96,2 miliardy dolarů tržeb.
Analytici v průměru počítají s tržbami 108,8 miliardy dolarů a upraveným ziskem 2,47 dolaru na akcii. Jejich odhad tržeb leží jen těsně nad středem výhledu, který firma vydala v srpnu.
Ukazatel
Skutečnost za 2. čtvrtletí
Výhled Nvidie na 3. čtvrtletí
Odhad analytiků
Tržby
96,2 mld. USD
108 mld. USD (105,8 až 110,2)
108,8 mld. USD
Hrubá marže
75,0 %
74,0 % (73,5 až 74,5)
neuvádíme
Upravený zisk na akcii
2,22 USD
firma neuvádí
2,47 USD
Účetní zisk na akcii
2,46 USD
firma neuvádí
neuvádíme
Účetní zisk byl ve druhém čtvrtletí vyšší než upravený, protože zahrnul 7,8 miliardy dolarů ostatních výnosů, hlavně z přecenění investic. Analytici proto sledují upravený zisk, který podobné položky vynechává.
Skutečná laťka přitom leží výše než odhad analytiků. V posledních třech čtvrtletích překonala Nvidia střed vlastního výhledu průměrně o 5 %, což by tentokrát odpovídalo tržbám 113,4 miliardy dolarů.
Tržby na úrovni samotného odhadu by tak část investorů četla jako zpomalení.
Proč bude výhled důležitější než samotné výsledky?
Akcie se obchodují za 17,5násobek zisku očekávaného v tomto fiskálním roce, ale jen za 10,2násobek zisku očekávaného v příštím. Ocenění tedy stojí na zisku, který firma teprve má vydělat.
Vedení v srpnu předběžně uvedlo, že tržby ve fiskálním roce 2028 vzrostou zhruba o 70 %. Zopakuje-li tento odhad i nové vedení, potvrdí základ, na kterém stojí odhady analytiků.
Kdyby ho snížilo, ani rekordní třetí čtvrtletí nezabrání tomu, aby analytici odhady přepočítali směrem dolů. Proto mohou akcie klesnout i po výsledcích, které očekávání překonají.
Kdy výsledky vyjdou
Nvidia je zveřejní v úterý 17. listopadu po zavření americké burzy, tedy zhruba ve 22:20 středoevropského času. Následuje hovor vedení s analytiky, na kterém zazní výhled na čtvrté čtvrtletí.
Tržby rostou rychleji než zisk. Proč Nvidii klesá marže?
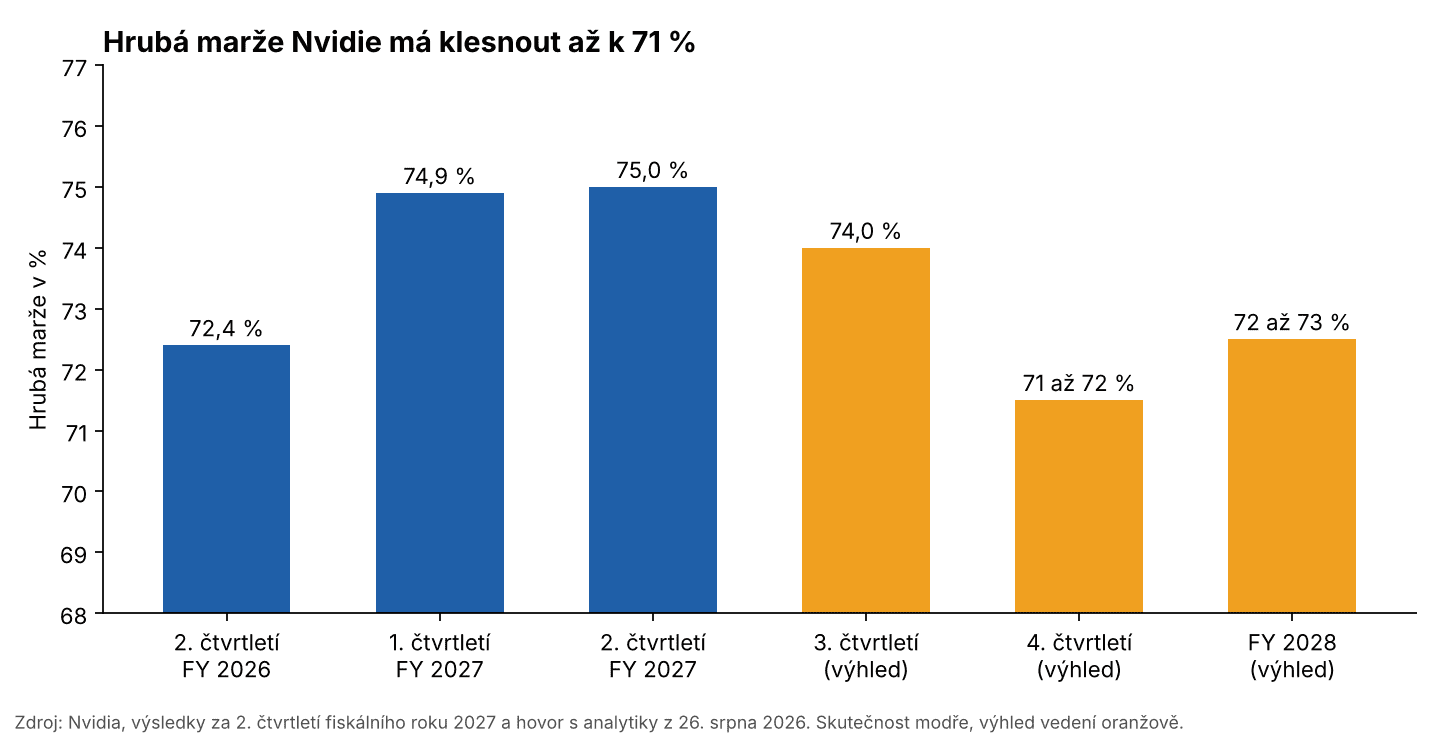
Hrubá marže má ze 75 % klesnout ve čtvrtém čtvrtletí na 71 až 72 %. Finanční ředitelka Colette Kressová to v srpnu zdůvodnila prudkým zdražením paměťových čipů, které Nvidia do svých systémů nakupuje.
Hrubá marže ukazuje, kolik firmě zbude z tržeb po odečtení nákladů na výrobu.
Každý procentní bod znamená při čtvrtletních tržbách 108 miliard dolarů zhruba 1,1 miliardy dolarů hrubého zisku.
Pokles ze 75 % na střed ohlášeného pásma by tak Nvidii stál 3,8 miliardy dolarů za čtvrtletí. Po zdanění to podle našeho propočtu odpovídá přibližně 0,13 dolaru na akcii, tedy 5 % očekávaného čtvrtletního zisku.
Jinak řečeno: prvních 4,9 % růstu tržeb jen vyrovná nižší marži a hrubý zisk se začne zvyšovat až nad touto hranicí.
Zdroj: Nvidia (výsledky za 2. čtvrtletí fiskálního roku 2027 a hovor s analytiky)
Hrubá marže Nvidie a výhled vedení ze srpna 2026.
Pro fiskální rok 2028 vedení čeká marži 72 až 73 %, protože od prvního čtvrtletí začnou platit vyšší ceny. Zda je zákazníci přijmou, patří k hlavním otázkám úterního hovoru.
Závazky vůči dodavatelům za 279 miliard dolarů
Nvidia si u dodavatelů pamětí a výrobních kapacit zajistila dodávky za 279 miliard dolarů, zatímco o čtvrtletí dříve to bylo 119 miliard. Pokud by poptávka po čipech zeslábla, závazky zůstanou a zasáhnou marži i hotovost.
Největší zákazníci si staví vlastní čipy
Z datových center získala Nvidia ve druhém čtvrtletí 55 % tržeb od největších provozovatelů cloudu. Jeden přímý zákazník sám tvořil 16 % všech tržeb.
Právě tito zákazníci vyvíjejí vlastní čipy: Google řadu TPU a Amazon čipy Trainium. Tvůrce modelu Claude, společnost Anthropic, ve svém prospektu uvádí závazky za kapacitu s čipy Googlu nejméně 282,5 miliardy dolarů.
Tržby od velkých cloudových firem navíc rostly pomaleji než od ostatních zákazníků. Mezičtvrtletně přidaly 13 %, zatímco zbytek datových center 25 %.
Přímým soupeřem zůstává AMD. V datových centrech utržila za třetí čtvrtletí 8,6 miliardy dolarů, meziročně o 96,9 % více, stále jde ovšem zhruba o desetinu tržeb Nvidie.
Huang v srpnu na dotaz k vlastním čipům zákazníků odpověděl, že jde většinou o čipy pro jeden cloud nebo jednu službu, kdežto systémy Nvidie běží u všech poskytovatelů. Nové vedení bude muset tento argument doložit čísly.
Co musí Nvidia vysvětlit bez Huanga?
Firmu dočasně vede Colette Kressová, která zároveň zůstává finanční ředitelkou. Představenstvo přijalo Huangovu rezignaci 11. listopadu a hledá stálého nástupce uvnitř firmy i mimo ni.
Investoři budou chtít slyšet tři věci:
Zda platí srpnový výhled. Tedy růst tržeb zhruba o 70 % ve fiskálním roce 2028 a marže 72 až 73 %.
Jak pokračuje náběh systémů Vera Rubin. Ve třetím čtvrtletí měly tvořit asi 20 % tržeb z datových center.
Kdo drží vztahy s největšími zákazníky a v jakém horizontu chce představenstvo jmenovat stálého ředitele.
Co je pro akcionáře důležitější než překonání odhadů?
Překonání odhadu tržeb je u Nvidie pravidlem, takže samo o sobě mnoho neřekne. Rozhodovat budou tři jiná čísla.
Co sledovat
Příznivé překvapení
Nepříznivé překvapení
Hrubá marže za 3. čtvrtletí
74,5 % a více
pod 73,5 %
Výhled marže na 4. čtvrtletí
nad 72 %
pod 71 %
Růst tržeb ve fiskálním roce 2028
potvrzení zhruba 70 % nebo více
snížení odhadu nebo mlčení
Hranice v tabulce vycházejí z pásem, která vedení samo ohlásilo v srpnu.
Akcie po listopadovém propadu patří k nejlevnějším od roku 2019, pokud se naplní odhady zisku. Právě tyto odhady teď závisejí na marži a na výhledu, který poprvé nepředstaví Jensen Huang.
Rekordní tržby bez potvrzeného výhledu proto nízké ocenění neobhájí.
Tohle je další Palantir. Akcie, která může do roku 2032 vyrůst až 10x
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?
Zakladatel Finexu a aktivní investor s více než desetiletou praxí na finančních trzích. Dlouhodobě se zaměřuje na akcie, kryptoměny a pasivní investování a věří, že kvalitní finanční vzdělávání je základem úspěšného budování majetku.
Jeho cílem je pomáhat lidem lépe se orientovat ve světě investic, zpřístupňovat kvalitní informace a přispívat ke zvyšování finanční gramotnosti v Česku a na Slovensku.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %


