FinexAnalýzy2 legendární akcie, které nikdy nepřestaly vyplácet dividendy. Jejich největší přednost může slábnout
2 legendární akcie, které nikdy nepřestaly vyplácet dividendy. Jejich největší přednost může slábnout
Dvě americké spotřebitelské stálice zvyšují dividendy více než šest desetiletí, ale jejich tržby rostou jen pomalu. Pětiletý model ukazuje, jaké tempo růstu výplat dokáže podpořit jejich volná hotovost.
Obě společnosti rostou spíše pomalu. Otázkou proto není, která akcie je lepší, ale jak dlouho mohou dividendy růst rychleji než samotný byznys. Rozhodovat budou marže, schopnost zdražovat a tvorba volné hotovosti.
Silná pozice, pomalý růst
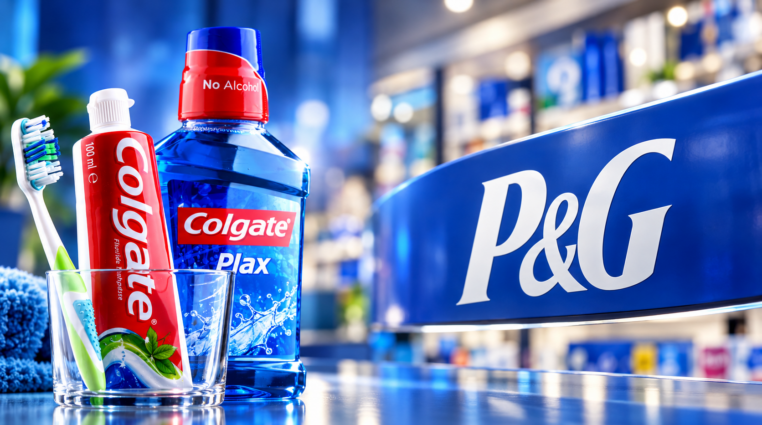
Colgate ovládá zhruba 41 % světového trhu zubních past a téměř třetinu trhu manuálních zubních kartáčků. Ve druhém čtvrtletí zvýšil tržby o 4,9 %, organicky o 2,4 %, a hrubá marže dosáhla 61,5 %.
Pětinu tržeb tvoří krmiva pro zvířata Hill’s. Jejich organický růst o 2,1 % ale táhly hlavně ceny, zatímco prodané objemy reálně klesly.
Upravený zisk na akciivzrostl o 8 % a výdaje na reklamu o 15 %. Zatímco v Severní Americe organické tržby klesly o 3 %, na rozvíjejících se trzích vzrostly o 5,5 %.
Anketa
Již hlasovalo 415 čtenářů
Kdybyste si dnes museli vybrat pouze jeden styl investování, který by to byl?
Procter & Gamble stojí na širokém portfoliu značek, jako jsou Tide, Pampers, Gillette nebo Oral-B. Ve fiskálním roce 2026 zvýšil tržby o 3 %, organicky jen o 1 %, a v posledním čtvrtletí organické tržby víceméně stagnovaly.
Na příští rok čeká růst o 1 až 3 %.
Upravený zisk na akcii má v příštím roce vzrůst nejvýš o 3 %. Firmu zatíží dražší suroviny, energie a doprava zhruba za miliardu dolarů po zdanění. V posledním čtvrtletí jí také klesly tržby v péči o ústa, kde přímo soupeří s firmou Colgate.
Vývoj cen akcií Colgate-Palmolive a Procter & Gamble za posledních 12 měsíců
Colgate v prvním pololetí 2026 vytvořil 1,48 miliardy dolarů volného cash flow, tedy hotovosti z provozu po zaplacení nutných investic. Na dividendách vyplatil 0,88 miliardy, což tvoří přibližně 60 % této částky.
Procter & Gamble vytvořil za fiskální rok volné cash flow kolem 15,1 miliardy dolarů a na dividendách vyplatil 10,2 miliardy, tedy asi 68 %. Spolu s odkupy akcií vrátil akcionářům prakticky veškerou vytvořenou hotovost.
Co určuje prostor pro další růst dividend?
Volné cash flow (FCF) představuje hotovost, která firmě zbývá z provozu po kapitálových investicích.
Nižší podíl dividend na FCF obvykle znamená větší rezervu pro jejich budoucí zvyšování.
Zadlužení, investiční potřeby a zpětné odkupy akcií mohou prostor pro růst dividend omezovat.
Pětiletý model používá jako orientační hranici 75 % volného cash flow vypláceného na dividendách. Výchozí poměr vychází u společnosti Colgate z prvního pololetí 2026, u Procter & Gamble z celého fiskálního roku.
Scénáře ukazují maximální tempo růstu dividend při různém vývoji hotovosti:
Pesimistický scénář, kdy hotovost Colgate roste o 1 % a u Procter & Gamble stagnuje: Colgate až o 5,8 %, Procter & Gamble jen o 2,1 % ročně.
Základní scénář s růstem hotovosti o 4 % a 3 %: Colgate až o 8,9 %, Procter & Gamble o 5,2 % ročně.
Optimistický scénář s růstem o 6 % a 5 %: Colgate až o 11 %, Procter & Gamble o 7,2 % ročně.
Colgate disponuje o něco větší rezervou, přesto v posledních deseti letech zvyšoval dividendu pouze o 3,1 % ročně. Procter & Gamble by své dosavadní tempo kolem 5 % udržel v základním i optimistickém scénáři.
K 9. říjnu 2026 se Colgate obchodoval přibližně za 35násobek vykázaného zisku, Procter & Gamble za 23násobek. Colgate sice zatěžují jednorázové restrukturalizační náklady, očekávaný násobek zisku se ale u obou firem pohyboval kolem hodnoty 22.
Váš kapitál může být ohrožen
•
Uvedená cena a graf jsou pouze informativní. Negarantujeme žádné výnosy a informace uvedené na těchto stránkách nepředstavují investiční poradenství.
Která dividenda poroste bezpečněji
Obě firmy se opírají o silné značky a dlouhou dividendovou historii, jejich hlavní byznys ale roste jen velmi pozvolna. Colgate vyplácí akcionářům menší podíl hotovosti, a má tak větší manévrovací prostor dividendu dále zvyšovat.
Procter & Gamble naproti tomu nabízí o něco vyšší výnos, ale funguje s menší rezervou. Pokud by se jeho růst v dohledné době nezrychlil, mohlo by další zvyšování dividendy v příštích letech citelně zpomalit.
Jak uděláte z 1 milionu 10: přesný postup i s modelovým portfoliem
Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?
Pavel Tulačka je zkušený obchodní manažer a analytik s více než dvacetiletou praxí v e-commerce, mezinárodním obchodu a logistice. Sám je aktivním investorem již více než sedm let, díky čemuž ve svých textech propojuje hlubokou znalost reálného byznysového prostředí s vlastními zkušenostmi z kapitálových trhů. Pavel je autorem několika odborných publikací zaměřených na vzdělávání začínajících i pokročilých investorů. Aktuálně se specializuje na hloubkovou fundamentální analýzu a využití nástrojů Business Intelligence (Power BI, SQL) při vyhodnocování tržních trendů. Jeho cílem je transformovat komplexní ekonomická data do srozumitelných a prakticky využitelných strategií pro širokou investorskou obec.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.










 94 %

 90 %