FinexAnalýzyTato akcie vypadá tak draze, že musí spadnout. Proč ji stále držím a uvažuji o dalších nákupech
Premium Tato akcie vypadá tak draze, že musí spadnout. Proč ji stále držím a uvažuji o dalších nákupech
Cena akcie je blízko historického maxima a klasické valuační ukazatele vypadají extrémně. Růst zisku ale investory drží v euforii. Jak dlouho tohle může vydržet?
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Akciové trhy jsou na prahu velkého rozhodnutí, zda budou pokračovat v dalším cenovém růstu, nebo si dají pořádný oddych.
Vlastně se celý tržní vývoj odvíjí od toho, jaké zisky budou v následujících kvartálech reportovat technologické společnosti. Od čeho jiného taky, že ano?
Kromě toho jsou pod drobnohledem především dluhopisové trhy, které každého doslova děsí. A ty obavy přitom nepramení z iracionální emoce. Mít nyní opodstatněné obavy je podle mého názoru naprosto v pořádku.
Já sám sleduji vývoj na dluhopisových trzích každý den a nemám z toho velkou radost.
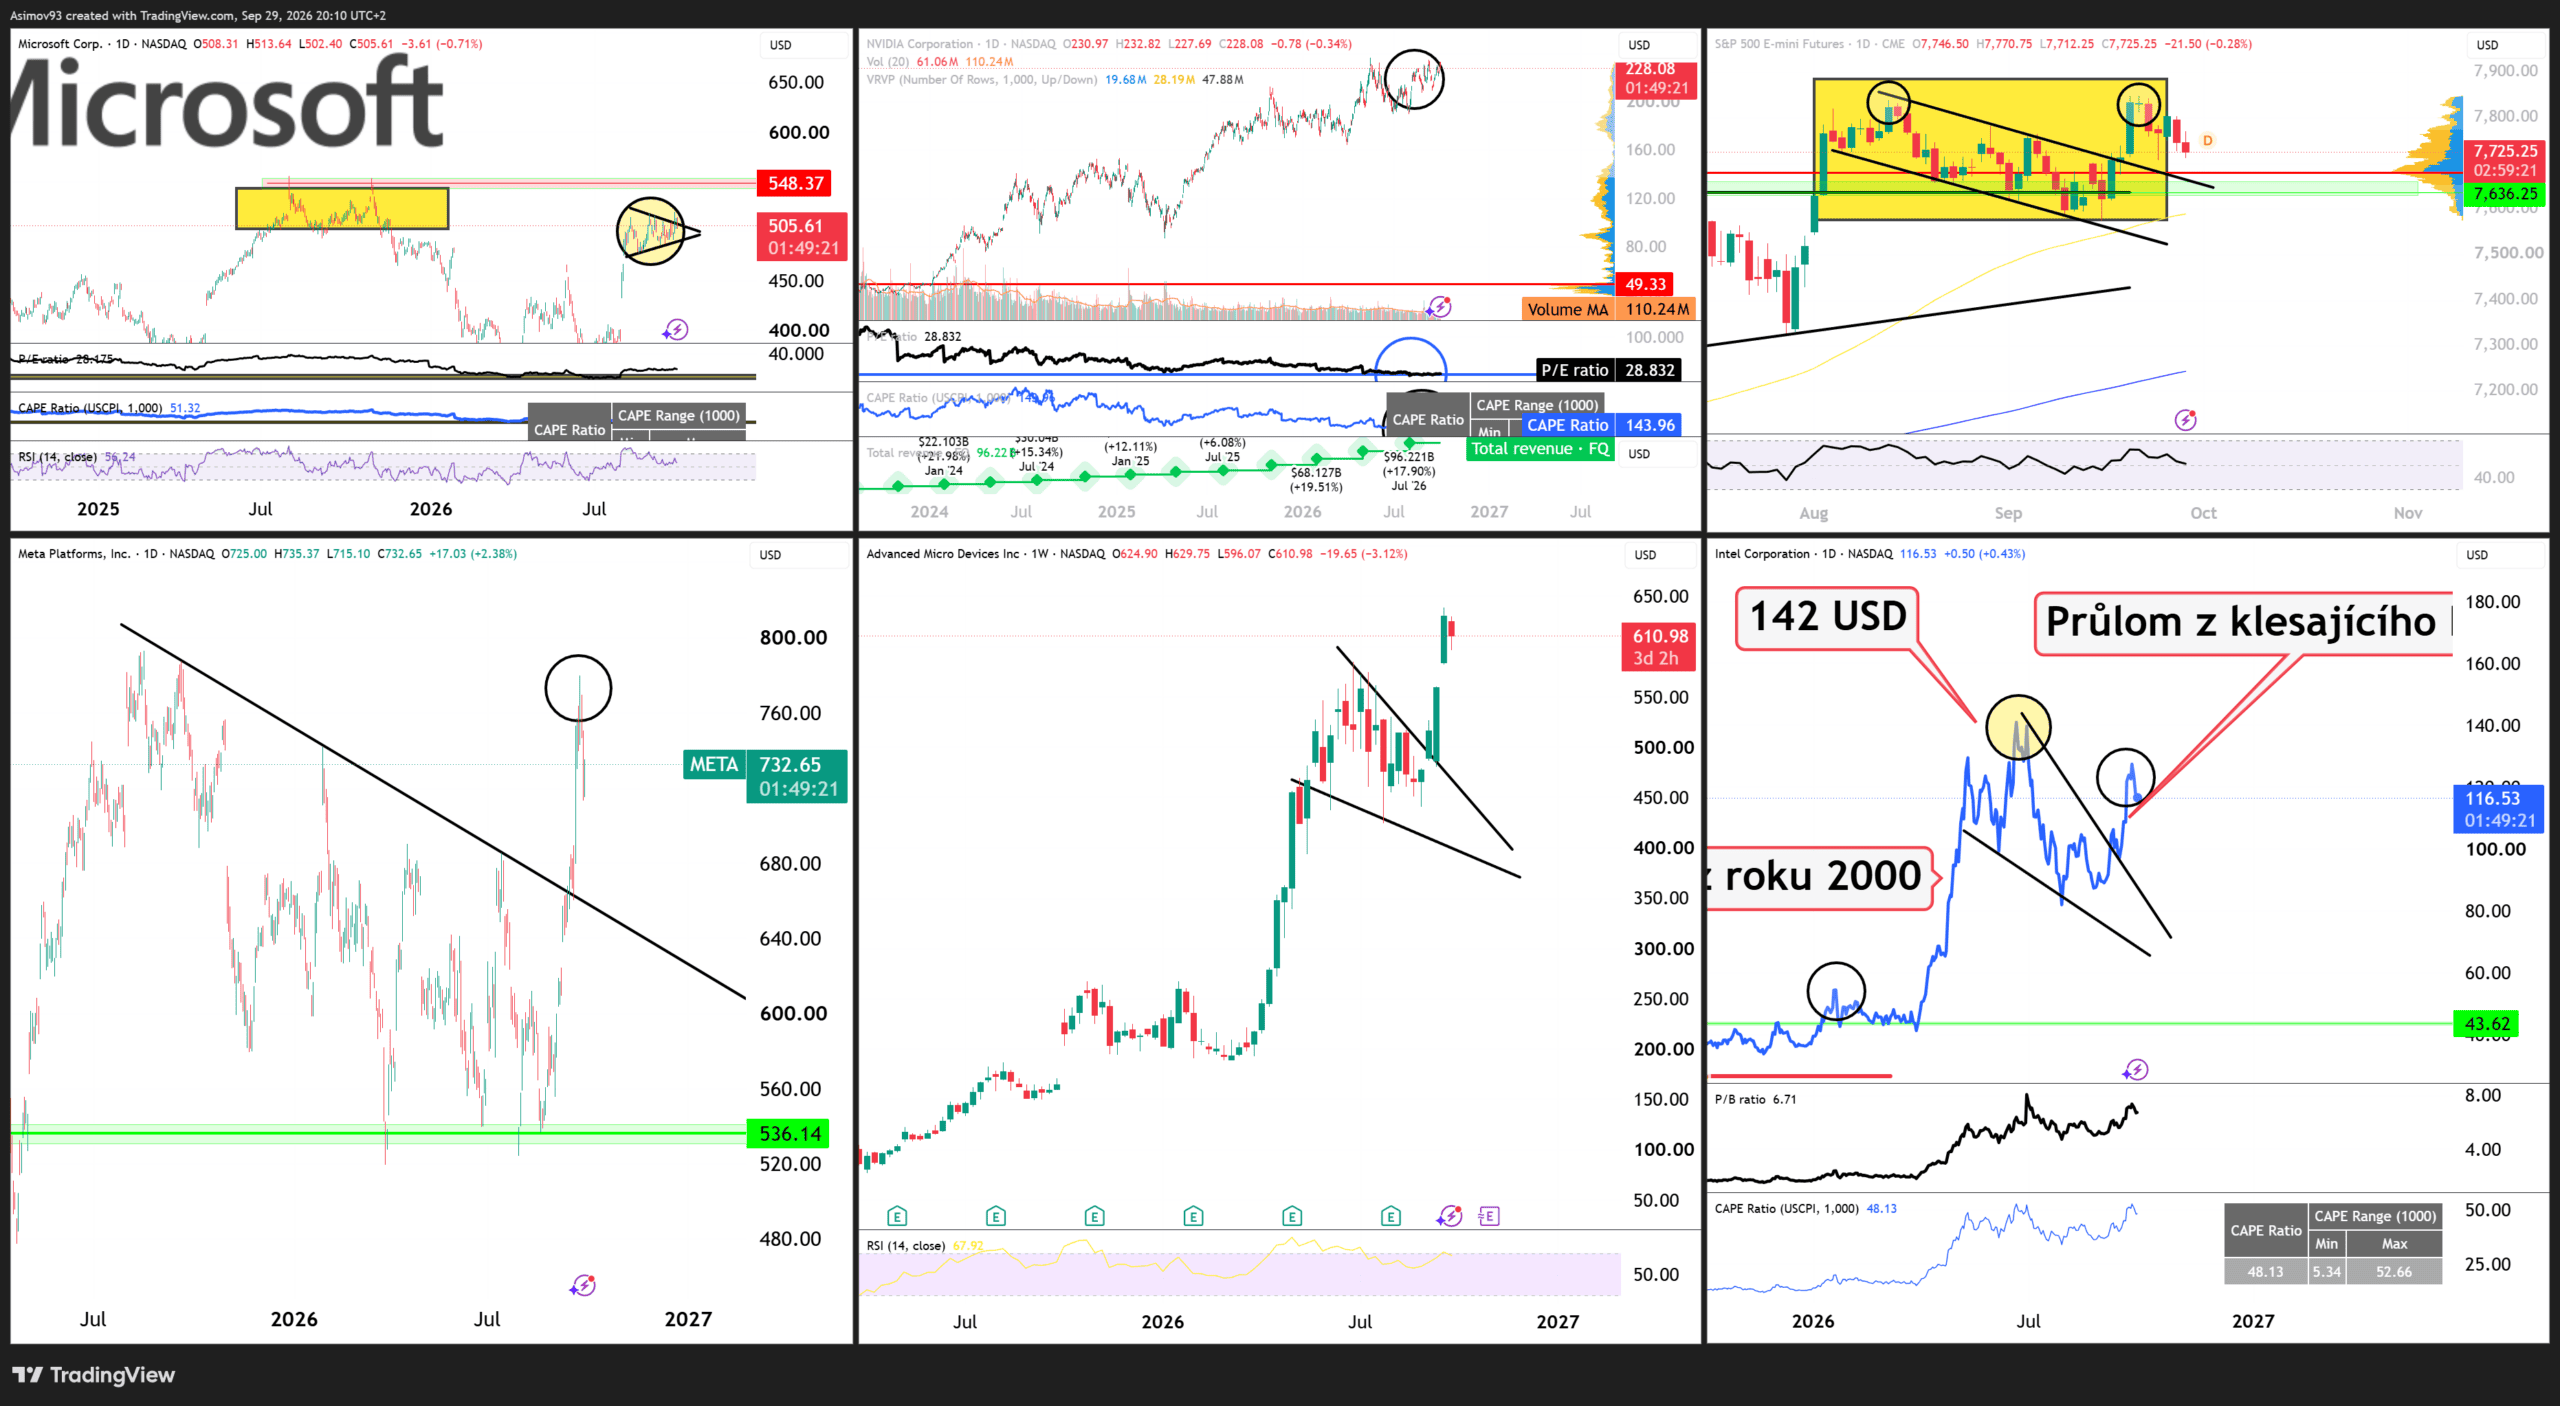
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Akcie technologických velikánů a akciový index S&P 500
Byl jsem totiž celé roky toho názoru, že tržní úrokové míry výše nepůjdou. A to mám tendenci být spíše skeptický. A tady to máte. Celý dlouhý konec výnosové křivky se najednou nachází nad 5 %.
Kromě toho, že mé pozice v dluhopisových ETF jsou výkonnostně hluboko v minusu, jde hlavně o negativní tlak na ceny akciového trhu. Logicky se diskontuje s vyšší sazbou, a to znamená větší přísnost investorů.
Já jsem ale v tomto konkrétním případě optimista a myslím si, že to nakonec dobře dopadne. Ve skutečnosti k tomu existují pádné argumenty. Proto stále držím své pozice ve výrobcích čipů. Jaké to jsou? To se brzy dozvíte.
AI akcie nejsou žádná investiční bublina
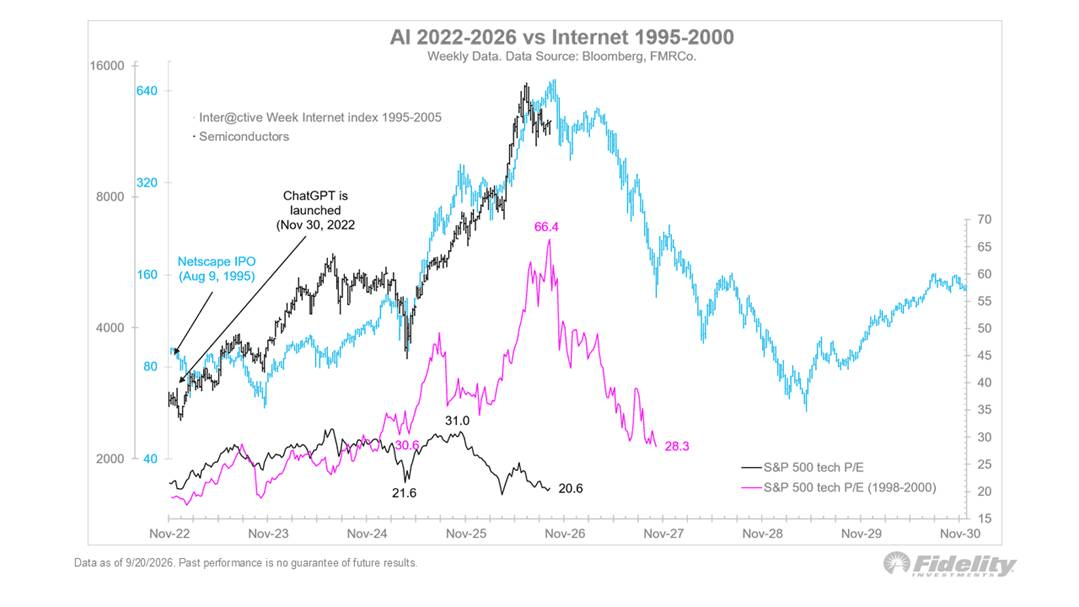
Cenový vývoj polovodičových akcií od spuštění ChatGPT sedí skoro na chlup přesně na vývoj internetových akcií v druhé polovině 90. let.
Když ty dvě křivky položíte přes sebe, je to doslova jako přes kopírák. Nemusím asi nijak rozebírat, že to po přelomu milénia dopadlo velmi špatně. Tenhle příběh zná každý investor.
Zdroj: Fidelity
Polovodičové akcie od spuštění ChatGPT kopírují vývoj internetové bubliny v druhé polovině 90. let, ale nyní jsou mnohem levnější
Vskutku zajímavé je i to, že bychom dle historie měli být na samotném vrcholu cenového růstu.
Ještě že máme tentokrát takové štěstí, protože situace není v žádném případě srovnatelná s tím, co známe z 90. let. To si přitom spousta drobných investorů absolutně neuvědomuje.
Stačí se podívat na valuace a technologické akcie jsou markantně levnější.
Rozdíl je totiž v tom, že AI společnosti generují ohromné zisky a jejich tržní ohodnocení je hluboko pod tím, co pamatujeme z konce internetové bubliny.
V roce 2000 bylo přitom běžné, že draze oceněné firmy neměly ani žádný obrat, natož zisk. Cenové grafy jsou tedy fajn, ale samy o sobě vám nic moc neukážou.
Když se něco zlomí, bude to kvůli drahým penězům
Pokud se na trhu s AI akciemi cokoliv zvrtne, podle mě to bude spíše kvůli drahému financování a postupnému propisování dřívějších investic do nákladů.
Hyperscaleři podle odhadů utratí za příštích dvanáct měsíců na kapitálových výdajích zhruba 916 miliard USD a v roce 2027 mají celkové výdaje velkých technologických firem překonat bilion USD.
Jenže všechno, co se dnes investuje do datových center, se v dalších letech postupně objeví ve výsledovce jako odpisy.
To znamená, že v příštích kvartálech nebudou výsledovky těchto firem vypadat tak skvěle jako doposud. Zatím se nad tím jenom spekuluje, ale očekává se, že marže markantně klesnou. Jak na to trhy zareagují, je logicky ve hvězdách.
Já si osobně nemyslím, že to bude až taková tragédie, ale je to i jeden z důvodů, proč podíl investic v tzv. hyperscalerech držím relativně na uzdě. Ačkoliv jsem v poslední době tyhle tituly kupoval za relativně velké částky.
Na grafu vítězů a poražených na poli AI je vidět, že od dubnového cenového dna z roku 2025 vydělali nejvíc výrobci pamětí, pak datová centra a výrobci AI čipů.
Softwarové firmy a zbytek indexu bez AI přitom za tahouny výrazně zaostávají. Právě proto jsem je kupoval – opět zafungovala kontrariánská logika.
Teď začíná ta nejdůležitější část
Nenechte si ujít konkrétní čísla a klíčové poznatky
Přečteno: 42 % článku
Zbývá: 58 %
Co se v tomto článku dozvíte?
Zda jsou čipové akcie na vrcholu
Proč je pravděpodobně čeká korekce
Proč lituji toho, že jsem v této akcii nevybudoval větší pozici
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %