Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Ještě před pár týdny to vypadalo, že americké státní dluhopisy mají dno někde hluboko v pekle.
Výnos desetiletého dluhopisu se na začátku října totiž vyšplhal až k 5,35 %, což je nejvíce od roku 2002, a dluhopisové ETF na dlouhé splatnosti se propadlo na své historické minimum.
Pak se ale trh v mžiku otočil. To je naprosto normální jev, když se dostane do extrémních situací. Ceny dluhopisů každopádně vyrazily prudce vzhůru a předvedly ukázkové oživení ve tvaru písmene V (tzv. V-shape).
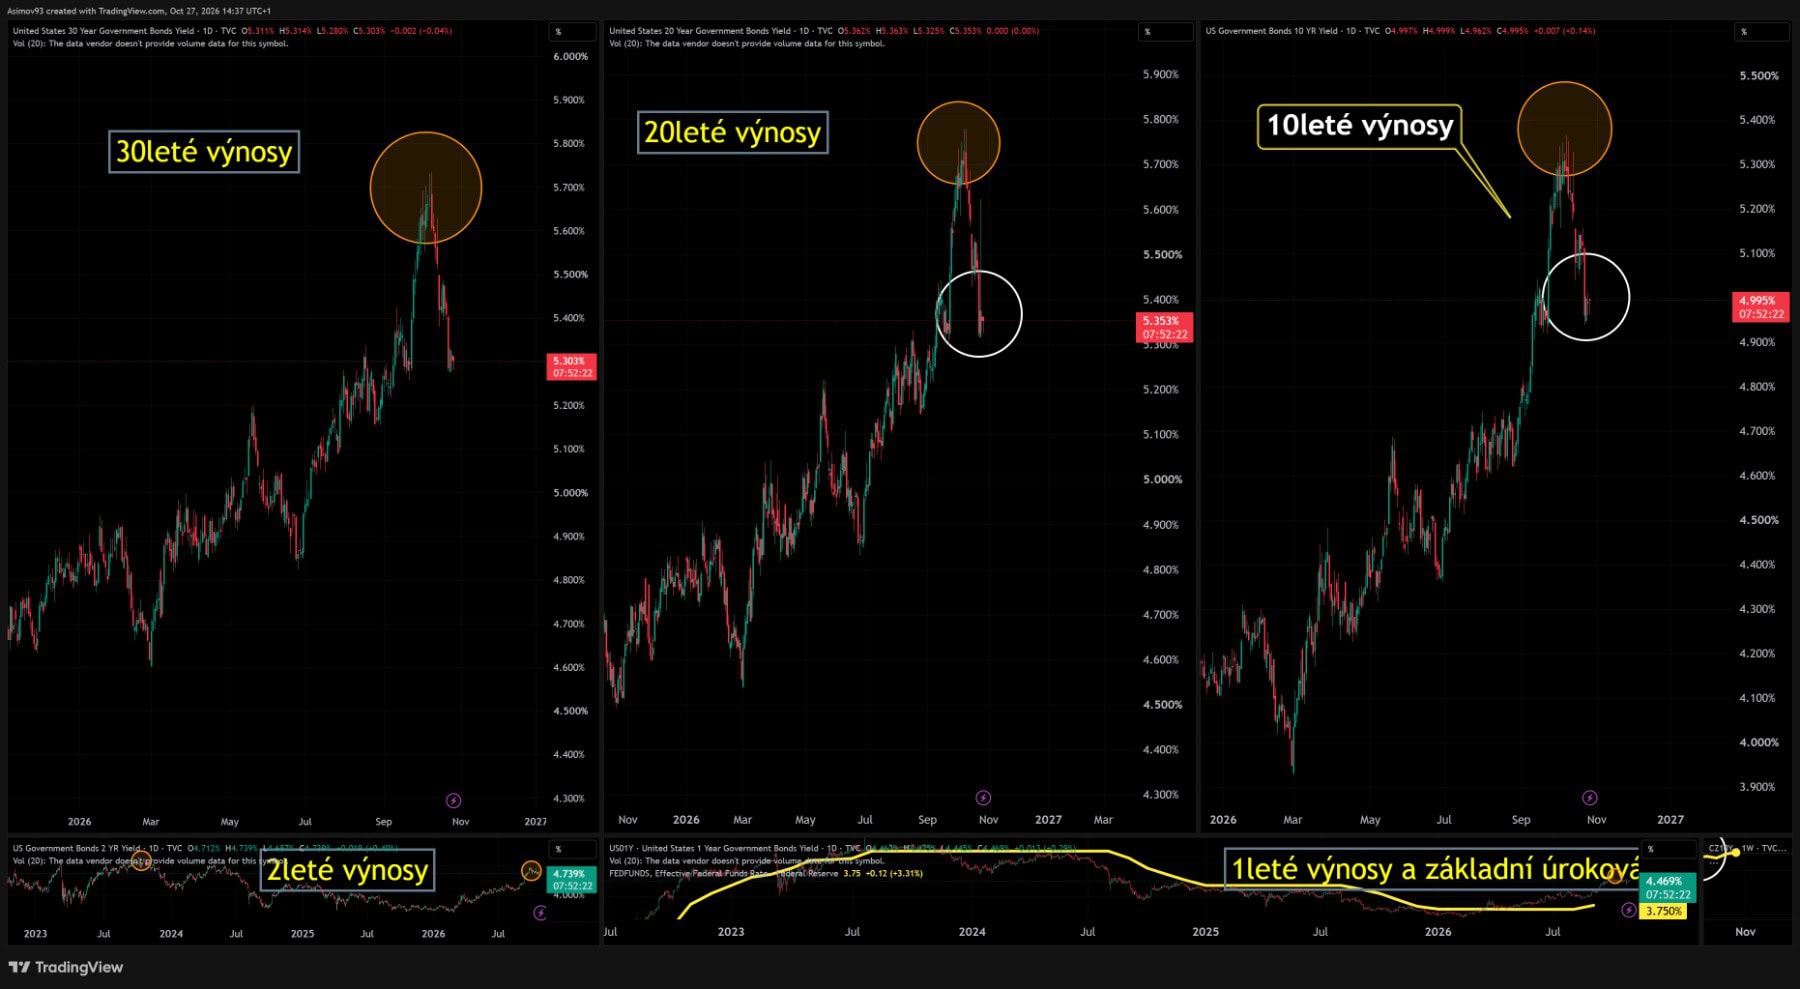
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Výnosy amerických státních dluhopisů v říjnu vytvořily vrchol a prudce se otočily: třicetiletý klesl z 5,7 % na 5,30 %, dvacetiletý z 5,78 % na 5,35 % a desetiletý z 5,36 % pod 5 %
Proto si myslím, že dluhopisový trh našel své střednědobé cenové dno, respektive vrchol tržních výnosů.
Osobně se domnívám, že vysoké výnosy mají svůj vrchol za sebou a dluhopisy teď mohou představovat docela dobrý obchod. Nebudu ale zastírat, že by mě to osobně nějak lákalo.
Můj problém spočívá v tom, že jsem začal nakupovat už před několika lety a pozice jsem konzistentně akumuloval.
To se nakonec ukázalo jako chyba. Kdybych ale na tomto trhu ještě nic nekoupil, asi bych do něj po růstu výnosů nad 5 % rychle skočil.
Ideální obchod to ale není, protože inflace je tu stále s námi a velké technologické firmy si na umělou inteligenci půjčují takové objemy peněz, že státním dluhopisům přímo konkurují. Prostě je tu zase ten příslovečný ďábel skrytý v detailech.
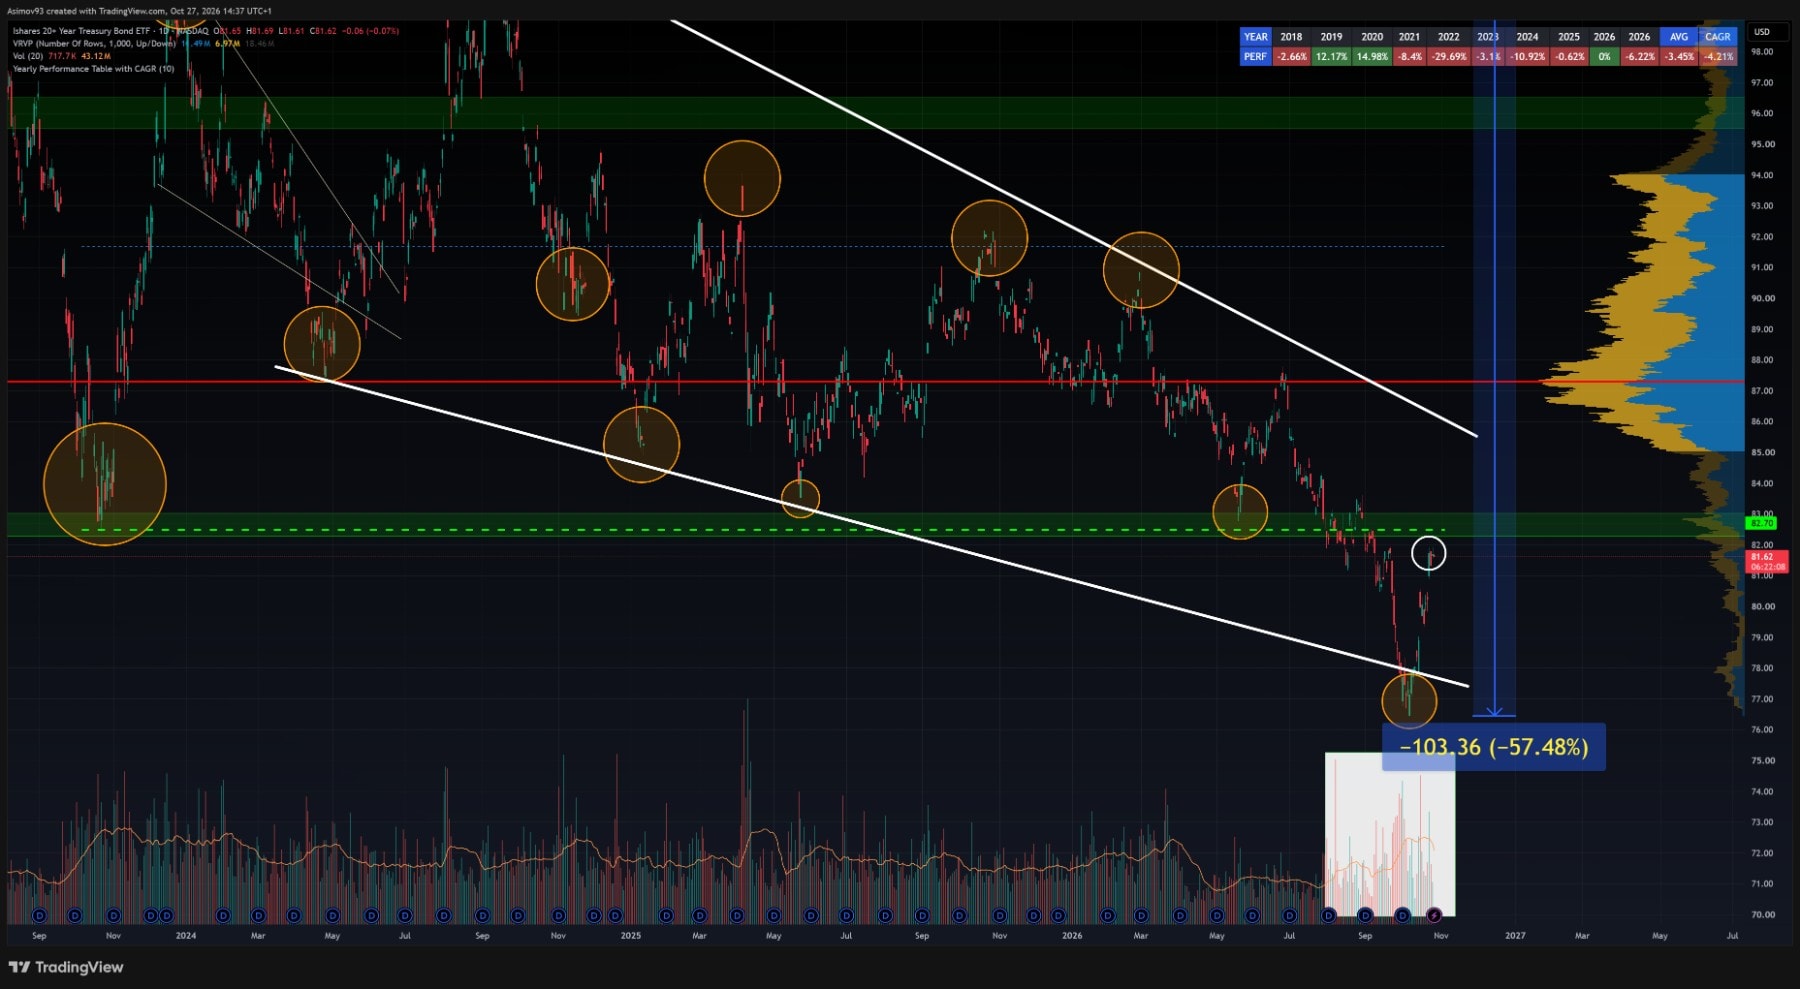
Dluhopisové ETF TLT, které drží americké státní dluhopisy se splatností nad 20 let, se ještě v polovině října obchodovalo kolem 77 USD, tedy zhruba o 57 % pod vrcholem z roku 2020.
Pak ale přišel prudký odraz a cena se během pár dní vrátila k 81,74 USD. Toto véčkové oživení mě vlastně ani nijak nepřekvapuje, protože během posledního měsíce bylo i podle objemů znát, že se na těchto depresivních cenách masivně nakupuje.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Dluhopisové ETF TLT na americké státní dluhopisy se splatností nad 20 let odskočilo ve tvaru V od dna kolem 77 USD na 81,62 USD. Od vrcholu z roku 2020 je přitom stále zhruba o 57 % níž
Z technického pohledu se cena od roku 2024 pohybuje v klesajícím klínu, který bývá spíše býčí formací na dně medvědích trendů. Dno se vytvořilo přesně na jeho spodní hraně a teď cena testuje rezistenci kolem 82,70 USD.
Pokud ji prorazí, další cíl vidím u hladiny 87 USD, kde leží nejvíce zobchodovaných objemů. Pokud ne, nebudu se divit dalšímu otestování dna.
Ze všech stran jsem navíc četl, jak jsou současné výnosy na dluhopisech konečně “fér”. Takový sentiment jsem u dluhopisů dlouho neviděl. Samozřejmě mluvím primárně o profesionálních analyticích, nikoliv o běžném retailu.
Proč výnosy vůbec tak rostly?
Abychom vůbec pochopili, proč mohou výnosy nad 5 % představovat absolutní vrchol (a tudíž cenové dno dluhopisů), musíme si uvědomit, proč vlastně stoupaly.
Většinou se růst výnosů přikládá inflaci, což může být částečně pravda, protože drahá ropa inflaci přiživovala. Podle mě je ale hlavní příčinou růst americké ekonomiky.
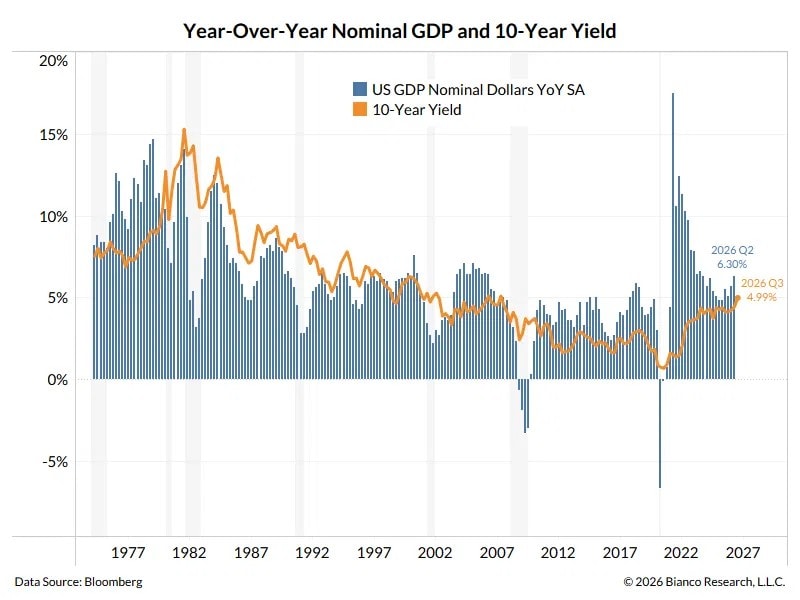
Výnos dluhopisu je totiž dlouhodobě tvořen právě ekonomickým růstem a přiložený graf to ukazuje velmi názorně. Nominální HDP USA ve 2. čtvrtletí rostlo meziročně o 6,3 % a výnos se ve 3. čtvrtletí zvedl nad 5 %, jak víme.
Zdroj: Bianco Research, data Bloomberg
Meziroční růst nominálního HDP USA a výnos desetiletého dluhopisu se drží blízko sebe: nominální HDP ve 2. čtvrtletí 2026 rostlo o 6,30 %, výnos ve 3. čtvrtletí dosáhl 4,99 %.
Aby výnosy dál stoupaly, musela by reálná ekonomika i nadále rychle růst, což se podle mě dít nebude. Za poslední měsíc ostatně desetiletý výnos spadl zhruba o 0,25 procentního bodu. A to i přesto, že ceny ropy zůstávají velmi vysoko.
Pokud chcete mechaniku výnosů pochopit více do hloubky, článek zaměřený na výnosovou křivku je k tomu naprosto ideální.
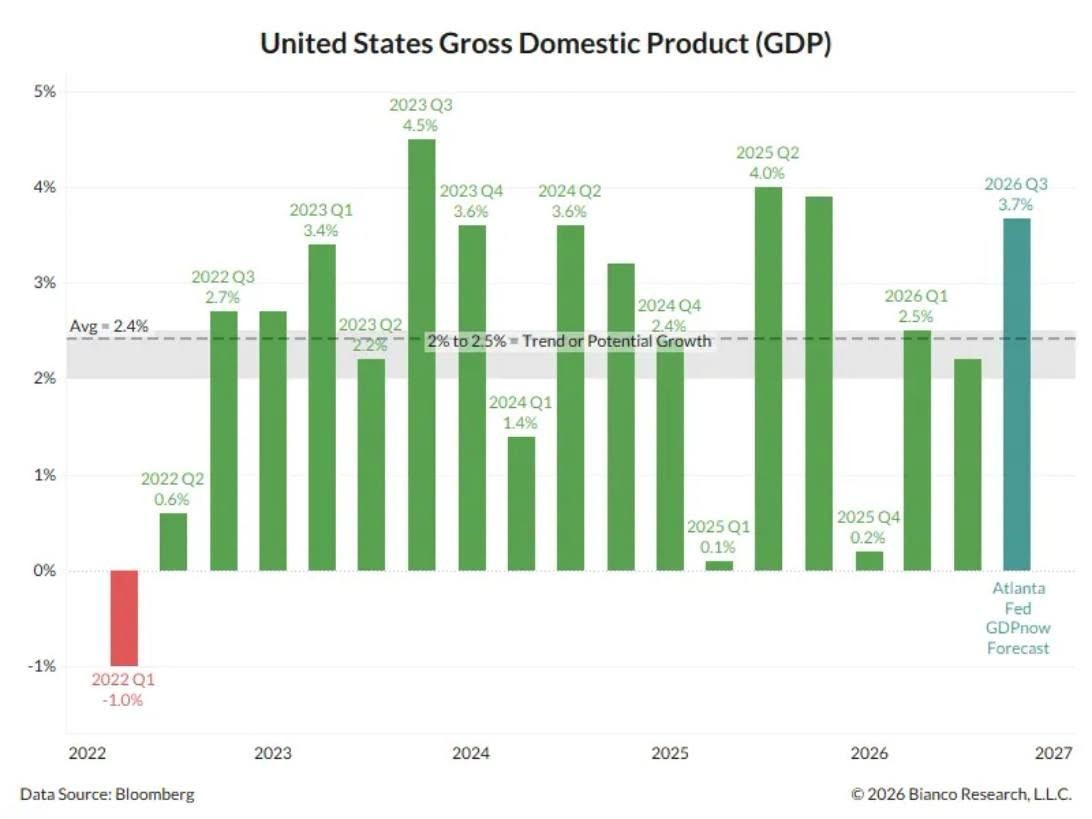
Důkazem, že za růstem tržních výnosů dluhopisů stojí primárně posilování americké ekonomiky, je tento graf vývoje HDP.
Všimněte si, že reálné tempo růstu víceméně koreluje s vývojem zmíněných výnosů. Přitom inflace až takové změny nepředvádí a její ukotvení je relativně silné.
Zdroj: Bianco Research, data Bloomberg
Reálné HDP USA roste od roku 2022 v průměru o 2,4 % ročně a za 3. čtvrtletí 2026 odhaduje model GDPNow Fedu z Atlanty růst o 3,7 %, výrazně nad dlouhodobým potenciálem 2 až 2,5 %
Technologické firmy vytěsňují státní dluhopisy
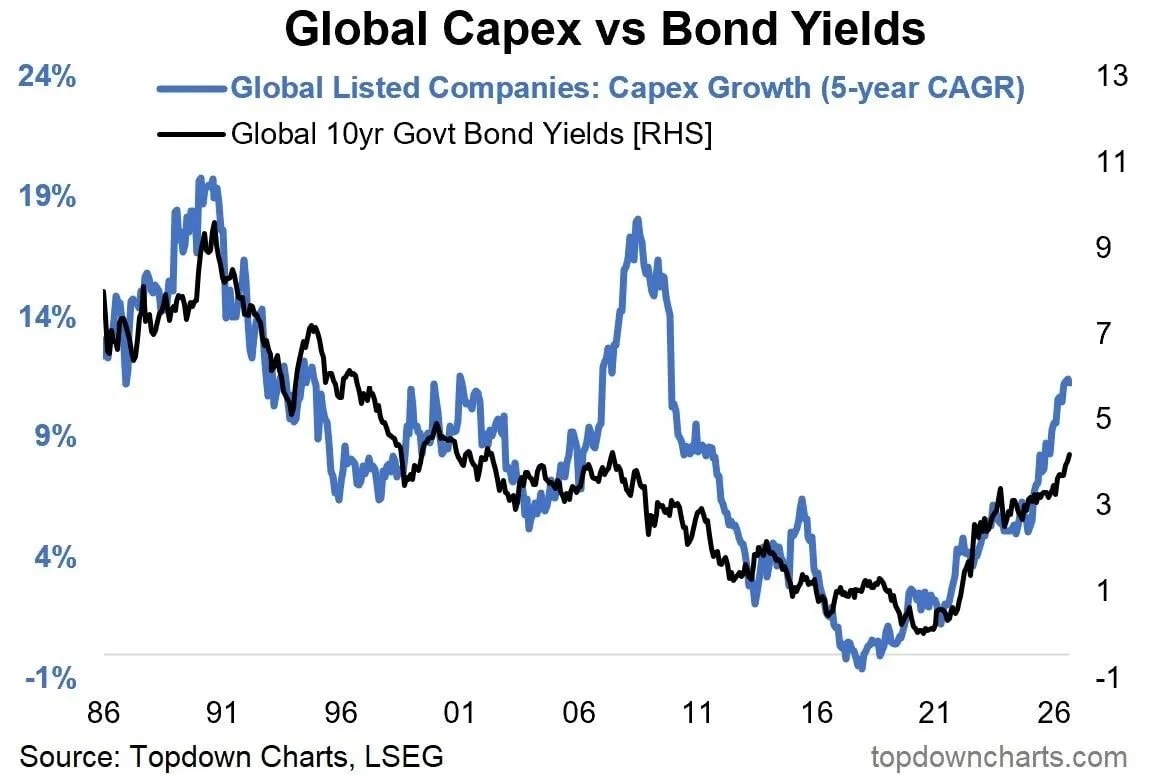
Dalším háčkem je probíhající investiční boom, kvůli kterému kapitálové výdaje firem (hlavně hyperscalerů) tlačí výnosy dluhopisů nahoru.
Následující graf porovnává pětiletý průměrný roční růst kapitálových výdajů světových firem s výnosy desetiletých státních dluhopisů. Obě křivky se drží pozoruhodně blízko sebe a nyní obě rostou.
Zdroj: Topdown Charts, LSEG
Pětiletý průměrný roční růst kapitálových výdajů světových firem a výnos desetiletých státních dluhopisů od roku 1986: když firmy hodně investují, výnosy rostou
Jakmile soukromý sektor hodně investuje a půjčuje si na to nemalé finance, vyvolává to logicky všeobecný tlak na růst výnosů. Firmy tak vytěsňují levnější kapitál, který by jinak směřoval do státních dluhopisů. A přesně to se děje právě teď.
Amazon, Alphabet, Microsoft a Meta letos vydali dluhopisy za zhruba 200 miliard USD, což je více než dvojnásobek loňských objemů a absolutní historický rekord. Nemluvě o tom, že finální číslo za rok 2026 bude pravděpodobně ještě mnohem vyšší.
Dluhopisoví investoři totiž tolik neřeší, jestli koupí dluhopis státu nebo Microsoftu. Riziko je s nadsázkou podobné, takže si raději koupí dluhopis Microsoftu s atraktivnějším výnosem.
V každém případě platí, že dokud tento závod v investicích do umělé inteligence potrvá, bude to podle mě udržovat výnosy dluhopisů na vyšších úrovních.
Na druhou stranu, pokud investice do AI začnou brzdit, třeba kvůli pochybnostem o jejich návratnosti, poptávka po kapitálu ochladne a výnosy mohou začít klesat mnohem rychleji.
Závěrem: Dluhopisy ano, ale s rozumem
V případě dluhopisového trhu jsem teď hodně rozpolcený. Čistě z racionálního hlediska jsem si říkal, že když se tržní výnosy nacházely nad 5 %, měl bych nakupovat.
Přece jen, bezrizikový výnos nad 5 % byl skutečně férový vzhledem k růstu reálné ekonomiky v USA.
Mé “rozumné” vnitřní já říkalo: nakupuj.
Jenomže se přiznám, že už jsem měl blok. Mám v portfoliu dost dluhopisových ETF a představa, že ještě něco dalšího přidám, pro mě byla nepřijatelná.
To ale neznamená, že má špatná zkušenost by měla sloužit jako nějaký obecný návod. Asi dělám chybu, ale investování není jen o snaze honit se za každým procentem zisku. Hlavním cílem je zůstat i v psychické pohodě.
Další zdroje informací:
Desetiletý výnos USA 4,99 % k 27. 10. 2026, za měsíc o 0,25 procentního bodu níž (Trading Economics)
Největší dluhopisové ETF na dlouhé splatnosti na historickém minimu (Bloomberg Government)
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %


