Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Je pravý čas kupovat dluhopisy, když jsou tržní výnosy na mnohaletých maximech? To jsou podle mě otázky, které si nyní nekladou jen konzervativní investoři.
Jakýkoliv pevně úročený výnos nad 5 % totiž zní na první pohled velmi lákavě. Když se do takového výnosu uzamknete na dvacet až třicet let, vypadá to jako skvělý obchod.
Přece tak vysoká inflace znovu nepřijde, takže se není čeho bát.
Většina lidí totiž nečeká, že s námi vyšší inflace zůstane tak dlouho. Nebo že nemohou tržní výnosy pokračovat v dalším růstu. Globální trh a ekonomika zkrátka procházejí ohromnou proměnou, kterou si podle mě málokdo plně uvědomuje.
Dvacetileté zisky jsou za pár let pryč
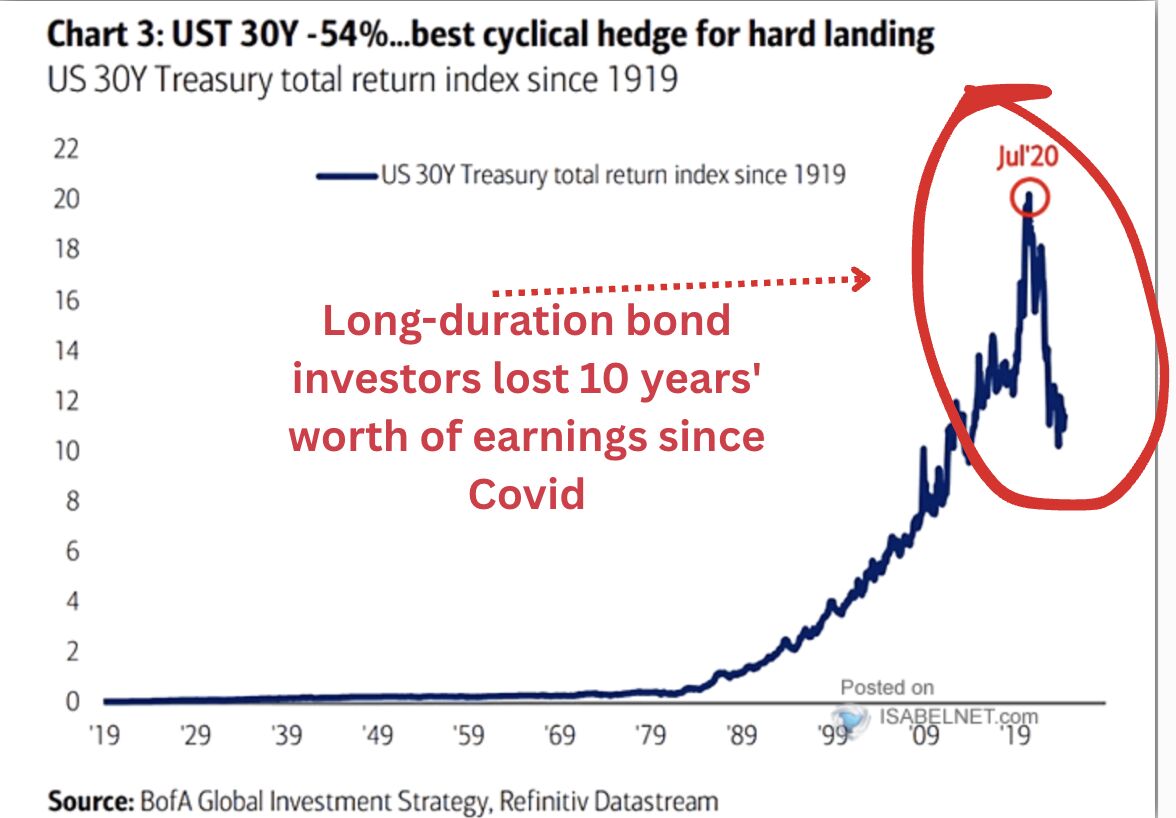
Chcete vidět skutečné kouzlo? Cenový index pro třicetileté americké státní dluhopisy padl od historického maxima o cca 54 %. Tím pádem se největší americký fond s dlouhými státními dluhopisy propadl na svou nejnižší cenu v historii.
Přitom se americkým státním dluhopisům běžně říká bezriziková investice.
Zdroj: BofA
Cenový index s dlouhými americkými státními dluhopisy prorazil na historicky nejnižší ceny
Investor, který do fondu vložil peníze kdykoliv za posledních dvacet let, je dnes ve ztrátě. Dvacetileté zisky jsou za pár let pryč, což je naprosto tragické. Jde zároveň o varovný prst pro všechny investory, kteří se považují za konzervativní.
Paradoxem je, že americké státní dluhopisy vypadají na papíře velmi atraktivně. Přece jen nabízejí nejvyšší výnosy za více než dvě dekády, což je pro konzervativní investory vskutku lákavé.
Já nejsem a priori proti vládním dluhopisům, nejsem v tomto ohledu natolik vyhraněný. Věřím, že v investicích má vše dvě strany mince.
Dluhopisů se nyní nechci dotknout ani dlouhým koštětem
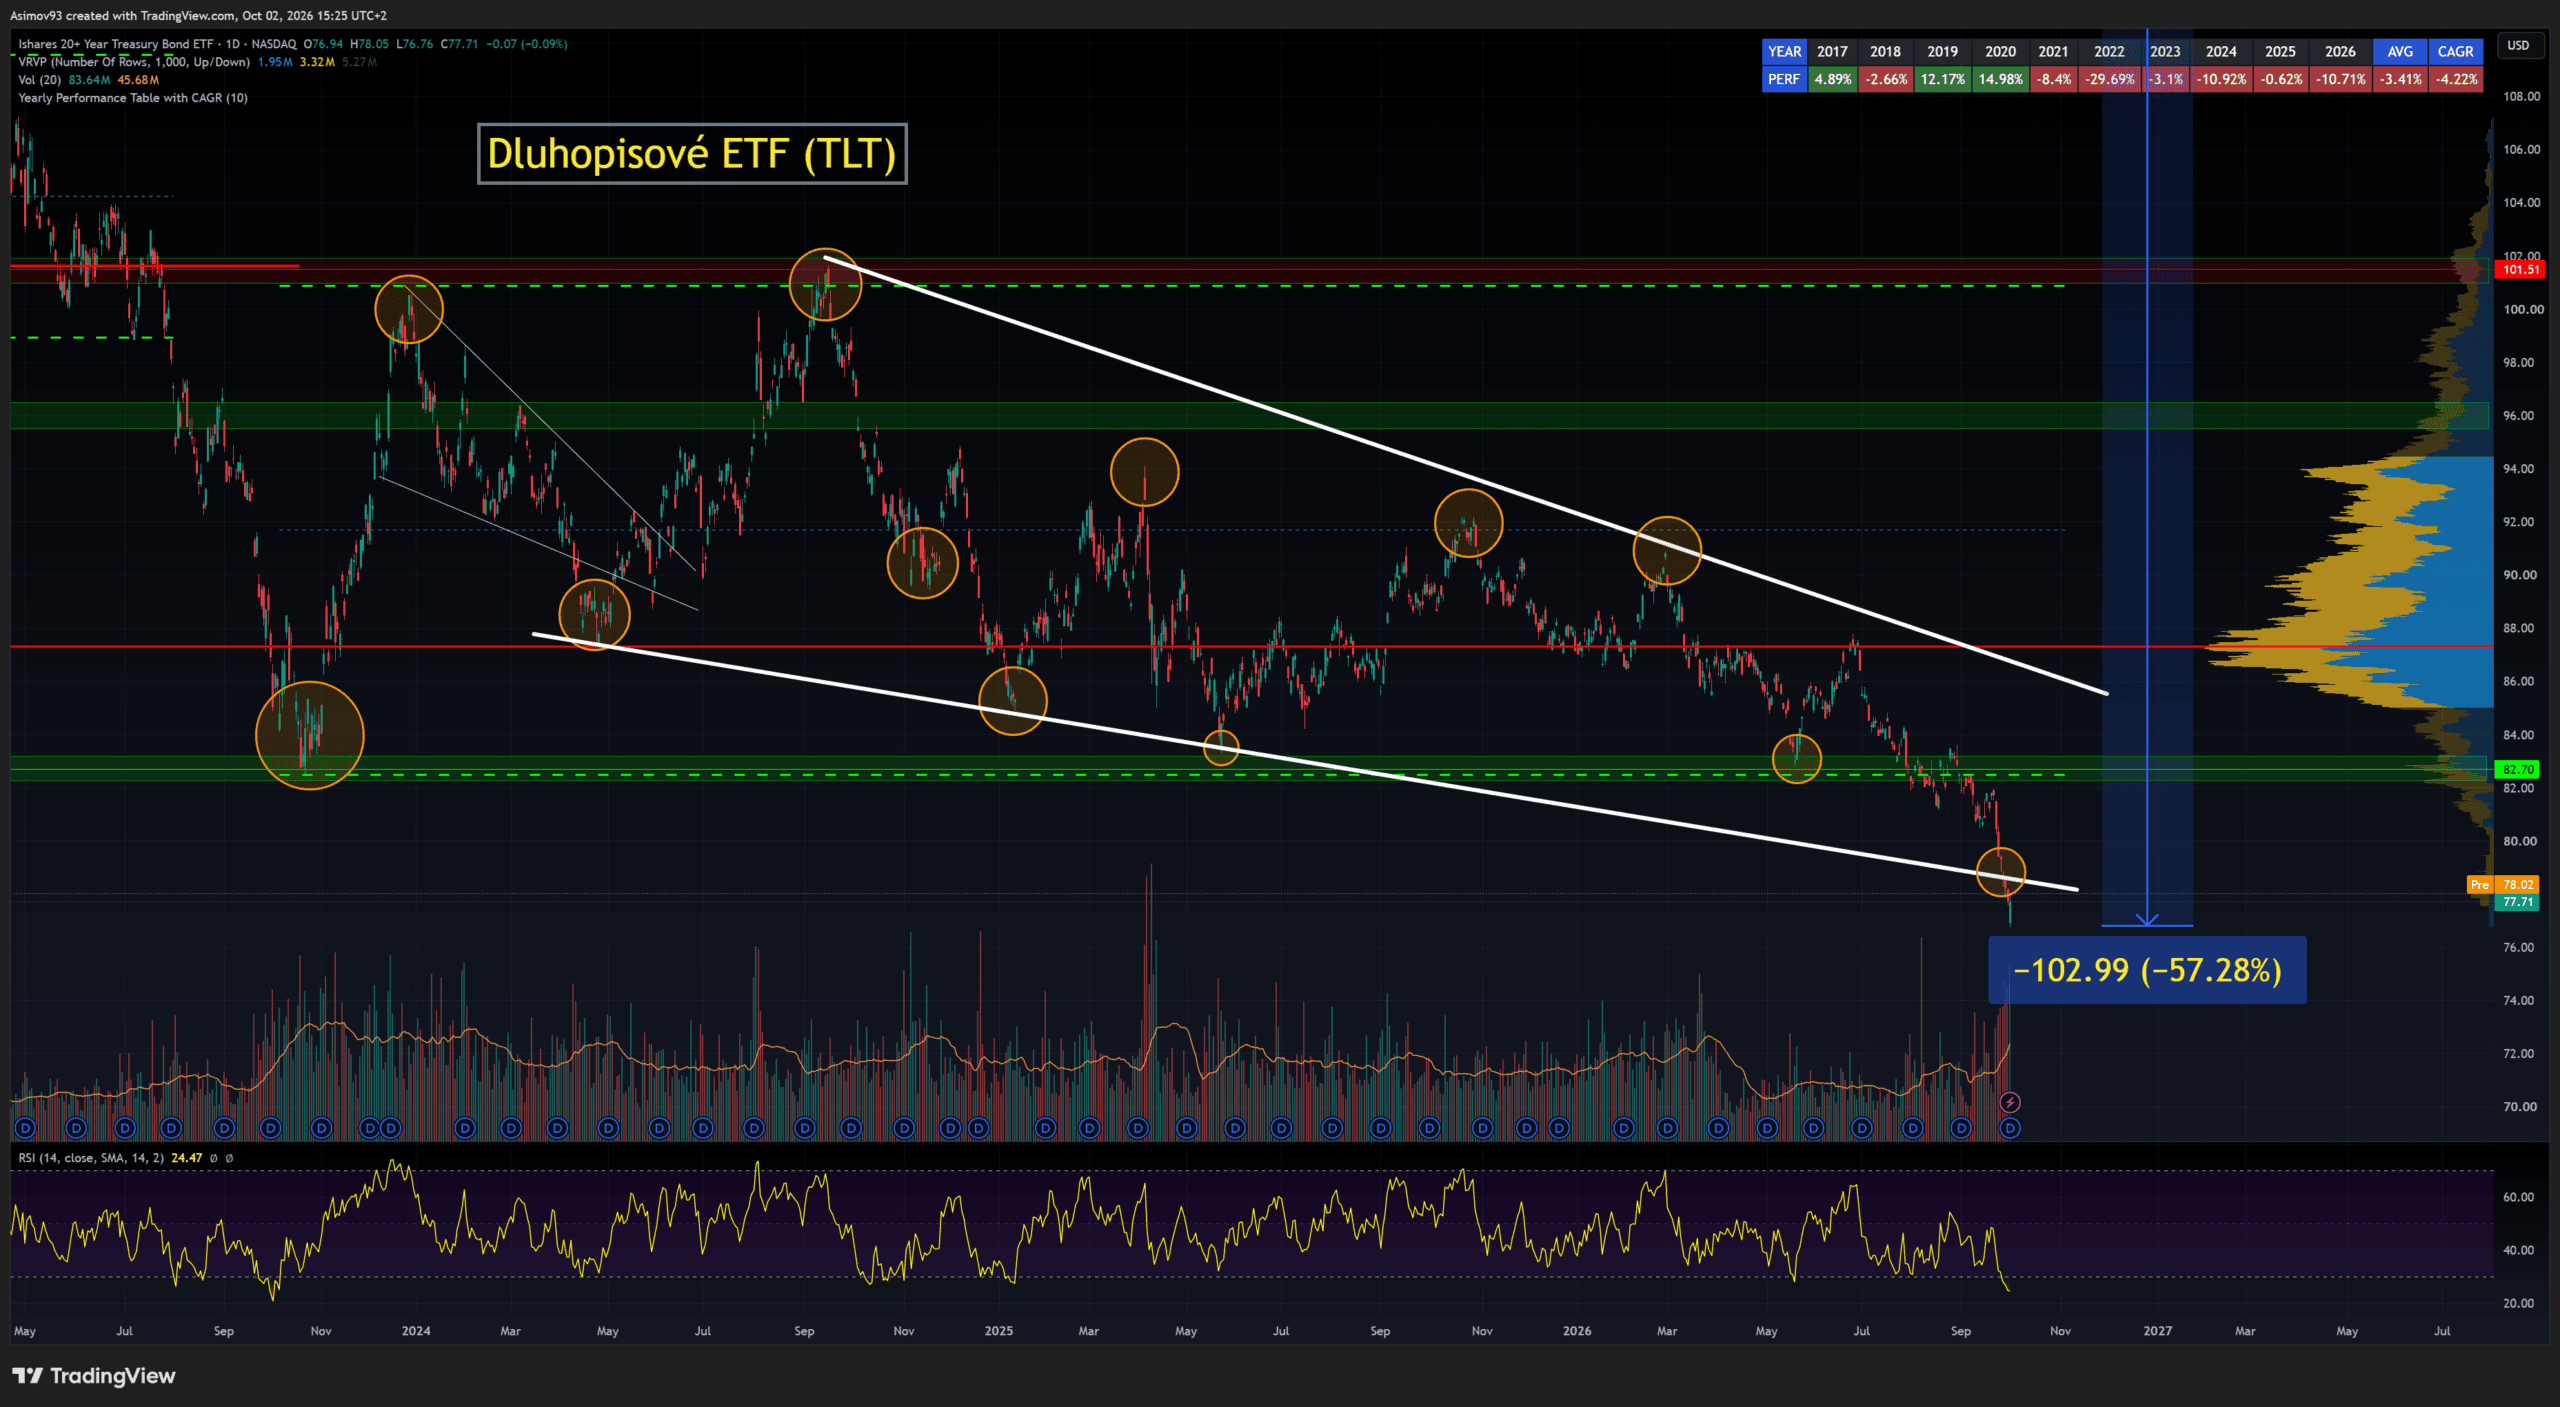
Je ale pravda, že mám v ústech pachuť a nechci se ničeho, co souvisí s dluhopisy, dotknout ani dlouhým koštětem. Před lety jsem v cenové struktuře, kterou máte nyní před sebou v grafu, postupně budoval pozice.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Dluhopisové ETF TLT ztratilo od historického maxima 57 %, já fond nakupoval v rámci ohraničeného pásma
Byl jsem velice trpělivý a v podstatě jsem sázel na to, že tržní výnosy nevzrostou výš než na těch 5 %. Evidentně jsem se zcela mýlil, protože dvacetileté výnosy dosáhly úrovně 5,7 %. Kvůli tomu cena prorazila důležitý technický support kolem 83 USD.
Na druhou stranu se podívejme na objemy. Do TLT jen za poslední měsíc přitekly přes 2 miliardy USD a za posledních šest měsíců 8,6 miliardy USD.
Na těchto depresivních cenách se tedy solidně nakupuje a fond dnes spravuje přes 46 miliard USD. Z toho usuzuji, že nikdo příliš nepředpokládá další růst tržních úroků (výnosů), které by ceny srazily ještě níže.
Jenže tohle jsme všichni říkali i před rokem, i před dvěma lety. Kdo chytal padající nůž u dlouhých dluhopisů od roku 2022, prodělal na tom i přes vyplacené kupóny.
Zkrátka uznávám chybu, v tomto jsem se úplně netrefil.
Dluhopisy poprvé po letech skutečně konkurují akciím
Jak jsem zmiňoval, každá mince má dvě strany, takže se na problematiku podíváme i tím pozitivním způsobem.
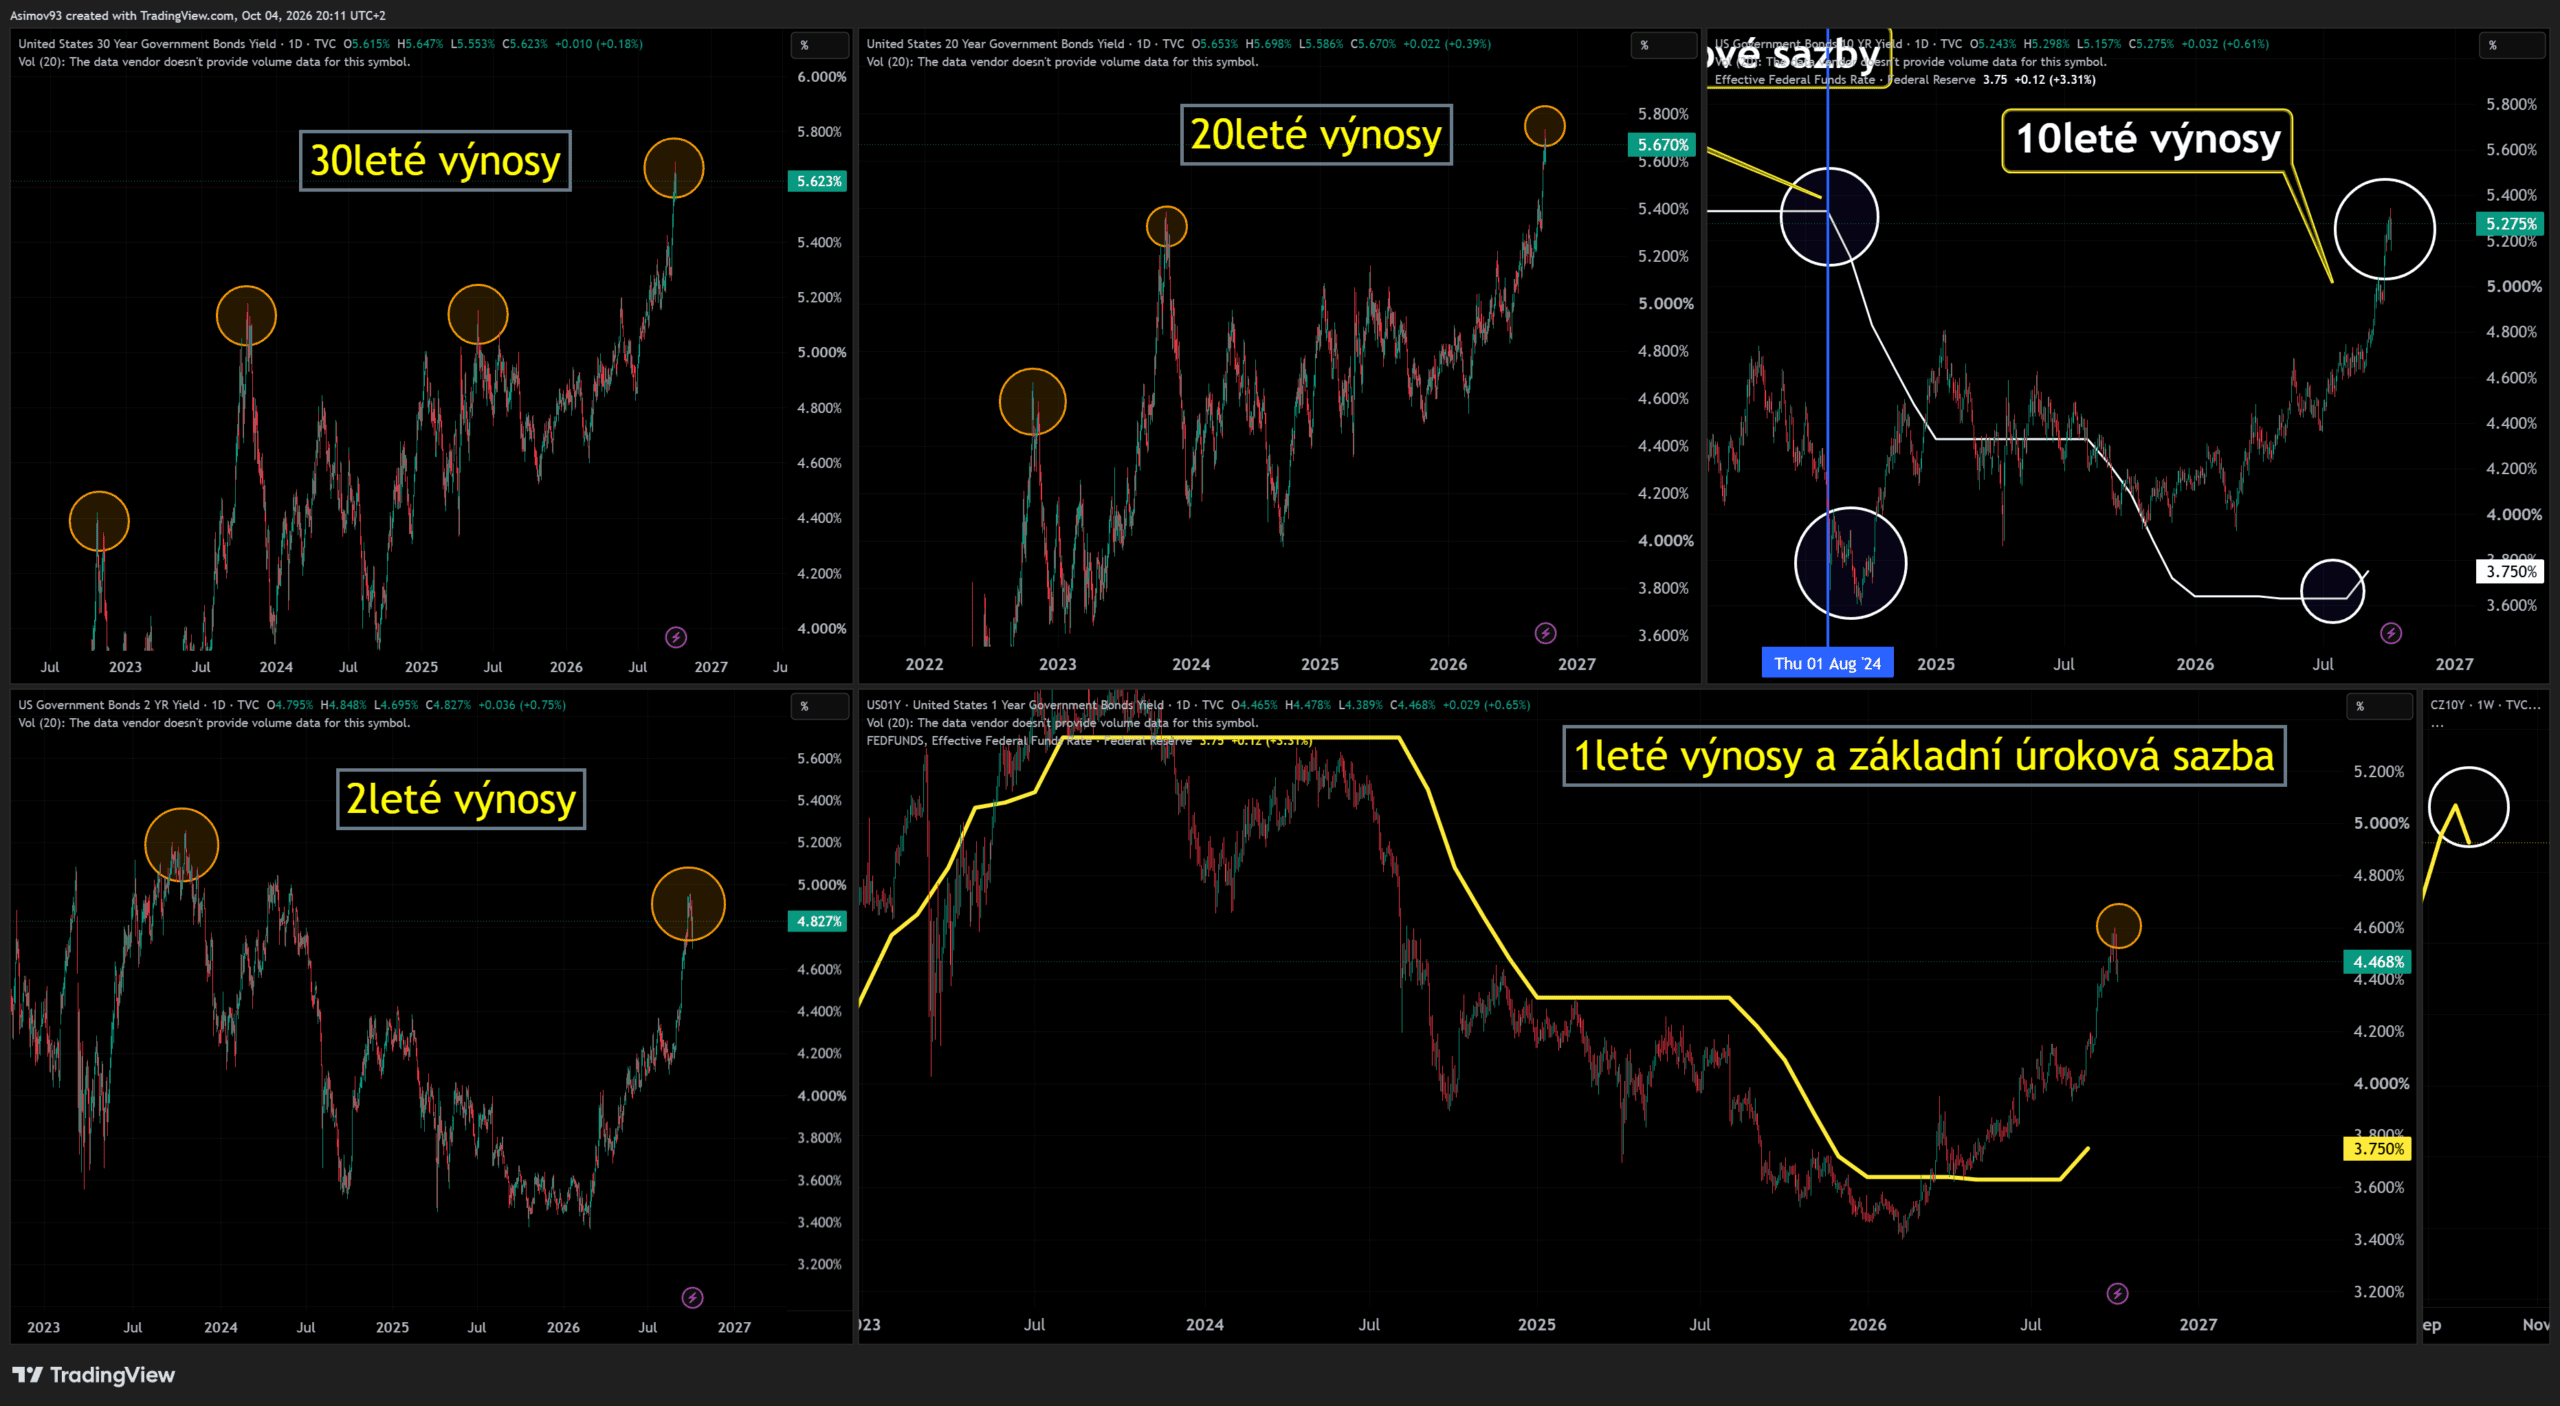
Výnos desetiletého amerického dluhopisu vystoupal na začátku října na 5,32 %, nejvýš od roku 2002, a třicetiletý výnos na dlouhém konci výnosové křivky na 5,67 %.
Takový bezrizikový výnos tu nebyl celou generaci a pro konzervativního investora je to opravdu lákavá nabídka.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Všechny splatnosti amerických státních dluhopisů nesou velmi zajímavé zhodnocení
Akcie přitom vedle toho nevypadají nijak levně. Forwardové P/E indexu S&P 500 se pohybuje zhruba kolem 19,1, což odpovídá očekávané ziskové výnosnosti kolem 5,2 %.
Akcie tak dnes nabízejí podobný výnos jako bezrizikový dluhopis, jenže s mnohem vyšší volatilitou.
Reálná riziková prémie akcií vůči inflačně chráněným dluhopisům klesla dokonce pod 1 %, zatímco dlouhodobý průměr od roku 1871 je kolem 3,5 %. Níž byla za poslední dvě dekády jen na pár měsíců během finanční krize a covidu.
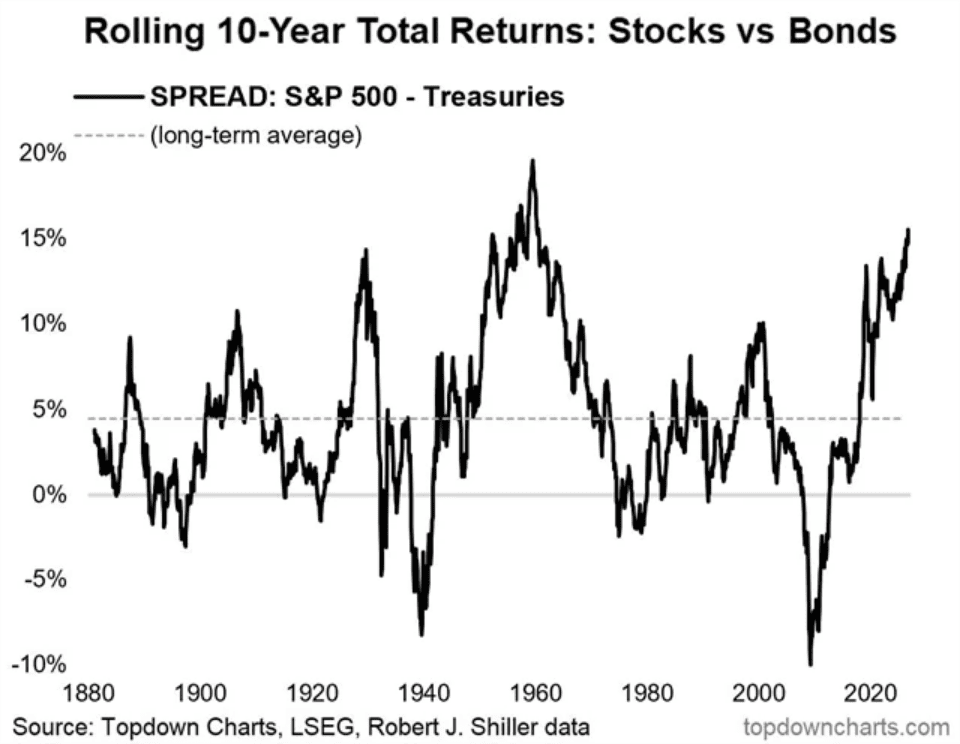
Dlouhodobě je ale obrázek úplně jasný, protože akcie výkonnostně drtivě porážejí americké státní dluhopisy od osmdesátých let devatenáctého století v průměru zhruba o 5 procentních bodů ročně.
To jsou velmi dobrá data, která vám říkají, že když koupíte kvalitní akcii namísto státního dluhopisu, dostanete více muziky.
Zdroj: topdowncharts.com
Akcie výkonností porážejí americké státní dluhopisy v podstatě odjakživa
Za poslední desetiletí to bylo dokonce kolem 15 procentních bodů, když S&P 500 přinesl asi 12 % ročně po očištění o inflaci a státní dluhopisy kolem -3 % ročně.
To je obrovský rozdíl, ale musím podotknout, že je to do značné míry zkreslené tím, jak po mnoho let byly výnosy na dluhopisech tlačeny k zemi.
Obecně vzato ale tyto rozdíly dávají velký smysl. Akcie je podíl na zisku firmy, který roste s ekonomikou i s inflací – firmy mohou reagovat a bránit se.
Mohou například zdražit, čímž získají větší cash flow. Díky tomu mohou zvýšit dividendy nebo zahájit zpětné odkupy akcií. Tuto dividendu klidně můžete ještě reinvestovat. Jenomže u dluhopisu máte kupón pořád stejný.
Závěrem: Akcie versus dluhopisy? Záleží, jak se trefíte
Pokud bych měl vysokou jistotu, že tržní výnosy nevzrostou nad 6 % a jsem tudíž na dlouholetých maximech, bral bych dluhopisy všemi deseti. Jenomže se nacházím v situaci, kdy jsem měl podobnou tezi u hranice 5 %, a ta jaksi vůbec nevyšla.
Proto jsem hodně zaujatý a nechci do té stejné díry spadnout podruhé, protože pak se člověk cítí jako naprostý hlupák. Asi jste si všimli, že v tom pracují i mé emoce, takže v žádném případě nejsem stoprocentně racionální.
Ale to je v pořádku. Nejsme stroje a i naše psychická pohoda je při investování důležitá.
Jestli si mám tedy vybrat mezi akciemi a dluhopisy, jednoznačně se zaměřuji na akcie.
Další zdroje informací:
TLT na rekordním minimu, za šest měsíců přítok 8,6 miliardy USD, fond spravuje přes 46 miliard USD (Invezz)
Dlouhé státní dluhopisy mají nejhorší desetiletou výkonnost za století (Yahoo Finance)
Riziková prémie akcií klesla pod 1 %, dlouhodobý průměr kolem 3,5 % (Fortune)
Akcie porážejí státní dluhopisy v průměru o 5 procentních bodů ročně od 80. let 19. století (24/7 Wall St.)
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %