FinexAnalýzy17 let se nic nedělo. Pak akcie vystřelily o stovky procent. Jaké ponaučení z toho plyne?
17 let se nic nedělo. Pak akcie vystřelily o stovky procent. Jaké ponaučení z toho plyne?
Váš mozek vás může při investování připravovat o peníze, aniž byste si to uvědomovali. Přirozeně totiž očekáváme, že minulý vývoj bude pokračovat. Jenže právě toto přesvědčení může vést k nejdražším investičním chybám.
Lidský mozek je od přírody nastavený na lineární myšlení. Nevíme přesně proč, ale zřejmě to mělo svůj evoluční význam. V investování je to ovšem obrovská přítěž. Ať už je důvod jakýkoliv, musíme to zkrátka přijmout a naučit se s tím pracovat.
Celý tento boj se totiž odehrává v našich hlavách. To, že se trhy nechovají lineárně, jsem pochopil zhruba před deseti lety z jedné z mnoha knih.
Teoreticky nejde o nic složitého. Pochopit to a reálně se podle toho chovat jsou ale dvě naprosto odlišné věci. Věřte mi, že je to docela těžké. I pro mě samotného.
Když aktivum deset let roste, podvědomě čekáme, že poroste i dál. Když naopak deset let stagnuje, odepíšeme ho jako mrtvou investici.
Ceny akcií se ale nevyvíjejí lineárně. Právě tento omyl stojí drobné investory nejvíce peněz.
Přehlížíme kvůli tomu zásadní rizika a unikají nám asymetrické příležitosti.
Paradox krocana
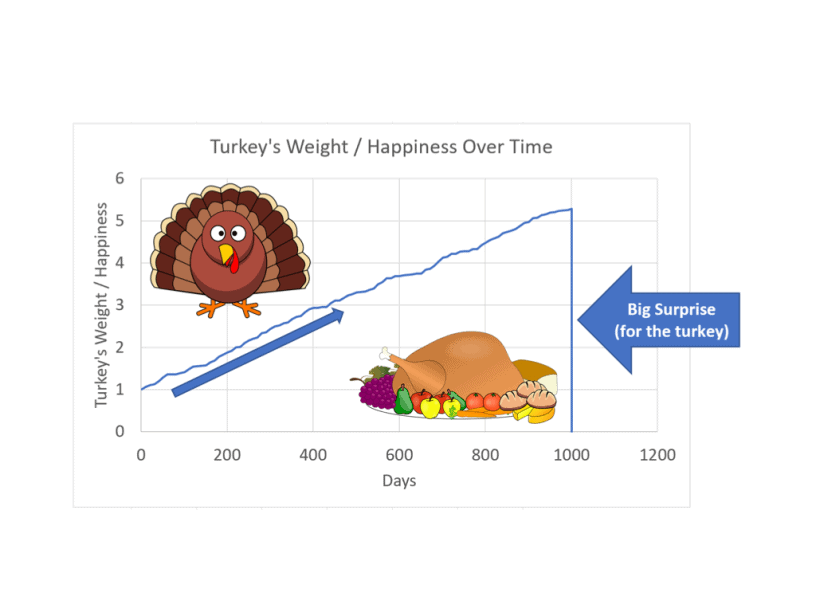
Naprosto typickou ukázkou je paradox krocana (Turkey Problem). Představte si krocana, kterého chovatel každý den krmí. S každým dalším dnem se v něm upevňuje přesvědčení, že takhle prostě život funguje a lidé jsou jeho přátelé.
Zdroj: Nassim Taleb
Paradox krocana: krocan je den za dnem těžší a spokojenější, a čím déle to trvá, tím víc věří, že to tak bude navždy. Tisícího dne ale přichází velké překvapení.
Tisíc dní po sobě dostává potravu. S každým dnem si je statisticky jistější, že mu nikdo neublíží. Pak ale přijde den před Dnem díkůvzdání a s ním nečekané, drastické zjištění, že se krutě mýlil. To už ale zpravidla nemá šanci cokoliv změnit.
V našem kulturním prostředí spíše zabijačka
V českém prostředí se spíše hodí srovnání se zabijačkou.
Vykrmený a spokojený pašík musí být hodně překvapený, když se na dvoře najednou sejde hromada lidí a jemu se zrovna vůbec nechce ven z pelechu.
Pocit bezpečí krocana dosáhl vrcholu přesně ve chvíli, kdy pro něj bylo riziko absolutně největší. Odpovídá to samotné povaze lidské zkušenosti.
Máme tendenci předpokládat, že věci budou pokračovat v zajetých kolejích, dokud celý systém najednou neselže.
Naše dosavadní zkušenosti se v ten moment ukážou jako zcela bezvýznamné nebo naprosto chybné. A v tom nejhorším případě nás to může stát opravdu hodně.
Na trzích to funguje úplně stejně. Konzistentní a stabilní růst, kterému už všichni věří, může náhle skončit drtivým propadem. Platí to ale i naopak.
Dlouhý pokles nebo úmorná stagnace se mohou velmi rychle proměnit v ohromné zisky.
Microsoft šel 17 let do strany a pak vystřelil
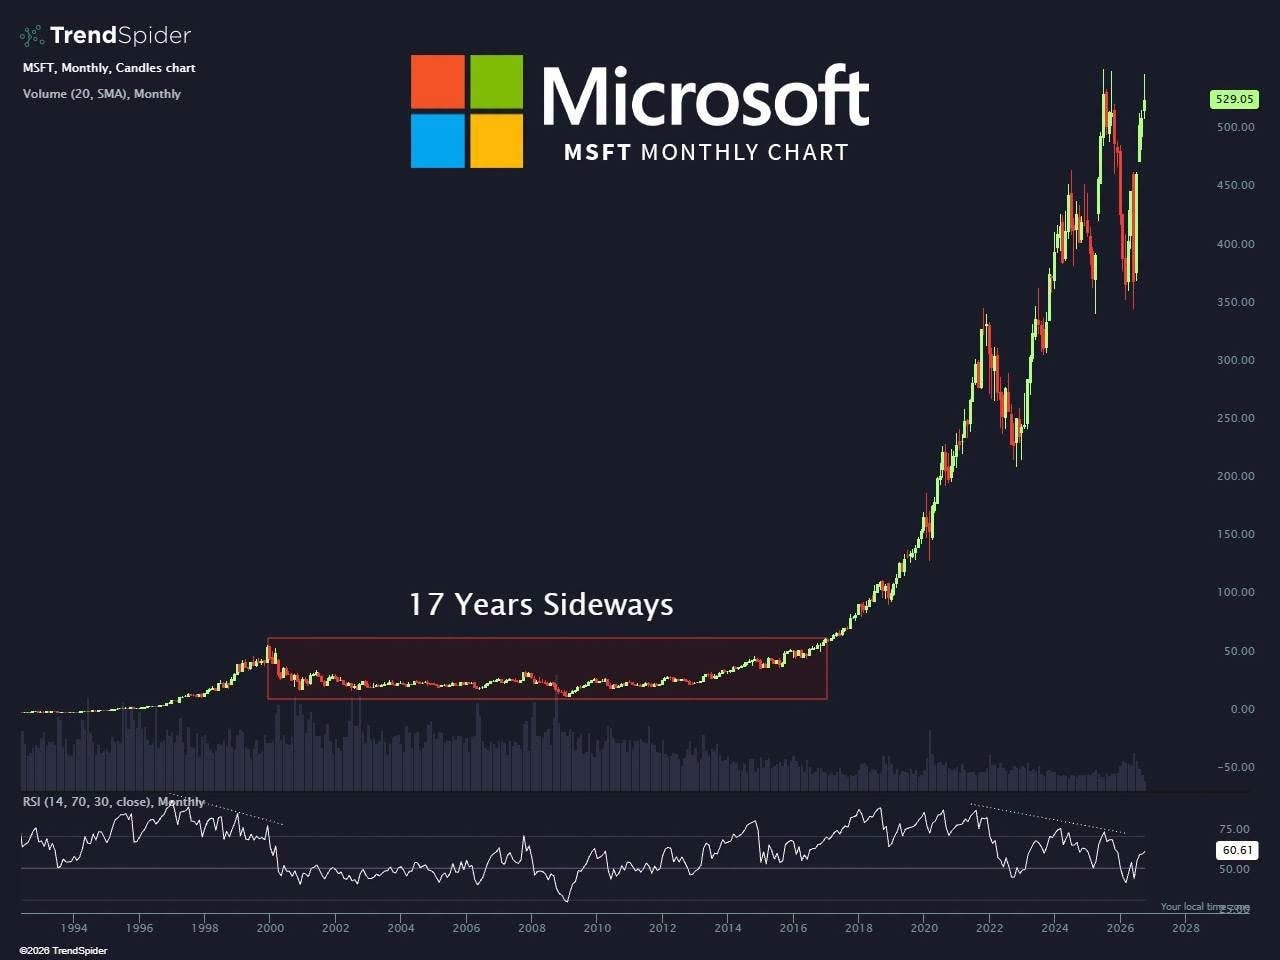
Perfektním příkladem jsou akcie Microsoftu. Na vrcholu internetové bubliny na přelomu let 1999 a 2000 se obchodovaly kolem 60 USD. Předchozí růst trval celou dekádu a většina trhu přirozeně předpokládala, že bude pokračovat donekonečna.
Místo toho přišel strmý pád a 17 let pohybu do strany. Kdo si byl jistý stejně jako náš krocan a nakoupil na vrcholu, čekal na návrat ke své nákupní ceně až do roku 2016. Po započtení inflace byl ovšem i tak v hluboké ztrátě. Zkuste si představit tu frustraci.
Zdroj: TrendSpider
Měsíční graf akcií Microsoft: po vrcholu z roku 2000 šly akcie 17 let do strany a teprve pak přišel zhruba desetiletý vertikální růst
Microsoft zmiňuji záměrně. Ačkoliv totiž cena jeho akcií stagnovala, byznys firmy mezitím neustále rostl. Dnes by většina investorů takový titul už po pár měsících prodala s přesvědčením, že jde o mrtvou investici.
Jenže pak tento sedmnáctiletý pohyb do strany vystřídal desetiletý vertikální růst. Z 60 USD se najednou stalo více než 500 USD.
Zpočátku to probíhalo velmi nenápadně, dlouhá stagnace plynule přešla v rychlý cenový vzestup. K tomu je však nezbytný vysoce kvalitní byznys.
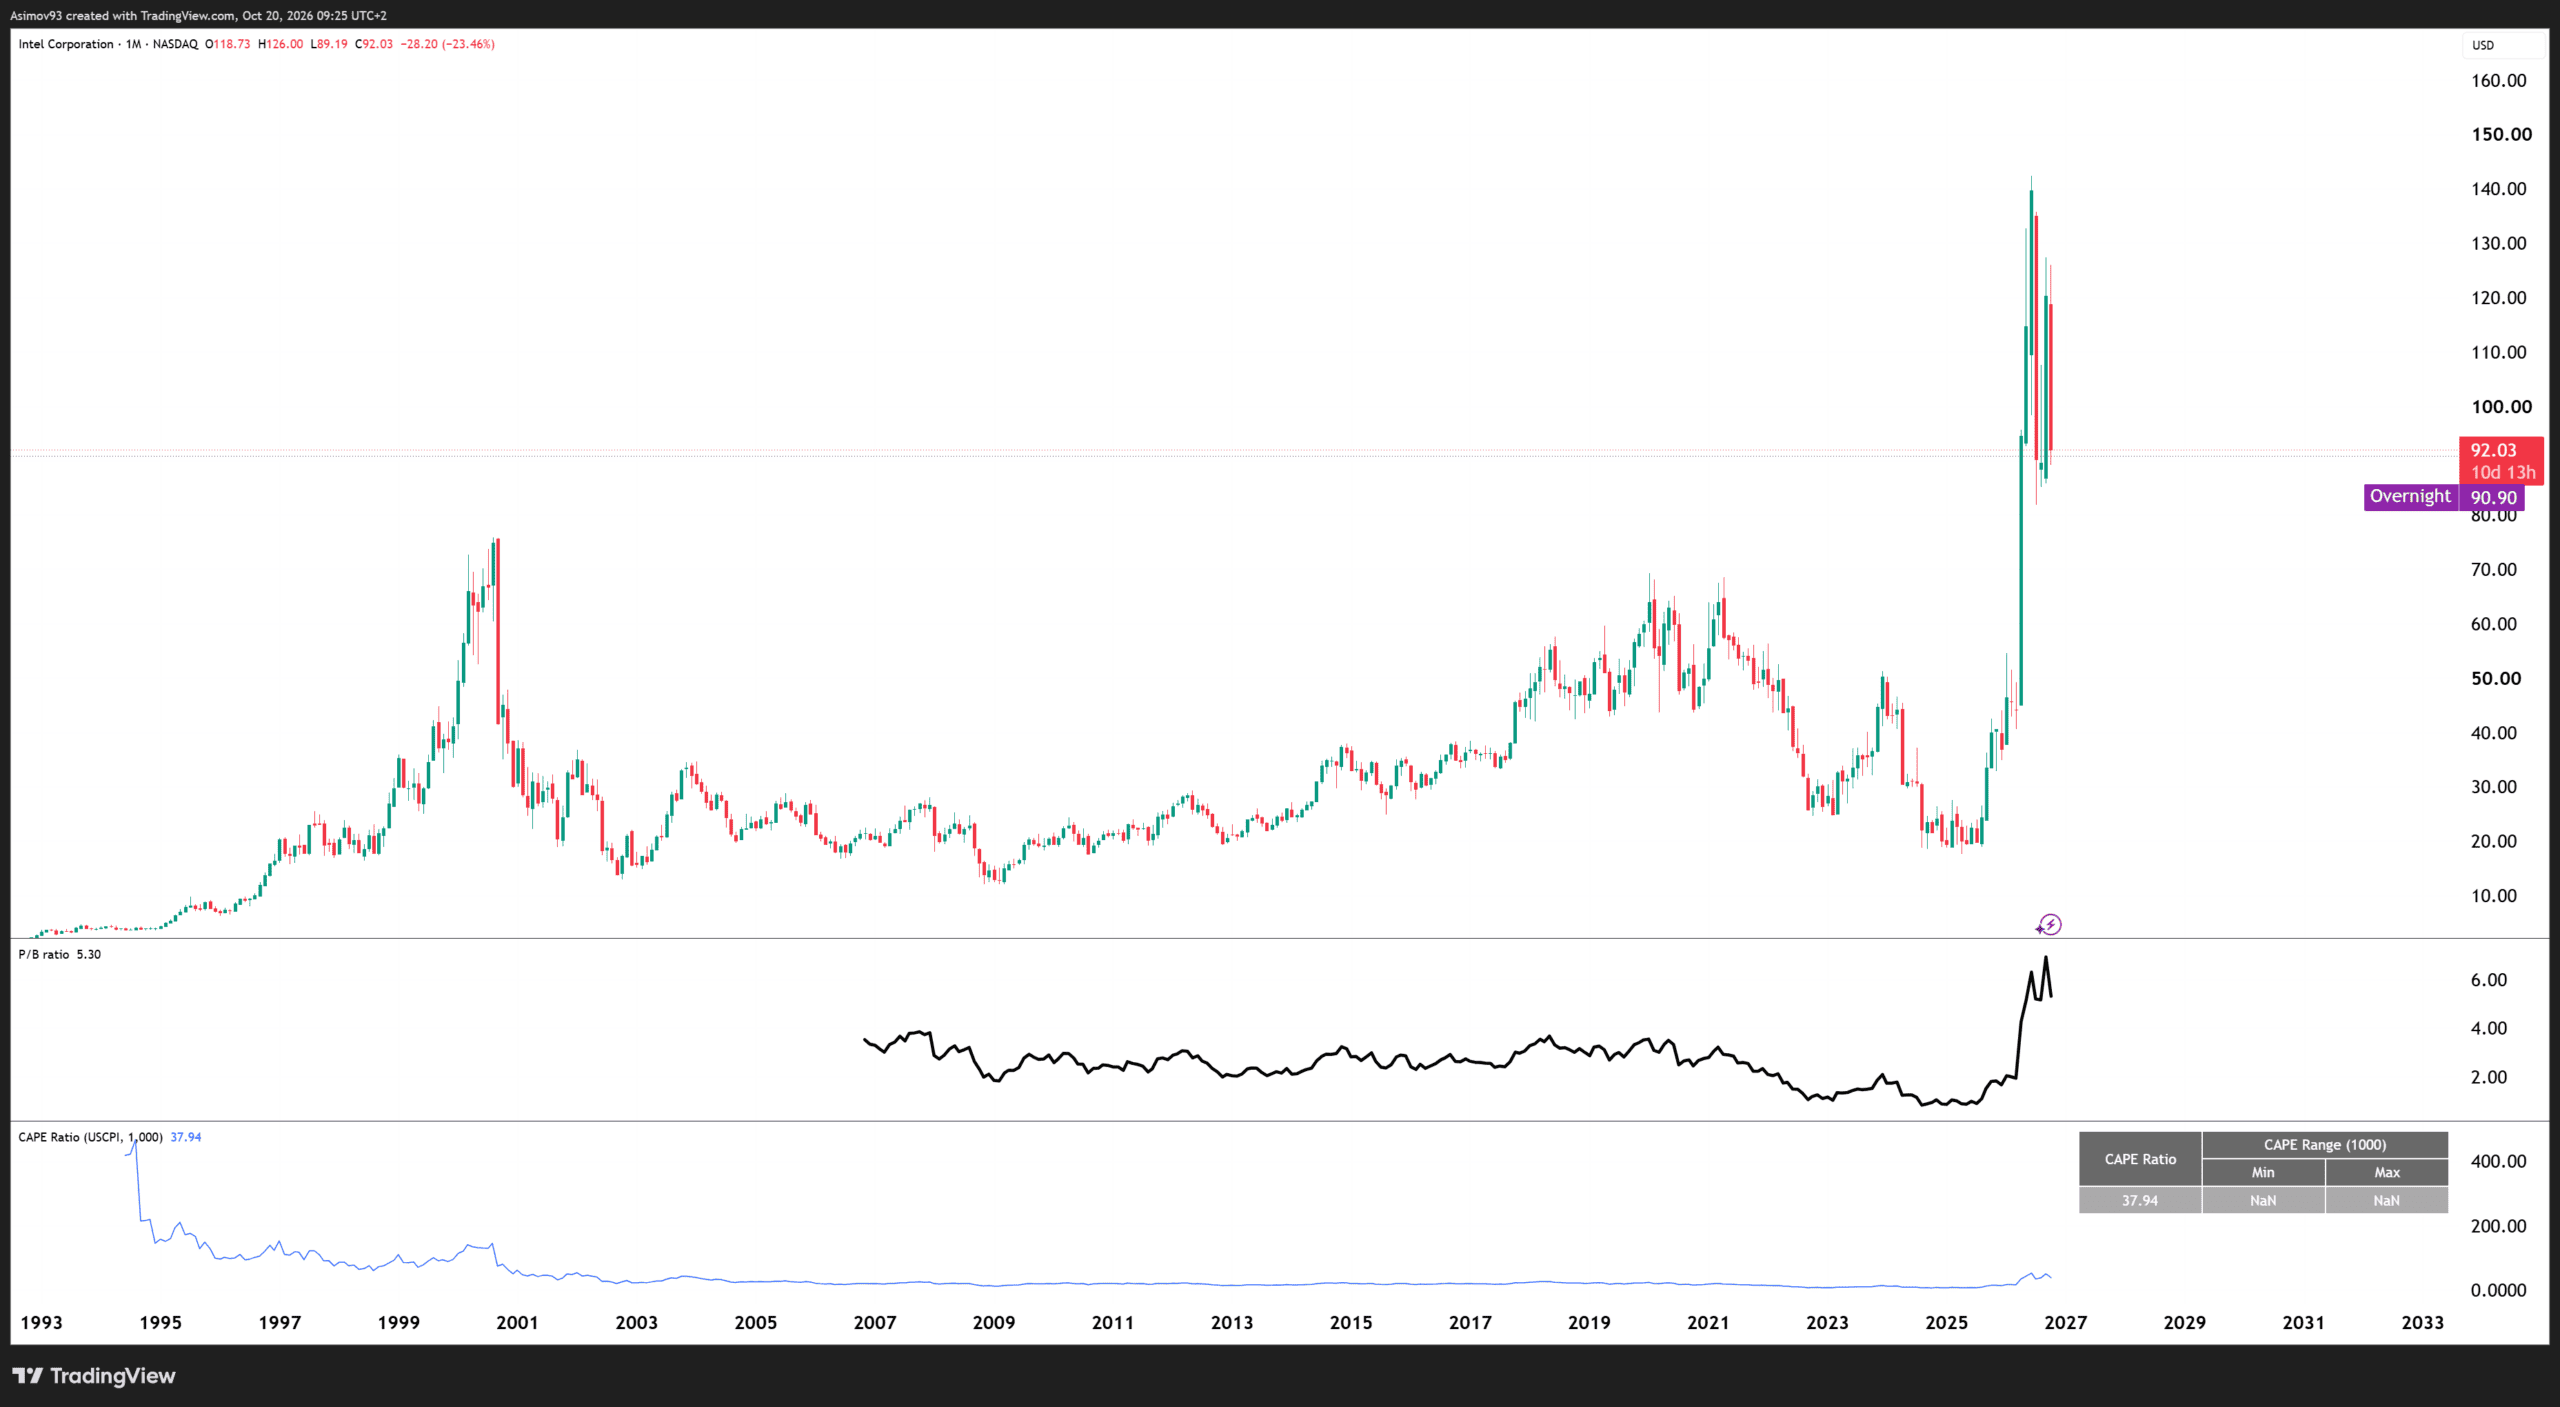
Podobný vývoj zažily i akcie Intel, které se letos po dlouhých letech dokázaly vrátit ke svým historickým maximům a překonat je. Kvalitní byznys si cestu k vyšším cenám zkrátka najde, jen se dopředu nedá určit kdy.
Zdroj: tradingview.com
Akcie Intel se letos po dlouhých letech vrátily ke svým historickým cenovým maximům
Proto drobným investorům často dává smysl držet i roky tituly, které zrovna nepřinášejí závratné zhodnocení. Samozřejmě za předpokladu, že za nimi stojí silné fundamenty.
Máme totiž obrovský luxus – čas. Nemusíme se hnát za krátkodobými zisky jen proto, abychom potěšili šéfy, protože my sami jsme svými šéfy. Správce fondu, který několik let zaostává za benchmarkem, obvykle přichází o klienty a často i o práci. Drobný investor ale nemusí nikomu nic vysvětlovat a tuto výhodu by měl naplno využít.
Dluhopisy: postupný růst, rychlý pád
Druhým příkladem jsou rádoby bezpečné investice do dluhopisů, u kterých se mohou dvacetileté kurzové zisky vymazat během pár let.
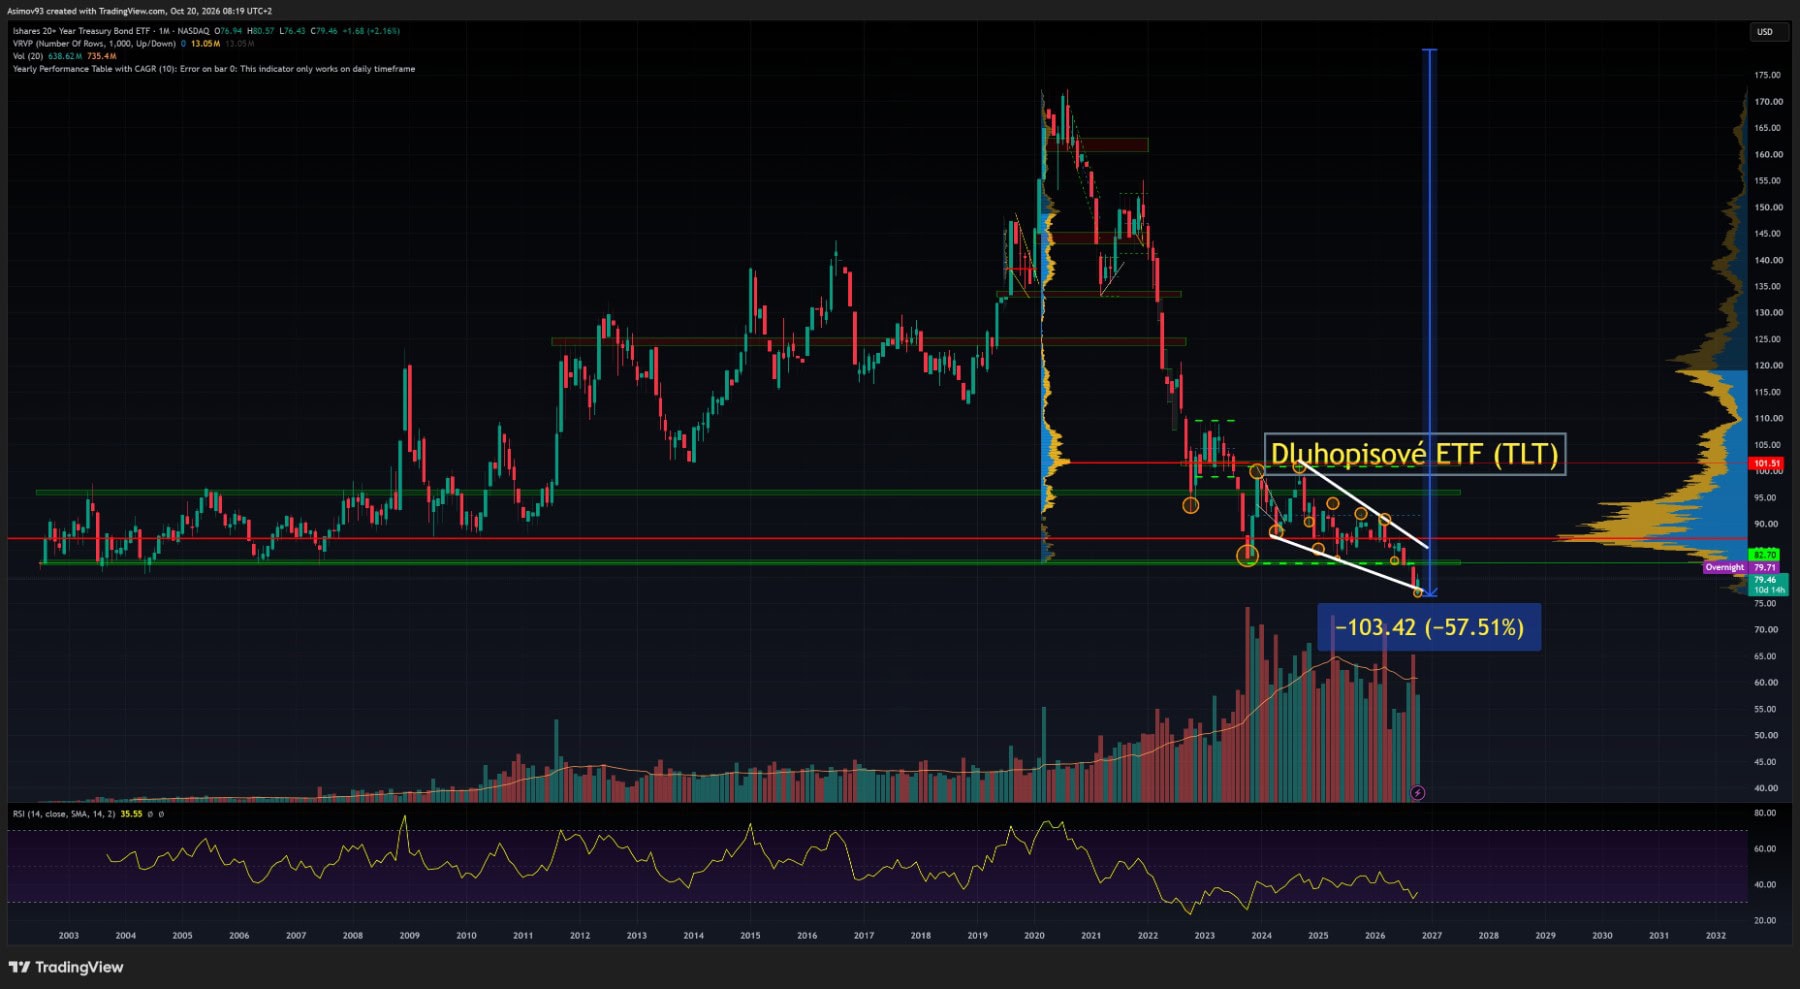
Dluhopisové ETF TLT, které drží americké státní dluhopisy se splatností nad 20 let, rostlo od svého vzniku v roce 2002 postupně a relativně klidně až do roku 2020. Jeho graf do té doby vypadá skoro stejně jako příběh s naším krocanem.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Dluhopisové ETF TLT na americké státní dluhopisy se splatností nad 20 let ztratilo od vrcholu z roku 2020 až 57,5 % a obchoduje se nejníž ve své historii
Pak ale inflace doslova vystřelila nahoru a z nejbezpečnějšího aktiva na světě se stal jeden z nejhorších obchodů dekády. Od svého vrcholu ztratilo TLT až 57,5 % a dnes se obchoduje na svých historických minimech, dokonce pod cenami z roku 2002.
Hodnotíme zde samozřejmě pouze cenu. Investor mezitím inkasoval kupónový výnos, takže celkový výnos není až tak tragický.
Na samotném principu to ale nic nemění – letitý postupný růst skončil bleskovým a hlubokým pádem. Úplně stejně jako v případě krocana.
Proč nás lineární myšlení stojí peníze?
Všechny uvedené případy mají společného jmenovatele. Trh má tendenci neustále extrapolovat poslední trend, a právě v extrémech se mýlí nejvíce.
U Microsoftu (nebo Intelu) převládal pesimismus tak dlouho, až ho investoři začali vnímat jako normu. U dluhopisů do roku 2020 naopak panovala neotřesitelná jistota, že úrokové sazby zůstanou navždy blízko nuly.
A tady přichází na řadu má oblíbená regrese k průměru. Ceny se dlouhodobě vždy vracejí k vnitřní hodnotě byznysu. Neděje se to ale lineárně, nýbrž ve skocích.
Dlouhou dobu se zdánlivě neděje nic, a pak se během pár měsíců dožene vše, co trh roky zanedbával.
Z toho jasně plyne zásadní poučení: nekupujte akcie jen proto, že už dlouho rostou, a naopak se nezbavujte kvalitních firem jen proto, že jejich cena momentálně stagnuje.
Rozhodovat musí valuace a reálná síla byznysu, nikoliv to, jakým směrem mířil graf v posledních letech.
Závěrem: Nepřemýšlejte lineárně a vyděláte
Pro úplnost musím dodat, že zdaleka ne každá stagnující akcie jednou raketově vystřelí jako Microsoft. Mnoho firem stagnuje jednoduše proto, že je jejich byznys upadá, a držet je znamená jen ztrátu času a peněz.
Trpělivost se vyplácí výhradně u silných společností, kterým setrvale rostou zisky a obchodují se za rozumnou valuaci.
V praxi to pro mě znamená držet takové tituly i v obdobích hluboké stagnace a nakupovat je postupně prostřednictvím strategie DCA. Přesně načasovat nákup těsně před oním strmým růstem totiž nedokáže nikdo.
Mně osobně se to sice už párkrát povedlo, ale vyžaduje to hodiny strávené analýzou grafů a nekonečné čekání na testování klíčových cenových úrovní. To zkrátka není pro každého – zvlášť pokud k tomu chodíte do práce a staráte se o rodinu.
Tu klíčovou myšlenku jste ale jistě pochopili: přestaňte o akciích přemýšlet lineárně, a trh vás za to dříve či později odmění.
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.







 94 %

 90 %


