Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.

Trhy v USA zažívají korekci a index strachu roste. Důležitý indikátor, který historicky často dokázal recesi predikovat, nyní ukazuje varovné hodnoty. Co tedy sledovat?
Po roce rekordních růstů se situace na akciových trzích komplikuje. Hlavní americké indexy zaznamenávají první výraznější ztráty – S&P 500 oslabil zhruba o 2 %, zatímco technologický Nasdaq odepsal již 5 % ze svých letošních maxim.
Velký podíl na tomto propadu má nyní technologický gigant Alphabet (Google), který svými středečními výsledky nenaplnil očekávání analytiků. Investoři začínají být opatrní a trhem se šíří nervozita.
Optimistická nálada na Wall Street se tak rychle změnila a Alphabet s sebou vzal i další technologické akcie. Známý index strachu a chamtivosti v reakci na to aktuálně ukazuje hodnotu 32, což signalizuje silné obavy investorů.
Trhy si tak možná začaly pomalu uvědomovat, že žádný růst netrvá věčně. Analytici proto upírají zrak na historická data – a jeden z ukazatelů je v současném prostředí velmi zajímavý.
Mezi nejsledovanější ekonomické ukazatele patří rozdíl ve výnosech krátkodobých a dlouhodobých státních dluhopisů. Tento ukazatel se nazývá výnosová křivka.
Pokud krátkodobé úrokové sazby převýší dlouhodobé, dochází k tzv. inverzi výnosové křivky. A co je nejzajímavější, tento vývoj spolehlivě předpověděl téměř každý hospodářský útlum od 70. let minulého století, včetně prasknutí dot-com bubliny.
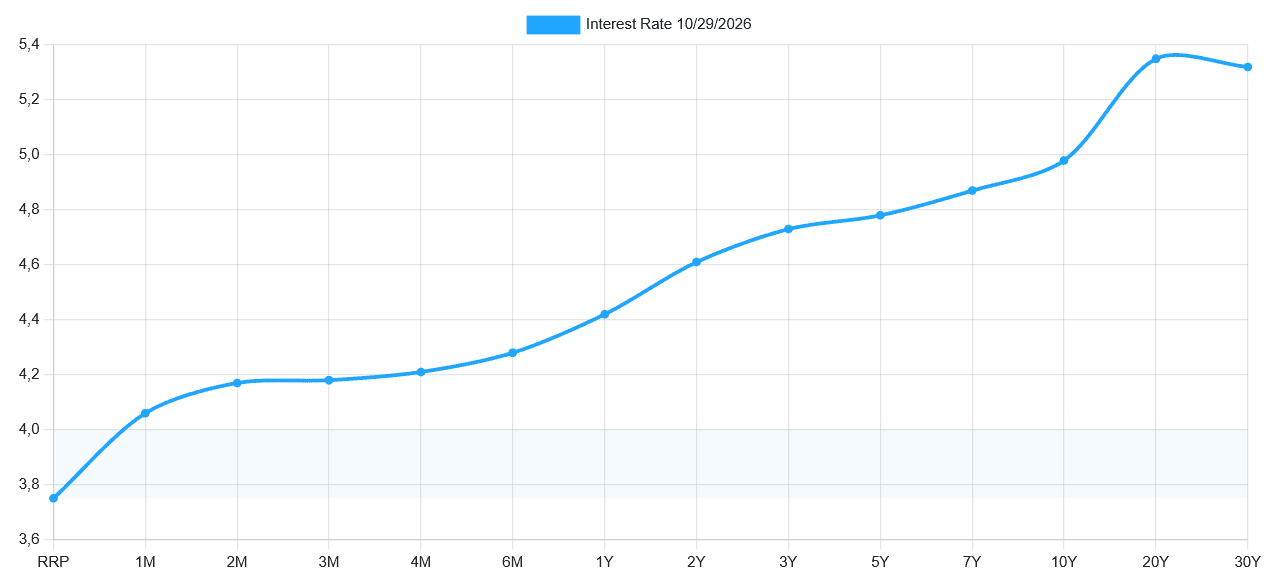
V normálním ekonomickém prostředí by měla být výnosová křivka rostoucí. To znamená, že krátkodobé dluhopisy mají nižší výnosy než dlouhodobé dluhopisy.
Pokud by byla obrácená, znamenalo by to, že krátkodobé dluhopisy nesou vyšší výnos než dlouhodobé – což značí, že investoři očekávají příchod ekonomické recese a následný pád úrokových sazeb.
Investoři tak v tomto případě očekávají horší časy a přesouvají kapitál do bezpečnějších dlouhodobých dluhopisů. Zvýšený zájem stlačí jejich výnosy pod úroveň krátkodobých.
Bankám se zároveň prodražuje půjčování peněz, což brzdí úvěrování firem a následně efektivně zpomaluje celý ekonomický růst.
Výnosová křivka se v roce 2000 invertovala pouhý měsíc před začátkem medvědího trhu, který doprovázel splasknutí technologické bubliny. Obdobný scénář se odehrál v roce 2006, po kterém následovala velká finanční krize.
Naposledy trhy zaznamenaly inverzi v roce 2023 během drastického zvyšování úrokových sazeb centrální bankou.
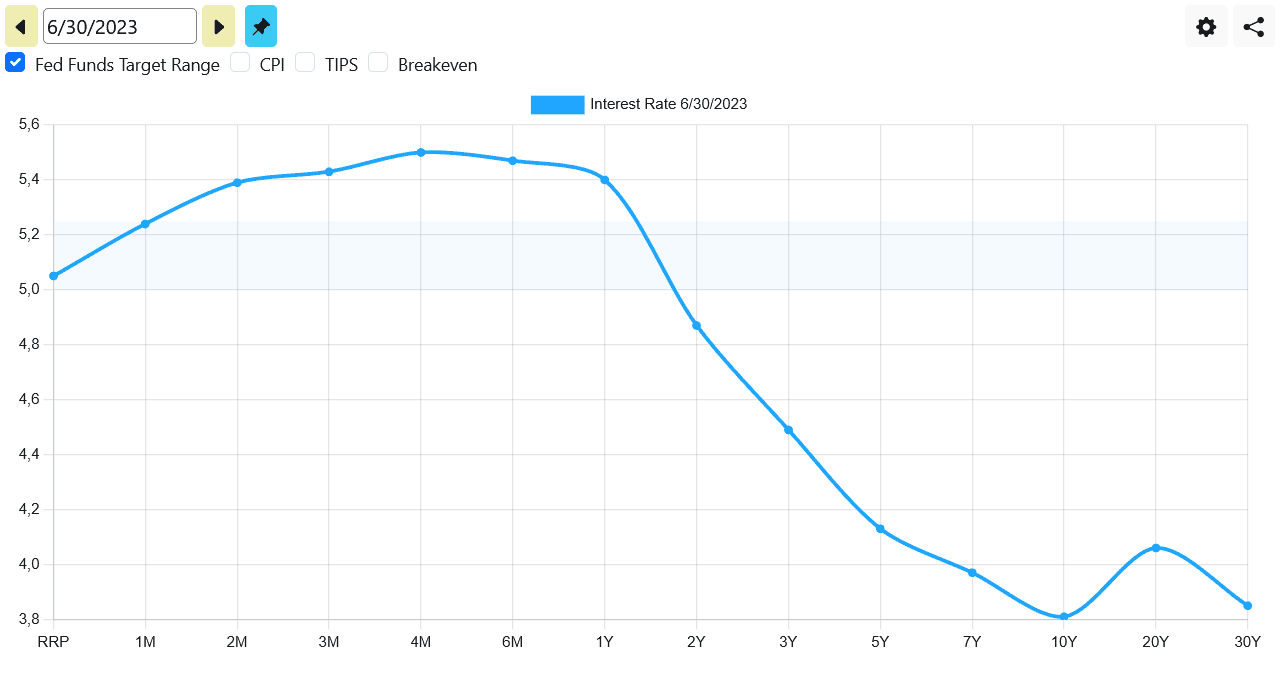
Výnosová křivka sice momentálně invertovaná není, její sklon se však postupně snižuje. Rozdíl mezi krátkodobými a dlouhodobými úrokovými sazbami se tak zužuje, což může naznačovat rostoucí obavy investorů z dalšího vývoje.
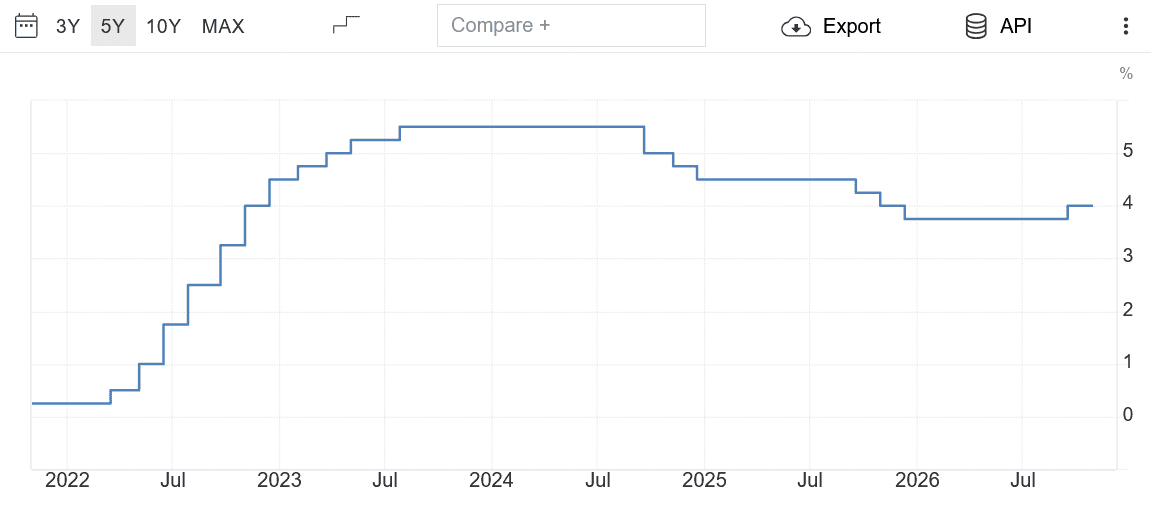
Situaci navíc ovlivňují centrální banky, které rozhodují o dalším směřování úrokových sazeb. Jejich kroky mohou výrazně ovlivnit ceny akcií, dluhopisů i celkovou náladu na finančních trzích. A zdá se, že je v plánu sazby do konce roku alespoň jednou zvýšit.
Důležité je také připomenout, že žádný ekonomický ukazatel nedokáže 100% předpovědět příchod recese. Neprozradí nám, kdy případný propad začne, jak dlouho potrvá ani jak hluboký bude.
Recese a hospodářské poklesy jsou však přirozenou součástí ekonomického cyklu. Investoři by se proto neměli soustředit pouze na otázku, kdy přijde další krize, ale především na to, jak jsou na ni připraveni.
Základem úspěchu zůstává kvalitní a dobře diverzifikované portfolio. Přednost by měly dostávat společnosti se stabilními příjmy, rozumným zadlužením a silnou konkurenční výhodou. Zvážit lze defenzivní sektory, jako spotřební zboží nebo zdravotnictví.
Historie navíc ukazuje, že akciové trhy zvládly překonat řadu krizí a dlouhodobě růst. Třeba index S&P 500 se zatím dokázal z každé krize dostat zpět na hodnoty před ní. V případě dot-com bubliny, kdy klesl o 49,1 %, to trvalo cca 7 let a 2 měsíce.

Největší investiční příležitosti tak často vznikají právě ve chvílích, kdy na trzích převládá nejistota. Rozhodující proto není předpovědět další krizi, ale být připraven využít příležitosti, které může přinést.
Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?
Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.


 94 %

 90 %