FinexAnalýzyPropady technologických akcií jsou jenom korekce a příležitost k nákupu. V čem by mohl být problém?
Propady technologických akcií jsou jenom korekce a příležitost k nákupu. V čem by mohl být problém?
Technologické akcie jsou extrémně volatilní a když teče krev, pro trpělivé investory jde ve skutečnosti o potenciální příležitosti. Jak současné propady využít?
Na trhu s technologickými akciemi to v posledních týdnech vypadá jako konec světa.
Akcie Alphabetu mají za sebou nejhorší den od vstupu na burzu, paměťové akcie odepsaly polovinu zisků od začátku AI boomu a propadly se na cenová minima.
Futures na Nasdaq 100 se od říjnového maxima propadly o 16,6 %, přičemž část ztrát už trh díky vysoké volatilitě zkorigoval.
Nicméně současné propady technologických akcií považuji za krátkodobý problém, tedy za obyčejnou korekci.
Nemyslím si, že by docházelo ke změně trendu na medvědí trh. Trh se najednou začal bát toho, před čím dlouho varuji: že se obří investice do umělé inteligence nevrátí (nebo alespoň ne dostatečně rychle).
Máme ovšem dost relevantních důkazů k tvrzení, že data a výpočetní výkon budou neskutečně profitabilní záležitostí.
Jak hluboký je propad Nasdaqu?
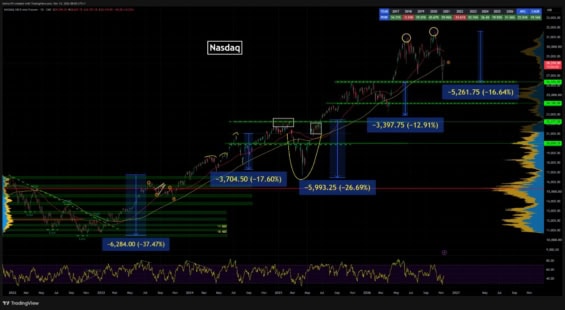
Futures na Nasdaq 100 spadly z říjnového maxima kolem 31 600 bodů až k podpoře na 26 376 bodech, kde se zastavily a odrazily k dnešním zhruba 28 270 bodům.
Tato hodnota se ovšem může ze dne na den dramaticky měnit. Ztráta od vrcholu tak činila 16,6 %, což je ale v kontextu posledních let úplně běžná korekce.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Futures na index Nasdaq 100 klesly od říjnového maxima o 16,6 % až k podpoře kolem 26 376 bodů, což je podobná korekce jako v létě 2024 (17,6 %) nebo na jaře 2025 (26,7 %).
V létě 2024 přišel Nasdaq o 17,6 %, na jaře 2025 během celní paniky dokonce o 26,7 % a na přelomu loňského a letošního roku o 12,9 %. Každá z těchto korekcí přitom nakonec skončila novými historickými maximy.
Jedinou výjimkou byl rok 2022, kdy index ztratil 37,5 % a šlo o skutečný medvědí trh. Tehdy ale Fed agresivně zvyšoval úrokové sazby, inflace byla na maximech a zisky technologických firem strmě klesaly.
I po současném výprodeji je Nasdaq v zisku zhruba 11 %. Museli bychom tedy jít cenově mnohem hlouběji, abychom mohli mluvit o tom, že se na trhu něco zásadního “rozbilo”.
A i kdyby k tomu došlo jako v roce 2022, pokles do 40 % je z mého pohledu na trzích naprosto v pořádku.
Vím, že pohled na portfolio v takových chvílích zabolí. Pokud ale máte portfolio dostatečně připravené a nemáte v něm jen nesmyslné spekulace, měli byste být schopni tento propad bez větších problémů přečkat.
Valuace technologických akcií vypadají, jako by se blížil konec světa
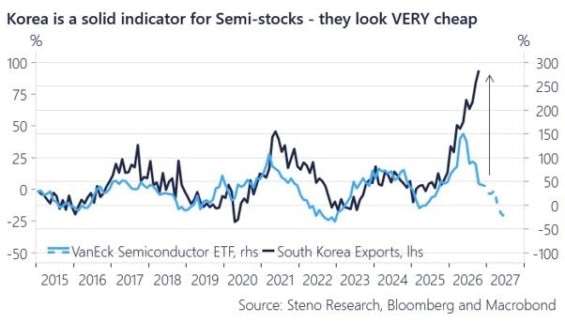
Hlavní argument, že jde jen o korekci, spočívá v rozporu mezi cenami akcií a reálnými čísly z exportu polovodičů z Jižní Koreje.
Jak jistě víte, Jižní Korea je baštou výroby čipů a mezi tamním exportem a cenou polovodičových akcií se nyní vytvořil propastný rozdíl, který bije do očí.
Z grafu je přitom za posledních deset let patrná silná korelace mezi oběma veličinami. Co se tedy změnilo? Podle mě nic, jen očekávání trhu. Obě křivky se tak dříve či později musí znovu protnout.
Otázkou zůstává, jakým způsobem k tomu dojde. Buď cena akcií dožene vývoj exportu, nebo se export silně propadne, aby odpovídal ceně. Stránku mince si musíte vybrat sami.
Zdroj: Steno Research, Bloomberg, Macrobond
Meziroční růst jihokorejského exportu vystřelil k 90 %, zatímco meziroční výkonnost polovodičového ETF od VanEcku se propadla, a mezi oběma řadami se tak otevřel nebývale velký rozdíl.
Datová centra se budou stavět dál
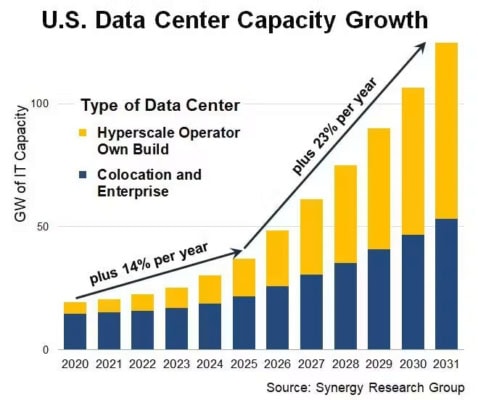
Jak jsem zmínil v úvodu, datová centra představují moderní zlatý důl. Podle dostupných dat rostla kapacita amerických datových center v letech 2020 až 2025 tempem 14 % ročně, do roku 2031 má ale růst o 23 % ročně.
Celková kapacita v USA se tak má během tří let zdvojnásobit, což znamená obrovské příjmy pro hyperscalery, a tím i pro výrobce čipů.
Zdroj: Synergy Research Group
Kapacita amerických datových center rostla v letech 2020 až 2025 tempem 14 % ročně, do roku 2031 má růst o 23 % ročně a přesáhnout 120 GW.
Podle realitní společnosti JLL je v Severní Americe aktuálně ve výstavbě 66 GW kapacity, přičemž 95 % z ní je už předem pronajato a celková neobsazenost se drží pod 1 %.
To dokazuje, že hlad po datech a výpočetním výkonu je ohromný. Nevidím jediný důvod, proč by měl klesat – spíše jsem opačného názoru.
Investice se nevrátí? Jsou přece v backlogu
Současné cenové propady jsou podle mě hlavně důsledkem obav, že se obří investice do AI nikdy nevrátí. Tytéž peníze jsou ovšem z velké části už nasmlouvané v takzvaném backlogu (knize objednávek).
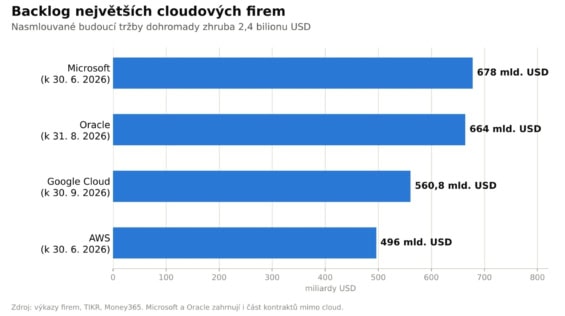
Microsoft k polovině roku evidoval kontrakty za 678 miliard USD, AWS za 496 miliard USD a Google Cloud ke konci září už za 560,8 miliardy USD.
Když k tomu přičteme Oracle, dostáváme se dohromady na víc než 2 biliony USD nasmlouvaných budoucích tržeb.
Tedy alespoň výhledově – pokud by zákazníci najednou nepřestali za tyto služby platit. To se samozřejmě stát může, protože část kontraktů visí na několika málo velkých klientech typu OpenAI.
Zdroj: Jaroslav Jarolím (Zdroj dat: výkazy firem, TIKR, Money365)
Backlog Microsoftu, Oracle, Google Cloud a AWS dosahuje dohromady zhruba 2,4 bilionu USD nasmlouvaných budoucích tržeb, přičemž nejvíc má Microsoft se 678 miliardami USD.
Těžko říct, co by se muselo stát, aby se tento systém zhroutil. Představit si to sice dokážu, ale investuji takovým způsobem, který mě před podobnými scénáři chrání. V těchto titulech nemám alokovanou takovou částku, aby mi to působilo špatné spaní. Beru zkrátka v potaz, že se mohu mýlit.
Rizika rozhodně nepodceňuji. Po volbách do Kongresu trh řeší možné zpřísnění pravidel pro datová centra a podle JLL podporuje výstavbu datového centra ve své obci jen 14 % lidí.
Pokud by se backlog začal rozpadat, korekce by se mohla změnit v něco horšího. Zatím ale nic takového nevidím, o čemž svědčí i to, že jsem nedávno poprvé nakoupil i akcie Alphabetu.
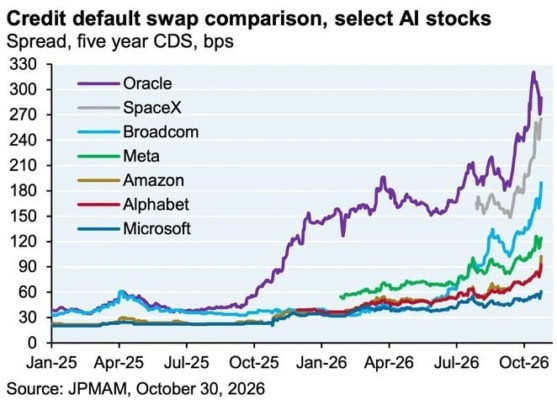
Zdroj: J.P. Morgan Asset Management (k 30. 10. 2026)
Cena pojištění proti nesplácení dluhu (pětiletý CDS) u Oracle vyskočila až nad 300 bazických bodů a zdražuje i u SpaceX, Broadcomu, Mety, Amazonu nebo Alphabetu, zatímco Microsoft zůstává kolem 60 bazických bodů.
Proč si myslím, že jde jen o korekci?
Hlavním důvodem je fakt, že zisky technologických firem dál rostou, zatímco jejich ceny klesají. Valuační násobky se tak stlačují a forwardové P/E indexu Nasdaq 100 se dostalo nejníže za posledních několik let.
Z pohledu principu návratu k průměru (regrese k normálu) se tak trh dostává spíše do oblasti podhodnocení. Nevylučuji ale, že můžeme jít cenově ještě mnohem hlouběji. Jakmile totiž trhy přepnou do iracionálního módu, veškerá logika jde stranou.
V polovině roku jsem poprvé začal nakupovat akcie hyperscalerů, o čemž jsem mnohokrát psal v premium analýzách na konkrétní tituly.
Nyní jsem dokonce vstoupil i do sektoru výrobců polovodičů. Vybíral jsem si ovšem jen specifické tituly, které mi dávaly smysl. Nízká valuace totiž automaticky neznamená dobrý nákup.
Z trhu rozhodně neutíkám, protože považuji za naprostou hloupost nebýt v současnosti zainvestovaný.
Pozice postupně buduji přes DCA (pravidelné průměrování nákladů), což je sice primitivní, ale vysoce účinná metoda.
Zároveň bych ale nedoporučoval stavět celé portfolio jen na několika málo AI titulech. Velice zdůrazňuji, že celý technologický segment prochází ohromnou transformací s nejasným výsledkem.
Moudřejší budeme až mnohem později. Tipuji, že si počkáme zhruba do roku 2030, než uvidíme, jak na tom celý segment reálně je.
Další zdroje informací:
Jihokorejský export v říjnu 115,3 mld. USD (+93,7 %), export čipů 56,4 mld. USD (+259 %) (The Korea Times)
Synergy: kapacita amerických datových center se zdvojnásobí do tří let, JLL: 66 GW ve výstavbě, 95 % předpronajato (Data Center Frontier)
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.










 94 %

 90 %


