FinexAkcieAkcie jsou dražší než před krachem 1929. Historie ukazuje, co čekalo investory dalších 10 let
Akcie jsou dražší než před krachem 1929. Historie ukazuje, co čekalo investory dalších 10 let
Ukazatel, který poměřuje ceny akcií s desetiletým průměrem zisků, vystoupal na úrovně z přelomu tisíciletí. Znamená to blížící se propad, nebo jen slabší výnosy v příštích letech?
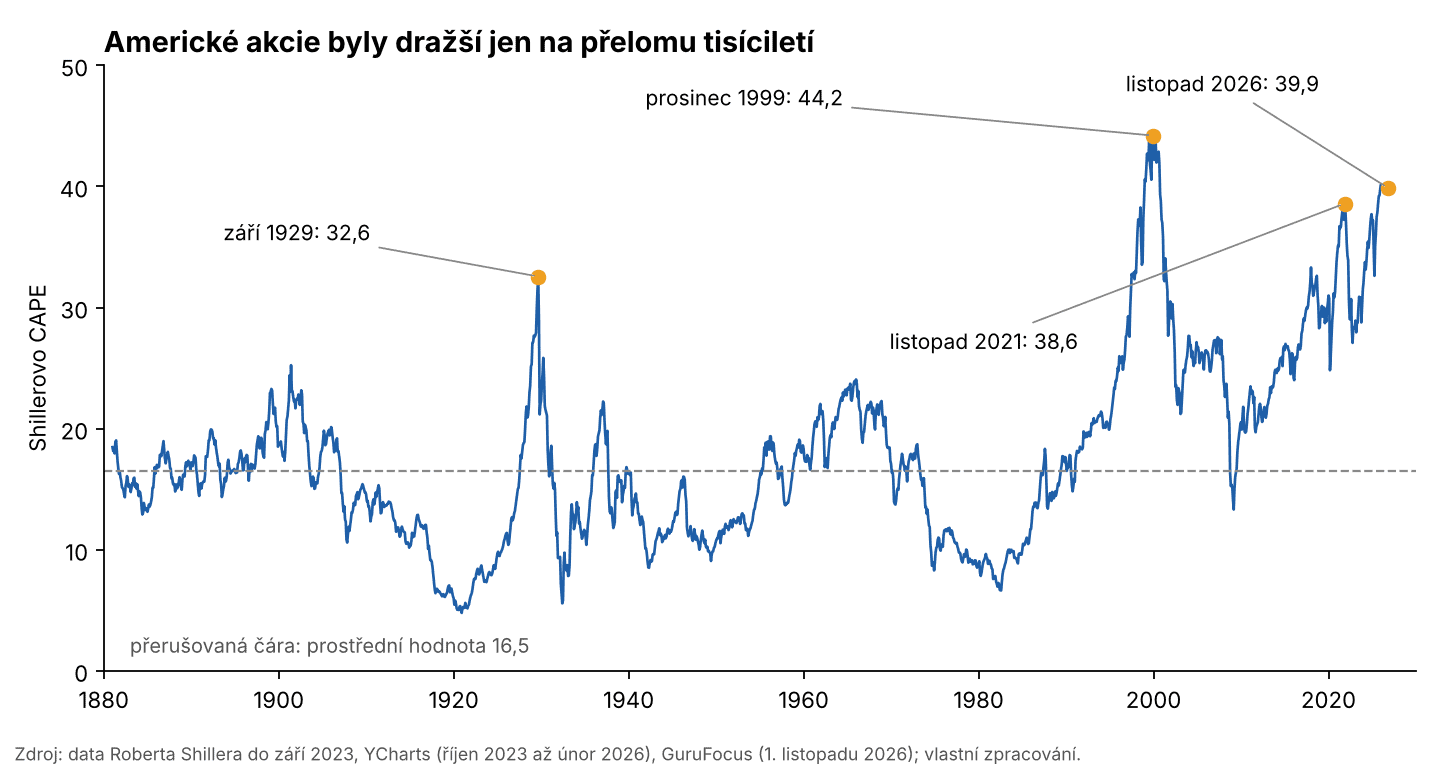
Index S&P 500 je v tuto chvíli podle Shillerova ukazatele CAPE oceněn dráž než těsně před slavným krachem v roce 1929.
Výše se tento ukazatel dostal už jen jedinkrát v zaznamenané historii – na přelomu tisíciletí, těsně před splasknutím internetové bubliny (tzv. dot-com bubble).
Začátkem letošního listopadu dosáhlo CAPE hodnoty 39,9, přitom jeho dlouhodobá střední hodnota se pohybuje kolem 16,5.
Historická data však prozrazují důležitý fakt: o tom, co se na trzích stane za rok, ukazatel vypovídá jen málo. Zato o vývoji v příští dekádě už prozradí mnohem víc.
Jak drahé jsou americké akcie?
Investoři dnes neváhají zaplatit zhruba 40 dolarů za každý dolar průměrného ročního zisku firem v indexu. To je 2,4krát víc, než bývalo od roku 1881 na burze obvyklé.
Osvědčené CAPE dává do poměru aktuální cenu akcií s průměrem jejich zisků za posledních 10 let (s ohledem na inflaci). Na rozdíl od klasického poměru ceny k zisku (P/E) jej tak nedeformuje jediný mimořádně silný, nebo naopak slabý rok.
Období
Hodnota CAPE
Dlouhodobá prostřední hodnota (1881 až 2023)
16,5
Září 1929, před krachem na Wall Street
32,6
Listopad 2021, vrchol po pandemii
38,6
Listopad 2026
39,9
Prosinec 1999, rekord před splasknutím internetové bubliny
44,2
Zdroj: Data Roberta Shillera, YCharts a GuruFocus, vlastní zpracování.
Shillerovo CAPE indexu S&P 500 od roku 1881.
Nad extrémní hodnotou 35 se ukazatel od roku 1881 až do září 2023 udržel dohromady pouhých 47 měsíců. To odpovídá 2,7 % veškerého času.
Celá doba byla navíc rozdělena do dvou jasně ohraničených epizod: od března 1998 do února 2001 a od února 2021 do února 2022.
Nyní prožíváme třetí takové období v historii. Podle platformy YCharts se CAPE zarputile drží nad hranicí 35 nepřetržitě už od května 2025.
Pokud CAPE vystoupalo nad hranici 35, v polovině případů ztratily americké akcie během následujícího roku 8,6 % nebo i více. Nutno dodat, že jde o takzvaný reálný výnos – tedy po započtení dividend a po odečtení inflace.
CAPE na začátku
Počet měsíců
Výnos za rok (medián)
Podíl ztrátových roků
Výnos za 10 let ročně (medián)
pod 15
690
+12,8 %
28 %
+9,5 %
15 až 25
775
+6,8 %
36 %
+5,7 %
25 až 35
201
+7,3 %
28 %
+4,9 %
35 a více
47
−8,6 %
57 %
−3,0 %
Uváděný medián je prostřední hodnota. Polovina sledovaných případů zkrátka dopadla lépe, druhá polovina pak hůře. Desetiletý výnos už lze pochopitelně spočítat jen pro ty měsíce, od kterých desetileté období stihlo fyzicky uběhnout.
Nejdražší pásmo stojí na jediné dokončené epizodě
Všech 34 měsíců, u kterých dnes známe celkový desetiletý výnos po extrémním CAPE nad 35, spadá bez výjimky do let 1998 až 2001.
Nejde tedy o 34 nezávislých událostí z různých krizí, ale v podstatě o jednu nafukující se internetovou bublinu, kterou jen měříme měsíc po měsíci. Spolehlivou plošnou předpověď z toho udělat nelze.
Vypovídá CAPE o příštím roce, nebo o příští dekádě?
Správná odpověď zní: o příští dekádě. Vazba mezi extrémním oceněním a celkovým výnosem na desetiletém horizontu je totiž v datech zhruba 2,5krát silnější než u horizontu jednoho jediného roku.
Pomocí metody pořadové korelace vychází vztah mezi CAPE a jednoletým výnosem na slabých −0,19. Oproti tomu vztah s desetiletým výnosem už dosahuje síly −0,49. Pro představu: 0 by znamenala naprostou absenci vazby a −1 naprosto dokonalou nepřímou úměru.
Zřejmé je to hned v tabulce z pásma CAPE mezi 25 a 35. Roční výnosy v něm vycházely v průměru stejně dobře jako při zcela běžném (levnějším) ocenění.
Kdo tehdy kvůli papírově vysokému CAPE zbrkle prodal, často se připravil o citelný budoucí růst.
Ostatně ani v tom úplně nejdražším pásmu nebyl pád trhu garantovaný.
V rovných 43 % případů akcie za následujících dvanáct měsíců solidně vydělaly, v extrémním případě dokonce o 22,4 %. Nejhůře naopak trh prožil roční ztrátu 29,8 %.
Desetileté výnosy ale s rostoucím oceněním postupně klesají v každém ze sledovaných pásem. Ze štědrých 9,5 % ročně padají na 5,7 % a následně na 4,9 % až hluboko do záporu.
Shillerovo CAPE nám tak neříká, kdy přesně burza zkolabuje. Nápovídá spíše to, jak velký zisk lze při dnešních cenách logicky očekávat.
Jak dopadli investoři v letech 1929, 1999 a 2021?
Začátek
CAPE
Reálný výnos za rok
Reálný výnos za 10 let celkem
Září 1929
32,6
−27,8 %
−13,3 %
Prosinec 1999
44,2
−8,8 %
−27,5 %
Listopad 2021
38,6
−20,4 %
zatím neuplynulo
Kdo nakoupil akcie S&P 500 na jejich vrcholu v prosinci 1999, měl po deseti letech (i se započtením dividend) o 27,5 % menší kupní sílu než na začátku.
Do zmíněného období se sice bohužel vešly hned dva obří propady, nejprve v letech 2000 až 2002 a vzápětí v letech 2008 a 2009, přesto je výsledek alarmující.
Náš nejčerstvější případ z roku 2021 se ale zatím rýsuje úplně jinak. Po ztrátovém prvním roce nabral index raketové tempo a 13. listopadu 2026 už uzavřel na úrovni 7 561,67 bodu.
To je o více než 62 % výše oproti výchozímu listopadu 2021, navíc před započtením inflace i dividend.
Vysoké ocenění trhu tak samo o sobě takzvanou ztracenou dekádu nezaručí. Jistě ale zvyšuje její pravděpodobnost a citelně ořezává výnosy, na které se běžný investor může těšit.
V určitých věcech skutečně ano: dnešní největší firmy amerického indexu generují naprosto bezprecedentní obnosy peněz.
Dobrým příkladem je fenomenální Nvidia. Za jediné čtvrtletí totiž vykázala čistý zisk ve výši 59,7 miliardy dolarů a to vše při astronomické hrubé marži 75 %.
Zastánci tohoto vyššího ocenění argumentují především třemi body:
Složení indexu: Technologičtí obři s pohádkovými maržemi dnes v indexu drží mnohem silnější váhu než před několika dekádami.
Účetní pravidla: Od přelomu tisíciletí se legislativně změnilo odepisování nehmotného majetku. Starší zisky firem tak s těmi novějšími nelze dokonale porovnat.
Zpětné odkupy akcií: Korporace začaly masivně odměňovat akcionáře zpětným odkupem místo výplaty tradičních dividend, což výsledný ukazatel CAPE mírně vylepšuje (zvyšuje).
Pravdou ale zůstává, že ani jeden z těchto logických argumentů plně nevysvětlí, proč by měl trh rázem stát 2,4krát víc než průměrně stával dřív.
Koneckonců velmi silné a racionální argumenty o tom, že “tentokrát je všechno jinak”, létaly vzduchem ze všech stran i před splasknutím bubliny v roce 1999.
Začíná být také zřejmé, že i tyto výjimečné zisky gigantů mohou být jen přechodnou anomálií.
Jakmile začnou velké firmy škrtit své megalomanské rozpočty na budování infrastruktury pro umělou inteligenci, zisk spadne přesně těm tahounům, kteří dnešní S&P 500 ženou k výšinám.
Co s drahým trhem dělal Warren Buffett?
Nejznámější investor rozhodně nevyprodal celé své portfolio, ale jednoduše přestal kupovat akcie za každou cenu.
Filozofie Warrena Buffetta totiž tradičně spočívá ve třech pevných krocích: vybrat výtečně řízenou firmu, koupit její akcie za férovou (rozumnou) cenu a pak ji už držet navždy.
S drahým trhem se ale druhý bod realizuje extrémně těžko. Buffettova legendární Berkshire Hathaway proto, jak jsme informovali v našem nedávném článku, raději hromadí hotovost a drží už bezprecedentních 357 miliard dolarů.
Buffett se nikdy nesnažil věštit ze skleněné koule, kdy se trhy otočí. Pouze s železnou trpělivostí čekal na cenu, která mu osobně dávala smysl.
Právě připravené zásoby hotovosti mu v minulosti už tolikrát dovolily výhodně nakupovat ve chvíli, kdy celý zbytek burzy s panikou prodával.
Vývoj ceny akcií Berkshire Hathaway za posledních 5 let
Historická data se jasně přiklánějí k té druhé, mírnější variantě. Skutečně vysoké CAPE vždy souviselo s dlouhodobě utlumenými výnosy mnohem spolehlivěji než s kolapsem trhu do dalšího roku.
Pokud se ukazatel vyšplhal nad hodnotu 35, medián reálného desetiletého výnosu činil tristních −3 % ročně. V případě běžného ocenění mezi hodnotami 15 a 25 dosahoval naopak slušných +5,7 %.
Tento zásadní propastný rozdíl představuje to hlavní, co si z ukazatele může rozumný investor vzít.
Vždy je třeba pamatovat na dvě okolnosti. Statistické závěry u toho nejdražšího pásma pořád stojí a padají s jedinou kompletní epizodou v historii trhu, a k tomu navíc ta poslední vlnka z roku 2021 se na trzích vyvíjí obdivuhodně dobře a všechny předpoklady tak trochu popírá.
Lze ale s jistotou říci, že kdo dnes nakupuje americké akcie na jejich vrcholu, platí cenu, u které historie s výnosy už prostě nepočítá.
CAPE nikdy nikoho nevarovalo před konkrétním dnem D, kdy trh krachne. Spolehlivě ale odrazuje od slepého nakupování budoucích zisků za neúměrně vysokou cenu už dnes.
Tahle levná akcie vyplácí 7,5 % ročně
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?
Zakladatel Finexu a aktivní investor s více než desetiletou praxí na finančních trzích. Dlouhodobě se zaměřuje na akcie, kryptoměny a pasivní investování a věří, že kvalitní finanční vzdělávání je základem úspěšného budování majetku.
Jeho cílem je pomáhat lidem lépe se orientovat ve světě investic, zpřístupňovat kvalitní informace a přispívat ke zvyšování finanční gramotnosti v Česku a na Slovensku.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %


