
Co je pro vás u dividendové akcie nejdůležitější?
💰 Co nejvyšší dividendový výnos
🛡️ Bezpečnost a udržitelnost dividendy
💵 Kombinace dividendy a růstu ceny
🏢 Kvalita firmy, dividenda je až druhotná

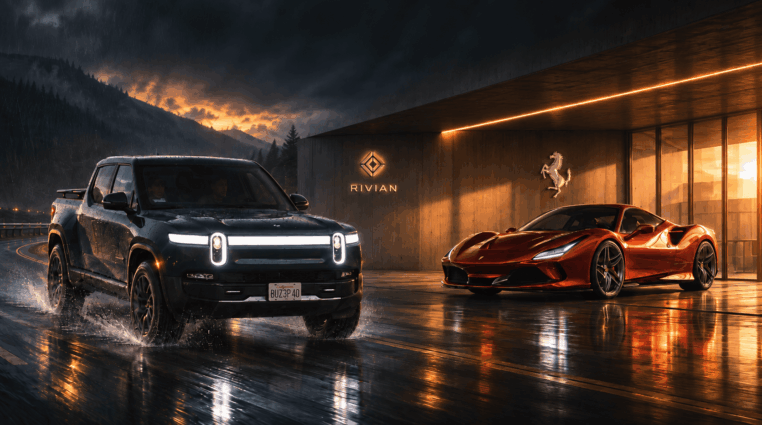
Americký výrobce elektromobilů zvyšuje tržby více než pětkrát rychleji než Ferrari. Přes třetinu meziročního přírůstku však souvisí s výnosy ze spolupráce s Volkswagenem a emisními kredity. Co skutečně vytváří hodnotu?
Rivian ve třetím čtvrtletí roku 2026 zvýšil tržby o 38 % na 2,155 miliardy dolarů. Ferrari rostlo o 7 % na 1,896 miliardy eur. Samotné tempo růstu ale ještě nevypovídá o ziskovosti výroby.
Ferrari dodalo méně vozů než před rokem, a přesto zvýšilo provozní zisk. Rivian naopak prodal výrazně více aut, jeho automobilová divize však nadále zůstává ztrátová.
Rozhodující tedy není jen objem prodejů, ale i marže, kterou firma dokáže na každém voze vydělat.
Tržby Rivianu meziročně vzrostly o 597 milionů dolarů. Ne všechny nové výnosy ale pocházejí ze samotného prodeje aut – významnou roli hrají i další zdroje příjmů.
Klíčová je především spolupráce s Volkswagenem. Výnosy ze společného vývoje se do účetnictví promítají postupně a nemusí odpovídat hotovosti přijaté během téhož čtvrtletí.
💰 Co nejvyšší dividendový výnos
🛡️ Bezpečnost a udržitelnost dividendy
💵 Kombinace dividendy a růstu ceny
🏢 Kvalita firmy, dividenda je až druhotná
Meziroční nárůst tržeb lze podle čtvrtletního výkazu 10-Q rozdělit do tří částí:
Výnosy od Volkswagenu a z emisních kreditů tak tvoří 36,9 % meziročního nárůstu tržeb. Po jejich odečtení z obou srovnávaných čtvrtletí zpomalí růst z 38 % na 28,1 %. Nejde však o oficiální ukazatel organického růstu firmy.
Rivian dodal 19 248 vozů, meziročně o 46 % více. Jeho automobilová divize přesto vykázala hrubou ztrátu 80 milionů dolarů. Bez 81 milionů dolarů z emisních kreditů by ztráta dosáhla 161 milionů dolarů, tedy přibližně 8 400 dolarů na vůz.
| Ukazatel | Rivian | Ferrari |
|---|---|---|
| Tržby | 2,155 mld. USD | 1,896 mld. EUR |
| Růst tržeb | +38 % / +28,1 % | +7 % |
| Dodané vozy | 19 248 (+46 %) | 3 368 (−1 %) |
| Provozní výsledek | −881 mil. USD | +563 mil. EUR |
| Provozní marže | −40,9 % | +29,7 % |
| Čistý výsledek | −913 mil. USD | +431 mil. EUR |
| Volné cash flow* | −1 124 mil. USD | +567 mil. EUR |
*Rivian uvádí volné cash flow (volný peněžní tok) celé skupiny, Ferrari pouze průmyslových činností; údaje proto nejsou přímo srovnatelné. U růstu tržeb Rivianu druhá hodnota vyjadřuje růst bez výnosů od Volkswagenu a emisních kreditů.
Rivianu zároveň pomohly celní vratky, zatímco náběh výroby modelu R2 zvýšil náklady zhruba o 120 milionů dolarů. Ani po odečtení příjmů z emisních kreditů tak výsledek nepředstavuje plně očištěnou výrobní marži.
Před rokem dosahovala takto upravená ztráta zhruba 9 900 dolarů na vůz. Zlepšení je sice patrné, částečně za ním ale stojí zmíněné vratky cel, nikoliv pouze efektivnější výroba.
Ferrari dodalo 3 368 vozů, tedy o 33 méně než před rokem. Provozní zisk přesto vzrostl o 12 % na 563 milionů eur. Pomáhají především dražší verze a individuální úpravy.
Z hlavní průmyslové činnosti vytvořilo Ferrari volný peněžní tok 567 milionů eur. Rivian naopak vykázal záporný volný peněžní tok 1,124 miliardy dolarů oproti loňským 421 milionům dolarů, a to i přes nižší hrubou ztrátu z výroby.
Na konci září měl Rivian v hotovosti a krátkodobých investicích 5,5 miliardy dolarů. Říjnová půjčka 1 miliardy dolarů od Volkswagenu sice posílila jeho finanční rezervu, nejde o tržby ani zisk z provozu.
Spolupráce s Volkswagenem přinesla 59 % výnosů softwarové divize a servisních služeb Rivianu (před rokem šlo zhruba o 50 %). Tato část podnikání vytvořila hrubý zisk 256 milionů dolarů při marži 42 %.
Rivian bude výnosy z tohoto partnerství vykazovat přibližně do poloviny roku 2028. Poté počítá s poklesem hrubého zisku softwarové divize. Nové zakázky sice mohou část výpadku nahradit, zatím to ale není jisté.
Pro Rivian bude rozhodující, zda nový model R2 dokáže zlepšit výrobní marže i bez emisních kreditů a celních vratek.
Sledovat se vyplatí také vývoj hotovosti, získávání nových softwarových zákazníků a dopad levnějšího modelu R2 na průměrnou prodejní cenu.
Ferrari naopak těží z exkluzivních modelů a vysokých marží, ani ty ale samy o sobě nezaručují budoucí výnos akcií. Srovnání obou automobilek ukazuje, že rychlejší růst tržeb automaticky neznamená kvalitnější podnikání.
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?

Pavel Tulačka je zkušený obchodní manažer a analytik s více než dvacetiletou praxí v e-commerce, mezinárodním obchodu a logistice. Sám je aktivním investorem již více než sedm let, díky čemuž ve svých textech propojuje hlubokou znalost reálného byznysového prostředí s vlastními zkušenostmi z kapitálových trhů. Pavel je autorem několika odborných publikací zaměřených na vzdělávání začínajících i pokročilých investorů. Aktuálně se specializuje na hloubkovou fundamentální analýzu a využití nástrojů Business Intelligence (Power BI, SQL) při vyhodnocování tržních trendů. Jeho cílem je transformovat komplexní ekonomická data do srozumitelných a prakticky využitelných strategií pro širokou investorskou obec.


 94 %

 90 %