Co podle vás rozhodne o dalším růstu amerických akcií?
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace

Intel buduje drahé továrny, Marvell mezitím výrobu zadává jiným. Obě firmy rostou díky AI, ale každá jinak efektivně. Kdo z nich dokáže z poptávky vytvářet vyšší zisky?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Poptávka po umělé inteligenci mění polovodičový průmysl. Rostoucí zájem o čipy ale neznamená, že všechny firmy vydělávají stejně. Intel a Marvell ukazují dvě odlišné cesty.
Intel buduje vlastní továrny, zatímco Marvell čipy pouze navrhuje a výrobu přenechává jiným dodavatelům. Tento přístup zvaný fabless (bezvýrobní model) přináší odlišnou strukturu nákladů.
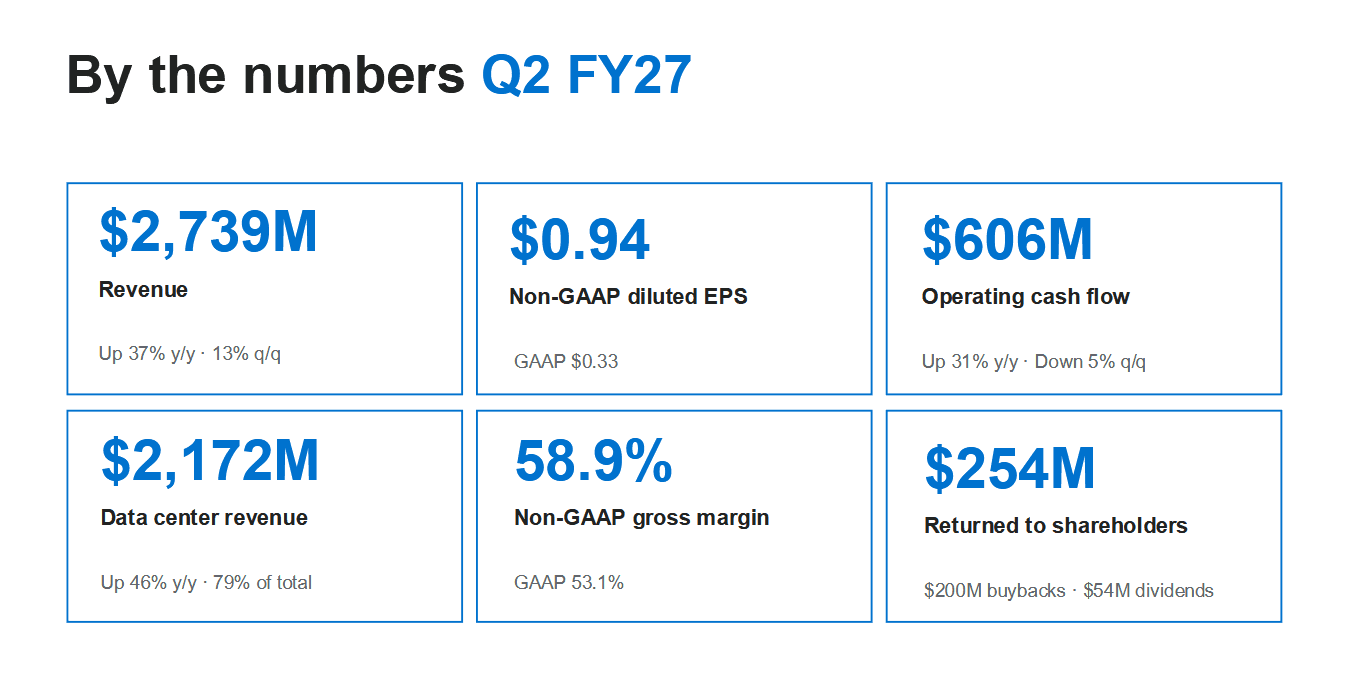
Intel ve druhém čtvrtletí 2026 utržil 16,1 miliardy dolarů, což představuje meziroční růst o 25 %. Marvell za stejné období (označované jako druhé čtvrtletí fiskálního roku 2027) vykázal tržby 2,74 miliardy dolarů.
Meziročně tak vzrostly o 37 % a dodávky pro datová centra tvořily 79 % obratu.
Rozdíl mezi oběma firmami jasně ukazuje hrubá marže (podíl zisku po odečtení přímých výrobních nákladů). Marvell dosáhl 53,1 %, zatímco Intel pouze 40,4 %.
Z každého utrženého dolaru tak Marvellu zůstává více peněz na vývoj a běžný provoz.
Vlastní výroba Intelu vyžaduje drahé haly, stroje a průběžnou modernizaci. Podnik proto ve sledovaném čtvrtletí vynaložil na hmotný majetek přibližně 2,65 miliardy dolarů.
Marvell naproti tomu investoval do vybavení a nemovitostí pouhých 127 milionů dolarů.
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace
Pro budoucí vývoj je klíčové, kolik stojí další růst. Intel dlouhodobě buduje vlastní výrobní kapacity, u kterých se finanční návratnost dostaví až za několik let.
Naproti tomu Marvell továrny nefinancuje a veškerou pozornost věnuje samotnému návrhu čipů. Získává tak větší pružnost a dokáže rychleji reagovat na nové příležitosti v AI infrastruktuře.
Model bez vlastních továren tak v současném prostředí představuje stabilnější přístup. Firma má lepší výchozí podmínky k tomu, aby rostoucí poptávku přeměnila ve skutečný zisk.
Ani tento model však nefunguje zcela bez rizika. Deset největších odběratelů Marvellu tvořilo ve fiskálním roce 2026 celých 82 % tržeb.
Omezení zakázek u klíčových partnerů by proto výsledky viditelně zasáhlo. Společnost je také plně závislá na externích výrobcích.
Při hodnocení cenných papírů záleží také na ceně. Jak s oblibou říká Warren Buffett, ani ten nejlepší podnik na světě nepřinese výnos, pokud za něj zaplatíte příliš mnoho.
Průměrné forwardové P/E (poměr aktuální ceny vůči očekávaným budoucím ziskům) se u Marvellu pohybuje kolem 50násobku ročního zisku. U Intelu tento ukazatel nedávno dosahoval hodnoty 63,7. Z tohoto pohledu vychází Marvell o poznání levněji.
Na základě analytiků Wall Street.
Takto vysoké násobky ukazují, že trh od obou společností čeká silné výsledky. Pokud růst zklame nebo zisky nedosáhnou odhadů analytiků, dnešní nákupní cena se zpětně ukáže jako nevýhodná.
Marvell nabízí o něco přímější a čitelnější cestu, jak zúročit AI poptávku. Intel bude muset nejprve přesvědčit trh, že se mu investice do vlastních továren v budoucnu skutečně vyplatí.

Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?

Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.


 94 %

 90 %