Co podle vás rozhodne o dalším růstu amerických akcií?
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace

Wells Fargo se zbavila omezení americké centrální banky a chce znovu růst. Dokáže po letech nápravných opatření zvýšit ziskovost a dohnat největší konkurenty?

 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Od roku 2018 nemohla banka Wells Fargo volně růst. Americká centrální banka (Fed) totiž omezila objem jejích aktiv na přibližně 1,95 bilionu dolarů.
Opatření reagovalo na nedostatky v řízení a kontrole rizik. Wells Fargo tak musela místo expanze věnovat pozornost nápravě vlastních problémů.
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace
Tyto komplikace odradily i Warrena Buffetta. Ten během prvního čtvrtletí roku 2022 prodal přes Berkshire Hathaway své poslední akcie Wells Fargo a pozici zcela uzavřel. Situace se ale začíná měnit.
Fed zrušil omezení v červnu 2025 a letos v březnu ukončil i zbývající části opatření. Pro banku tím zmizela zásadní překážka. Po letech restrukturalizace se opět může soustředit na získávání nových klientů.
Vedení v čele s Charliem Scharfem hodlá této příležitosti naplno využít. Vedle kontroly nákladů klade větší důraz na poskytování úvěrů, kreditní karty a správu majetku bonitních klientů.
Právě tyto oblasti mají podpořit celkovou ziskovost.
Tomu odpovídají i vyšší finanční cíle. Management nedávno zvedl střednědobý cíl pro ukazatel ROTCE z původních 15 % na 17 až 18 %.
Tento parametr ukazuje, jaký zisk banka tvoří vůči průměrnému vlastnímu kapitálu připadajícímu na běžné akcionáře po odečtení nehmotných aktiv.
Vyšší hodnota značí výnosnější využití kapitálu.
Případný obrat Wells Fargo dnes představuje jeden z nejsledovanějších příběhů na americkém trhu. Pokud si banka udrží nákladovou disciplínu a naplní odhady růstu úvěrů, mohou akcie Wells Fargo nabídnout zajímavý potenciál.
Samotné zrušení limitů od Fedu ovšem automatický úspěch nezaručuje.
Prvním důležitým testem projdou výsledky za třetí čtvrtletí, které banka ohlásí 13. října. Trh v nich bude hledat důkazy, že nová strategie přináší reálná čísla.
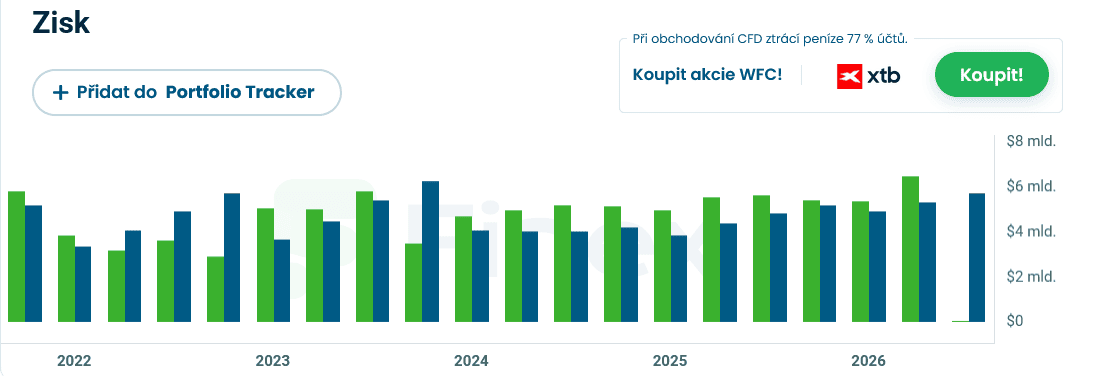
Finanční ředitel Mike Santomassimo nedávno uvedl, že růst úvěrů v roce 2026 pravděpodobně překoná původní očekávání. Vedení také počítá s celoročním čistým úrokovým výnosem (rozdílem mezi přijatými a vyplacenými úroky) kolem 50 miliard dolarů.
Další směřování však nezávisí jen na objemu rozpůjčovaných peněz. Zásadní roli sehraje schopnost klientů splácet a také náklady nutné k udržení klientských vkladů.
Pro obezřetného investora zůstává klíčovou otázkou, zda akcie stále nabízejí rozumný potenciál. Dává smysl srovnat ukazatele Wells Fargo s hlavními konkurenty, jako jsou JPMorgan, Bank of America nebo Citi.
Vyplatí se sledovat provozní náklady, celkovou ziskovost a příjmy z investičního bankovnictví (pomoc firmám s vydáváním akcií a dluhopisů). Tyto položky jasně ukážou nadcházející čtvrtletní reporty.
Zajímavé srovnání nabídnou různé modely ROTCE. Dosažení cílů na úrovni 14, 17 nebo 20 % totiž přinese zcela odlišné ocenění vůči účetní hodnotě podniku.
Wells Fargo letos získala prostor předvést svůj byznys bez regulatorních omezení. Obnovenou důvěru trhu si však musí odpracovat a podpořit stabilními finančními výsledky.

Její infrastrukturu je dnes téměř nemožné nahradit a konkurence má jen minimální šanci ji napodobit.
Žádná AI mánie ani honba za dalším technologickým zázrakem. Jen stabilní byznys, který dlouhodobě vydělává a posílá stále více peněz svým akcionářům.
Je právě tahle akcie ideálním strojem na dlouhodobý pasivní příjem?

Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.


 94 %

 90 %