
Co podle vás rozhodne o dalším růstu amerických akcií?
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace

Nářadí až ke dveřím autoservisu, rostoucí dividenda a solidní zisk: Snap-on má čím zaujmout. Tržby firmy rostou, ale půjčky zákazníkům mění pohled na riziko. Nabízí aktuální cena atraktivní příležitost?
Investování není pouze o příležitostech v technologickém sektoru a umělé inteligenci. Na americkém trhu existují také firmy, které vydělávají na mnohem tradičnějších produktech.
Jedna z nich vyrábí profesionální nářadí. Tento obor sice na první pohled nepůsobí přehnaně atraktivně, podnik má ale rozhodně co nabídnout.
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace
Například nepřetržitě od roku 1939 vyplácí dividendy a posledních 16 let je každoročně zvyšuje. Při ceně akcie kolem 360 USD nabízí dividendový výnos přibližně 2,7 % a obchoduje se zhruba za 17,4násobek očekávaného zisku.
Na první pohled tak nabízí zajímavou kombinaci kvalitního byznysu, dividendového růstu a rozumného ocenění.
Nabízí se proto otázka, zda dává smysl do této příležitosti aktuálně investovat.
Americký Snap-on patří mezi přední výrobce profesionálního nářadí, diagnostických systémů a servisního vybavení.
Jeho obchodní model se od běžných konkurentů znatelně liší.
Významnou část nářadí prodává přes síť franšízových prodejců. Ti pravidelně navštěvují autoservisy ve speciálně vybavených vozidlech.
Mechanici si tak mohou výrobky vyzkoušet, získat odborné poradenství a využít možnosti financování.
Snap-on těží ze složitější konstrukce automobilů a rostoucích požadavků na diagnostiku. Dlouhodobá poptávka proto zůstává stabilní.
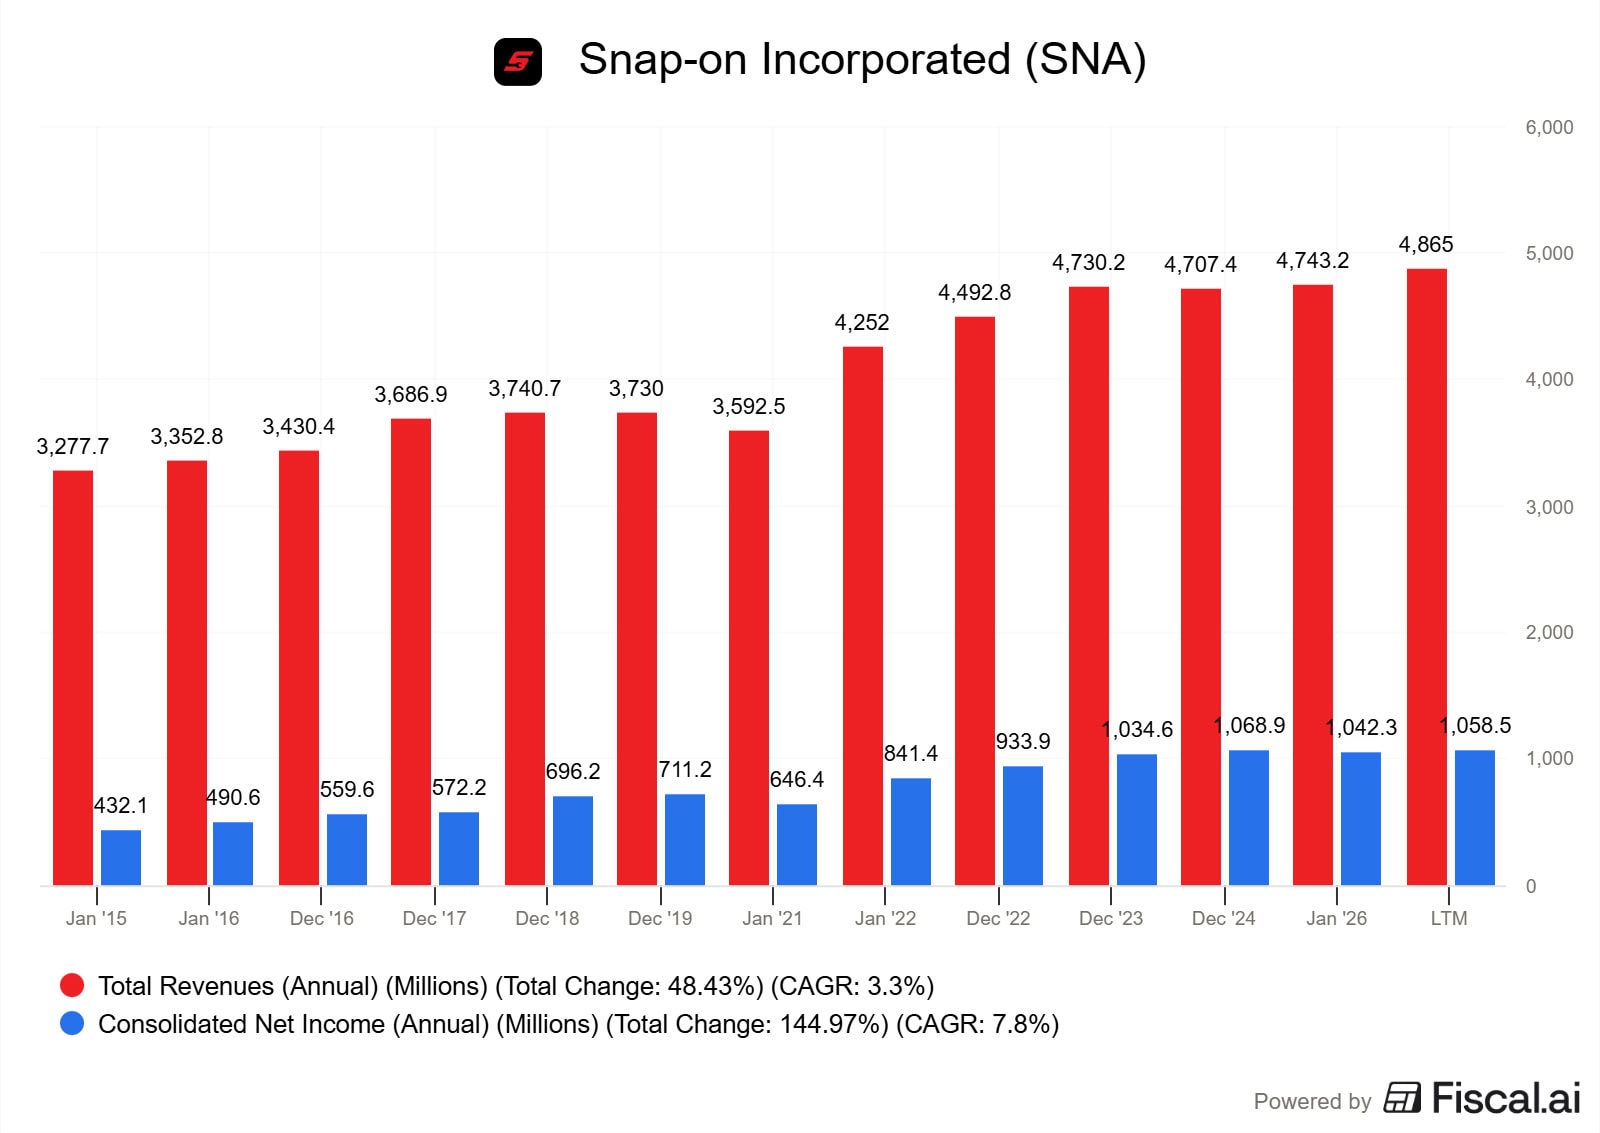
Podnik operuje na dospělém trhu. Potvrzuje to mírný průměrný růst celoročních tržeb o 3,3 %. Zisky rostou tempem 7,8 %. Hodnoty sice nejsou nijak vysoké, ale ceněná je především stabilita.
Ve druhém čtvrtletí 2026 dosáhl Snap-on tržeb z prodeje ve výši 1,24 miliardy USD, což znamená růst o 4,7 %. Organicky (bez vlivu akvizic a měnových kurzů) tržby vzrostly o 3 %.
Zisk na akcii se zvýšil o 5,1 % na 4,96 USD. Vývoj jednotlivých divizí však ukazuje znatelné rozdíly.
| Divize | Tržby Q2 2026 | Meziroční změna |
|---|---|---|
| Commercial & Industrial | 395,8 mil. USD | +13,8 % |
| Snap-on Tools | 508,8 mil. USD | +3,6 % |
| Repair Systems & Information | 480,3 mil. USD | +2,5 % |
Zdroj: Snap-on, výsledky Q2 2026. Segmentové tržby zahrnují i prodeje mezi divizemi.
Průmyslová divize rostla dvouciferným tempem, ale tradiční prodej nářadí a diagnostických systémů vykazoval podstatně slabší dynamiku.
Pozitivní je schopnost podniku zvyšovat zisk na akcii rychleji než tržby. K tomu pomáhají také zpětné odkupy vlastních akcií.
Otázkou zůstává, jak dlouho dokáže tento model fungovat bez zrychlení organického růstu.
Na základě analytiků Wall Street.
Méně známou součástí Snap-on je divize Financial Services, která poskytuje financování zákazníkům a franšízantům.
Tato část dlouhodobě roste, jak ukazuje vývoj celoročních tržeb a provozního zisku.
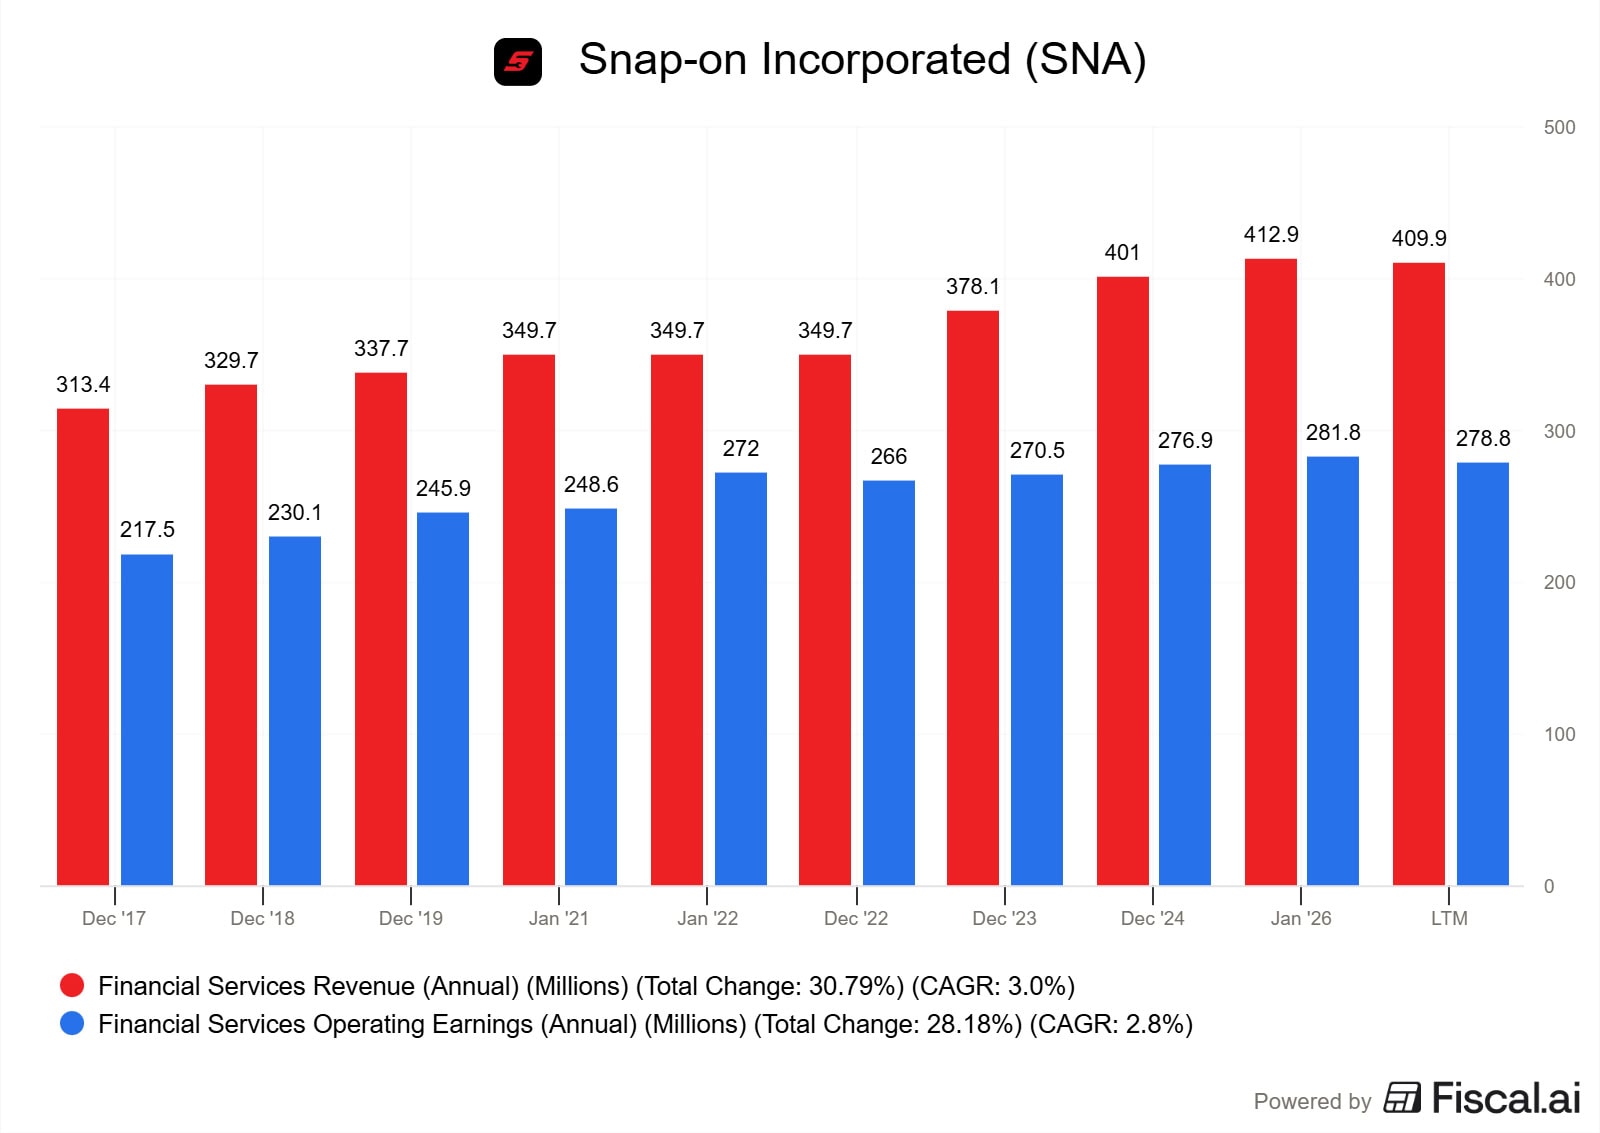
Ve druhém čtvrtletí dosáhla provozního zisku 67,5 milionu USD. To odpovídá přibližně pětině celkového zisku podniku.
Financování pomáhá prodávat dražší vybavení a vytváří další zdroj příjmů.
Má to ovšem i druhou stránku.
Pokud se zhorší finanční situace automechaniků nebo autoservisů, výrobce může čelit nižší poptávce po nářadí a rostoucím úvěrovým ztrátám.
Vývoj tohoto portfolia proto představuje jeden z důležitých ukazatelů pro každého investora.
Snap-on patří mezi zavedené plátce. V listopadu 2025 zvýšil čtvrtletní dividendu o 14 % na 2,44 USD na akcii.
Při roční dividendě 9,76 USD činí dividendový výnos přibližně 2,7 %.
Podnik si může růst výplat dovolit, protože tvoří silné cash flow (hotovost z běžného provozu). Za první pololetí 2026 vygeneroval 640 milionů USD při kapitálových výdajích 44 milionů USD. Na dividendách přitom vyplatil 253 milionů USD.
Dividenda tak má solidní peněžní krytí. Je ale nutné sledovat také peněžní toky související s financováním zákazníků.
V prvním pololetí Snap-on odkoupil vlastní akcie za 191 milionů USD.
Z pohledu finančních výsledků se Snap-on jeví jako velmi stabilní byznys. Každá dobrá investice ovšem vyžaduje odpovídající nákupní cenu.
Při ukazateli forward P/E (poměr ceny k očekávanému budoucímu zisku) kolem hodnoty 17,6 nelze akcii označit za drahou. Ocenění však automaticky nenabízí vysokou bezpečnostní marži.
Pokud by zisk na akcii dlouhodobě rostl o 5 % ročně a tržní ocenění zůstalo podobné, odpovídalo by to ročnímu cenovému zhodnocení kolem 5 %.
Spolu s dividendami by investor mohl dosáhnout přibližně 7–8% ročního výnosu před zdaněním, pokud by se předpoklady naplnily.
Takový výsledek neurazí, ale ani nenadchne.
Pro konzervativního dividendového investora může firma představovat zajímavého kandidáta.
Sám bych ale preferoval výraznější cenovou slevu. Pokud by se kurz propadl k úrovni kolem 300 USD, kde se pohyboval v červnu 2025, titul by začal představovat podstatně zajímavější investiční příležitost.
Dobré výsledky. Lepší výhled. Obchoduje se levněji než její hlavní konkurenti. Přesto ji trh tvrdě potrestal.
Náš analytik v tom vidí zajímavou příležitost a už začal nakupovat.
Přehání trh své obavy a nabízí nám teď kvalitní firmu ve výprodeji?

Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.


 94 %

 90 %