Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.

Propady ceny akcií nejsou vždy signálem k levnému nákupu a někdy jednoduše odrážejí nepříliš pozitivní výsledky firmy. Které akcie se dnes nacházejí v této pozici?

Pokles ceny akcie o 30 nebo 50 % sám o sobě nedokazuje její podhodnocení a automaticky neznamená, že si nákupem zajistíte zajímavý prostor pro růst.
Pokud firmě trvale slábne ziskovost či tržní podíl, nižší cena může zkrátka odrážet zhoršenou realitu.
Mnoho investorů na tento fakt zapomíná. Jakmile vidí prudké propady, často začnou nakupovat v domnění, že si pořizují světovou firmu ve slevě. Tak jednoduché to ale nebývá – a následujících pět akcií je toho názorným příkladem.
V prvním čtvrtletí fiskálního roku 2027 (končícím 30. září) vykázal Peloton čistý zisk 96 milionů dolarů, růst tržeb o 2 % a volné cash flow (volný peněžní tok) ve výši 143 milionů dolarů.
Ve stejném období však počet placených předplatných Connected Fitness meziročně klesl o 9 % na 2,475 milionu. Právě to brzdí větší optimismus investorů, protože předplatné tvoří jeden z hlavních pilířů dlouhodobých příjmů firmy.
Krátce po zveřejnění čtvrtletních a ročních výsledků snížil analytik Curtis Nagle z Bank of America cílovou cenu akcie Pelotonu z původních 7,50 dolaru na 7 dolarů. Své rozhodnutí zdůvodnil právě slábnoucím počtem předplatitelů.
Pro firmy založené na předplatném je zásadní nabízet za pravidelné platby dostatečnou dlouhodobou hodnotu, aby je lidé nerušili.
Pelotonu se to zatím příliš nedaří a bez zvratu tohoto trendu budou mít akcie jen těžko prostor pro udržitelný růst.
Divize Intel Foundry utržila ve třetím čtvrtletí roku 2026 celkem 6,7 miliardy dolarů, avšak 6,3 miliardy dolarů tvořily interní dodávky mezi jednotlivými divizemi uvnitř firmy.
Externí zakázky z celé této částky přinesly jen 411 milionů dolarů a divize Intel Foundry skončila ve ztrátě 1,85 miliardy dolarů. Podrobnosti i důvody nervozity trhu jsme rozebrali v našem dřívějším článku Intel se propadl o 30 % za jediný den.
Na základě analytiků Wall Street.
Hlavním rizikem Intelu nyní zůstává, že rozsáhlé kapitálové výdaje do výrobních kapacit divize Foundry nepřinesou odpovídající výnosy a zakázky od externích zákazníků.
Pozitivním signálem je naopak růst divize AI a datových center spolu s technologickým pokrokem u výrobního procesu 18A, který se může stát důležitým motorem budoucího růstu.
V prvním čtvrtletí fiskálního roku 2027 klesly tržby Nike o 4 % na 11,21 miliardy dolarů. Přímý prodej (Nike Direct) ztratil 8 % a v Číně tržby klesly dokonce o 22 %. Tamní konkurence totiž na čínském trhu značce stále silněji ubírá zákazníky.
Nejde přitom pouze o Čínu. Podle dat společnosti Euromonitor se světový podíl Nike na trhu sportovní obuvi za tři roky snížil o 6 procentních bodů na 23 % v roce 2025.
Odliv zákazníků ke konkurenci ohrožuje cenovou sílu značky i budoucí růst podnikání. Zatímco tržby v posledních letech ustupují jen pozvolna, výrazně horší vývoj ukazují zisky, které citelně klesly.
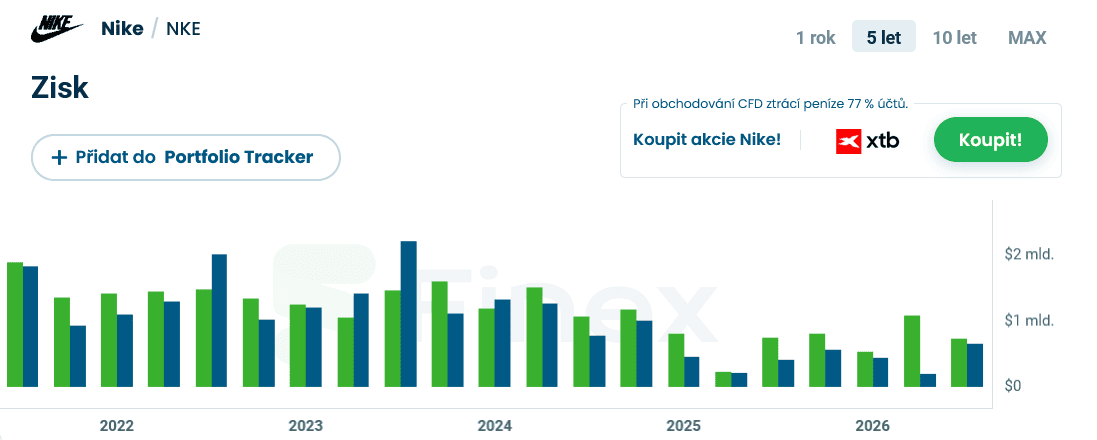
Protiargumentem zůstává plán obnovy růstu představený 17. listopadu a cílené úspory ve výši 2,5 miliardy dolarů ročně do roku 2031. Akcie Nike se aktuálně obchodují kolem 36 dolarů oproti maximu okolo 170 dolarů z roku 2021.
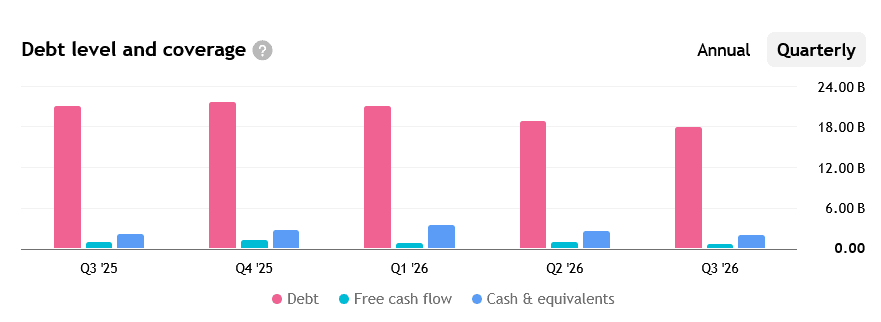
Ve druhém čtvrtletí roku 2026 odepsal Kraft Heinz 4,9 miliardy dolarů z účetní hodnoty svých značek, z čehož 3,4 miliardy připadly přímo na značku Kraft.
Nejde o přímý odliv hotovosti, vedení tím ale dává najevo, že do budoucna počítá s nižšími výnosy. Ve třetím čtvrtletí pak organické tržby meziročně klesly o 1,1 %.
Na základě analytiků Wall Street.
Změna spotřebitelských preferencí a tlak levnějších privátních značek přímo brzdí růstový potenciál firmy. Vedení si tuto situaci uvědomuje.
Podobně jako Nike představilo zhruba před týdnem ozdravný plán, který ale pro celý rok 2027 počítá se stagnací organických tržeb a s návratem k růstu až ve druhém pololetí.
Přesto si Kraft Heinz udržuje relativně silný peněžní tok. Od začátku roku firma vytvořila volné cash flow ve výši zhruba 2,4 miliardy dolarů, takže stále generuje reálnou hotovost.
Kraft Heinz chce nyní sázet hlavně na inovace produktů a silnější podporu svých značek. Investoři mohou jen doufat, že tyto výdaje obnoví růst prodaných objemů bez dalšího tlaku na marže – rychlý obrat se ale zatím nečeká.
Za první pololetí fiskálního roku 2026 vykázal Nissan tržby 6,072 bilionu japonských jenů (přibližně 38 miliard dolarů). Provozní marže však dosáhla pouhých 1,3 % a v Číně automobilka za první polovinu roku prodala meziročně zhruba o 15 % méně vozů.
Samotná automobilová divize za pololetí skončila v provozní ztrátě 81,4 miliardy jenů. Nissan brzdí silný tlak čínských konkurentů, rychlý přechod na elektromobily a nízká ziskovost.
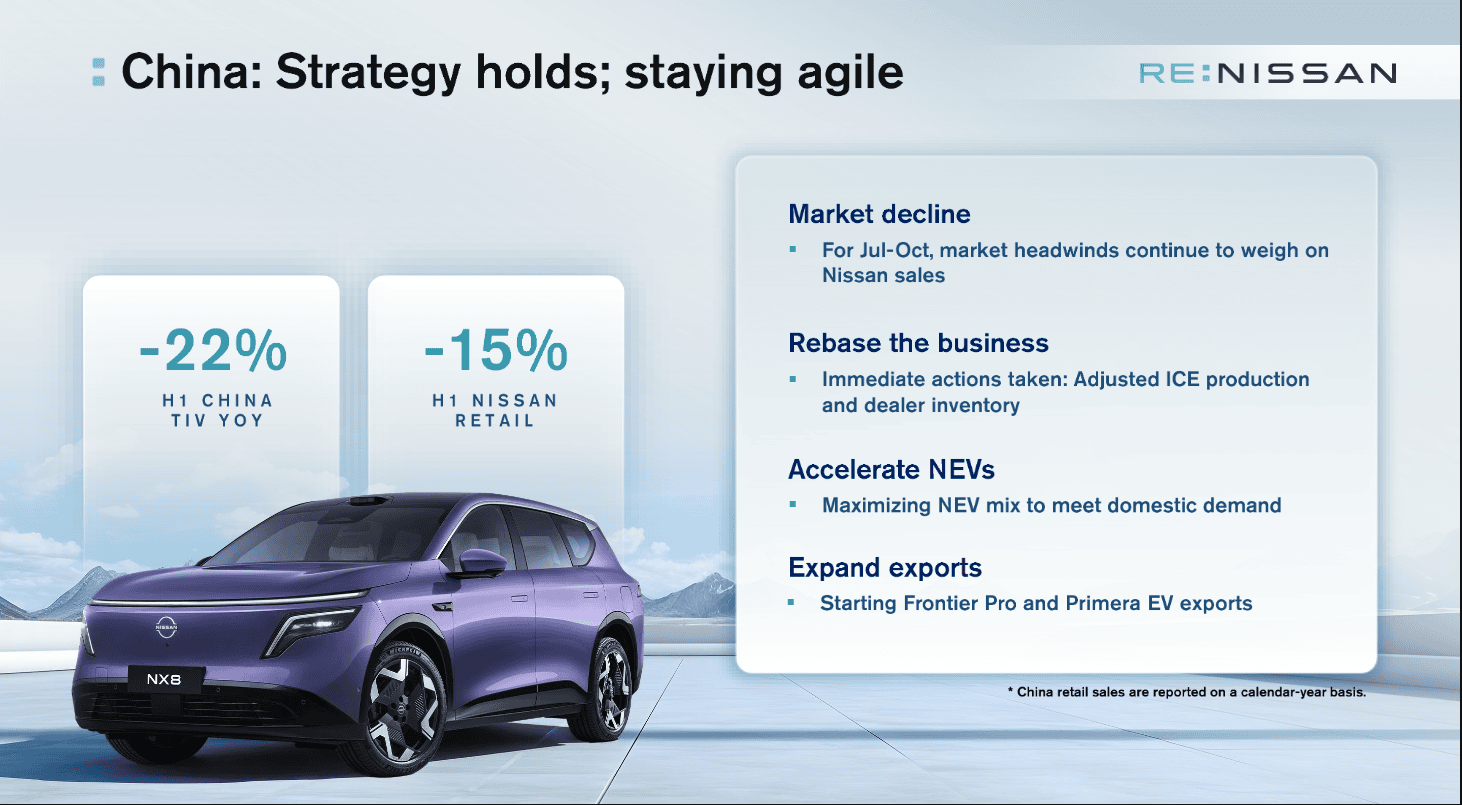
Pozitivní protiváhu tvoří restrukturalizace Re:Nissan, která v pololetí přinesla dodatečné úspory 110 miliard japonských jenů. Prodeje v USA vzrostly o 5,5 % a v Japonsku o 6,3 %, takže alespoň na těchto trzích automobilka zaznamenala zlepšení.
Úsporná opatření spolu se silnějšími prodeji doma i v USA dávají Nissanu čas na nadechnutí. O jeho dlouhodobém úspěchu však rozhodne až schopnost obnovit zdravé marže a zastavit propad v Číně.
Žádnou z těchto pěti firem nelze na základě dosavadních dat předem úplně odepsat. Všechny se opírají o určitou kombinaci peněžních toků, zavedených značek, technologií či úsporných plánů. Přehled níže shrnuje, co u každé z nich nyní sledovat:
| Akcie | Co sledovat jako důkaz obratu |
| Intel | Růst opakovaných externích zakázek Foundry a snižování ztrát |
| Nike | Stabilizace prodejů v Číně, Nike Direct a hrubé marže |
| Kraft Heinz | Návrat k růstu objemů bez zhoršení marží |
| Peloton | Stabilizace počtu placených předplatných |
| Nissan | Trvalé zlepšení provozní marže a čínských prodejů |
Dokud se však tyto klíčové provozní ukazatele nezačnou skutečně zlepšovat, zůstávají všechny zmíněné tituly především spekulací na budoucí obrat.
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?
Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.


 94 %

 90 %