Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Defenzivní akcie v současnosti dostávají neskutečnou bídu, a to vážně nepřeháním. Přitom většina investorů je má zafixované jako nudné tituly, které kurzově pomaličku stoupají a přinášejí pravidelnou dividendu kolem 3 %.
Dnešní situace na trhu je však úplně jiná. Myslím si, že většina lidí nechápe, proč typicky defenzivní akcie stagnují, nebo dokonce strmě klesají.
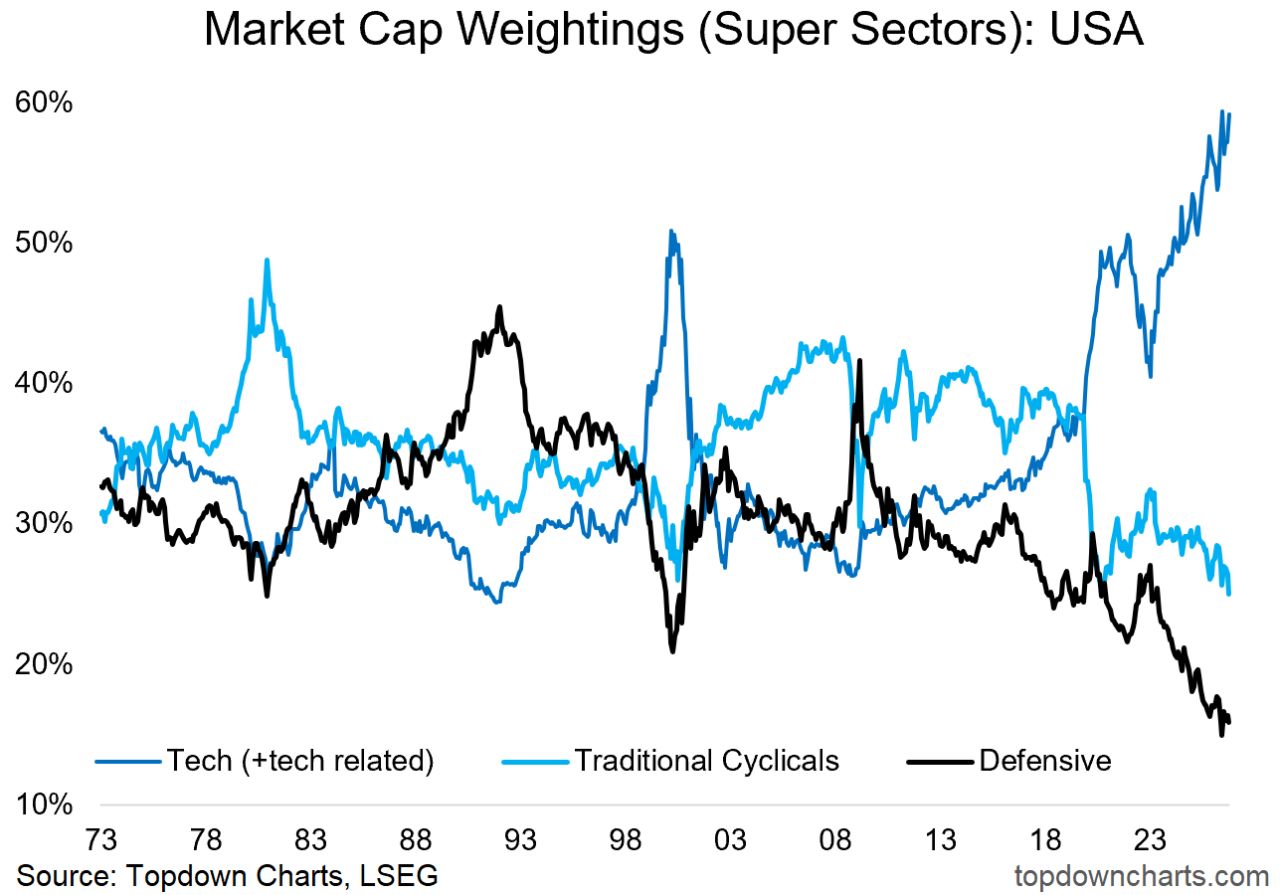
Dnes tvoří téměř 60 % tržní kapitalizace amerických akcií technologické tituly, což je nejvíce v historii. Váha defenzivního sektoru přitom klesla na historické minimum kolem 16 %. Akcie Pepsi, Coca-Coly nebo Procter & Gamble zkrátka nikdo nekupuje.
Zdroj: topdowncharts.com
Váhy v akciových sektorech: Defenzivní akcie zaujímají nejmenší podíl za poslední desítky let
Tím se opět dostáváme ke kontrariánské tezi: co ostatní investoři absolutně nechtějí a je to levné, my naopak vyhledáváme. Z podstaty věci jsme přece kontrariáni, kteří jdou proti proudu. Jak už to ale při investování bývá, realita je poněkud složitější.
Osobně proto před sebou vidím ohromnou příležitost nakoupit relativně levné a vysoce kvalitní dividendové akcie.
Defenzivní akcie jsou stejně drahé jako technologické
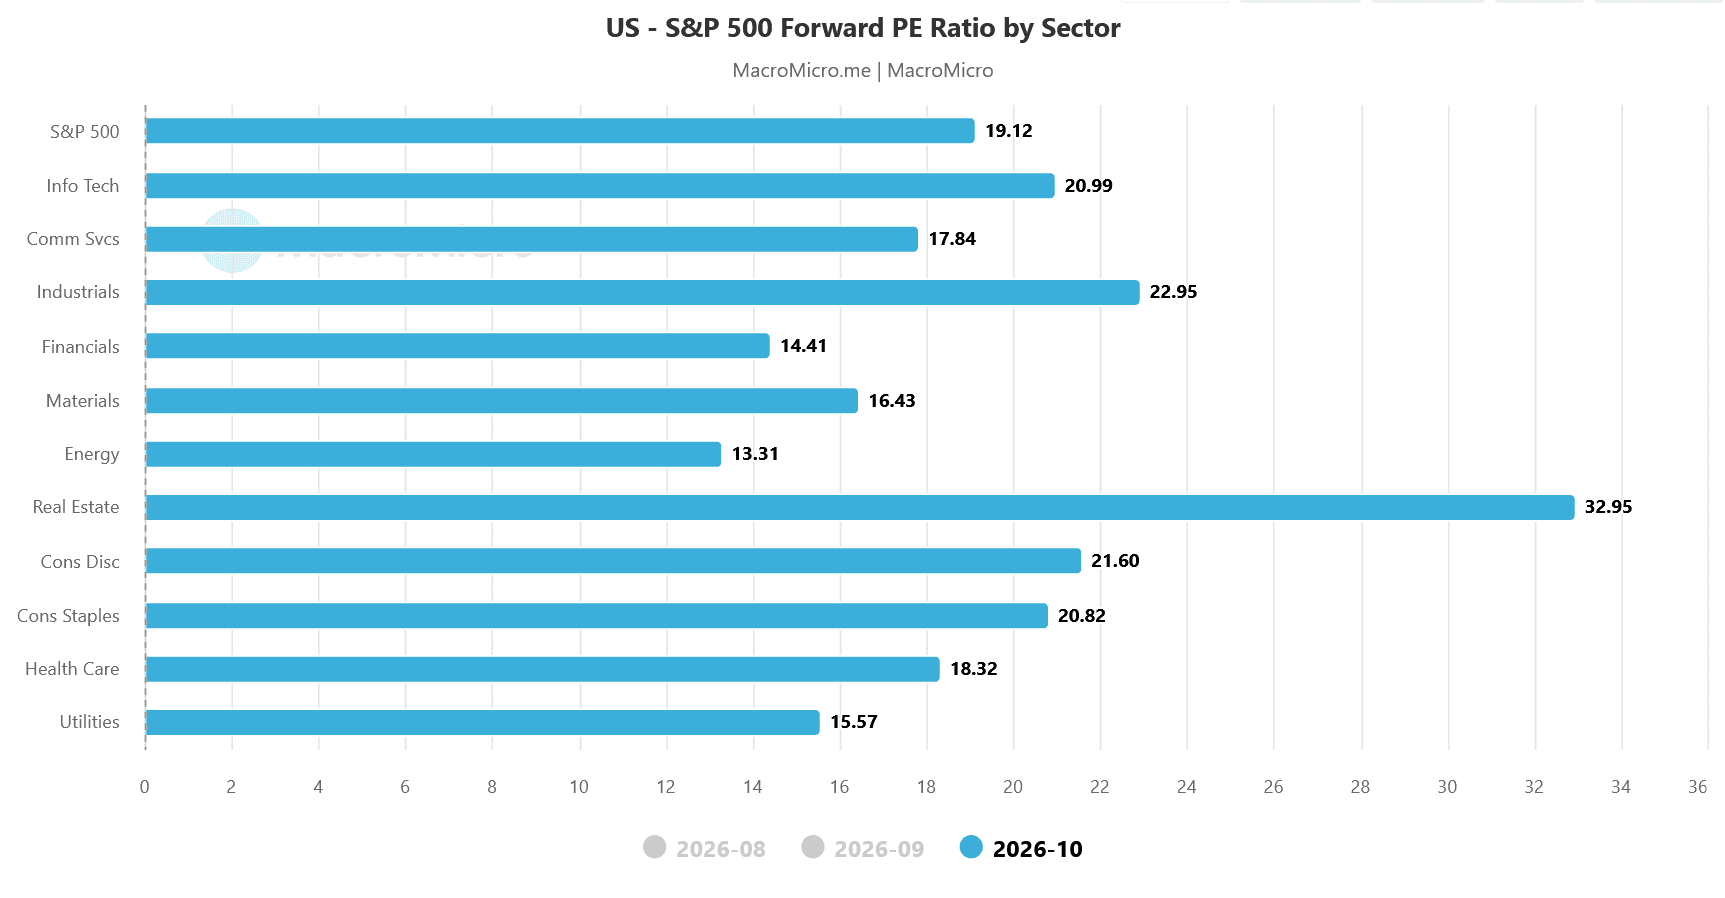
Podle dat se defenzivní akcie ze sektoru základní spotřeby v indexu S&P 500 obchodují za 20,68násobek očekávaných zisků. Technologie mají přitom forwardové P/E 20,92 a celý index 19,07.
Spotřební zboží denní potřeby je tak prakticky stejně drahé jako sektor postavený na AI a dražší než trh jako celek.
Zdroj: macromicro.me
Forwardové P/E sektorů indexu S&P 500 v říjnu 2026: základní spotřeba se obchoduje za 20,68násobek očekávaných zisků, prakticky stejně jako technologie s 20,92násobkem a dráž než celý index s 19,07násobkem
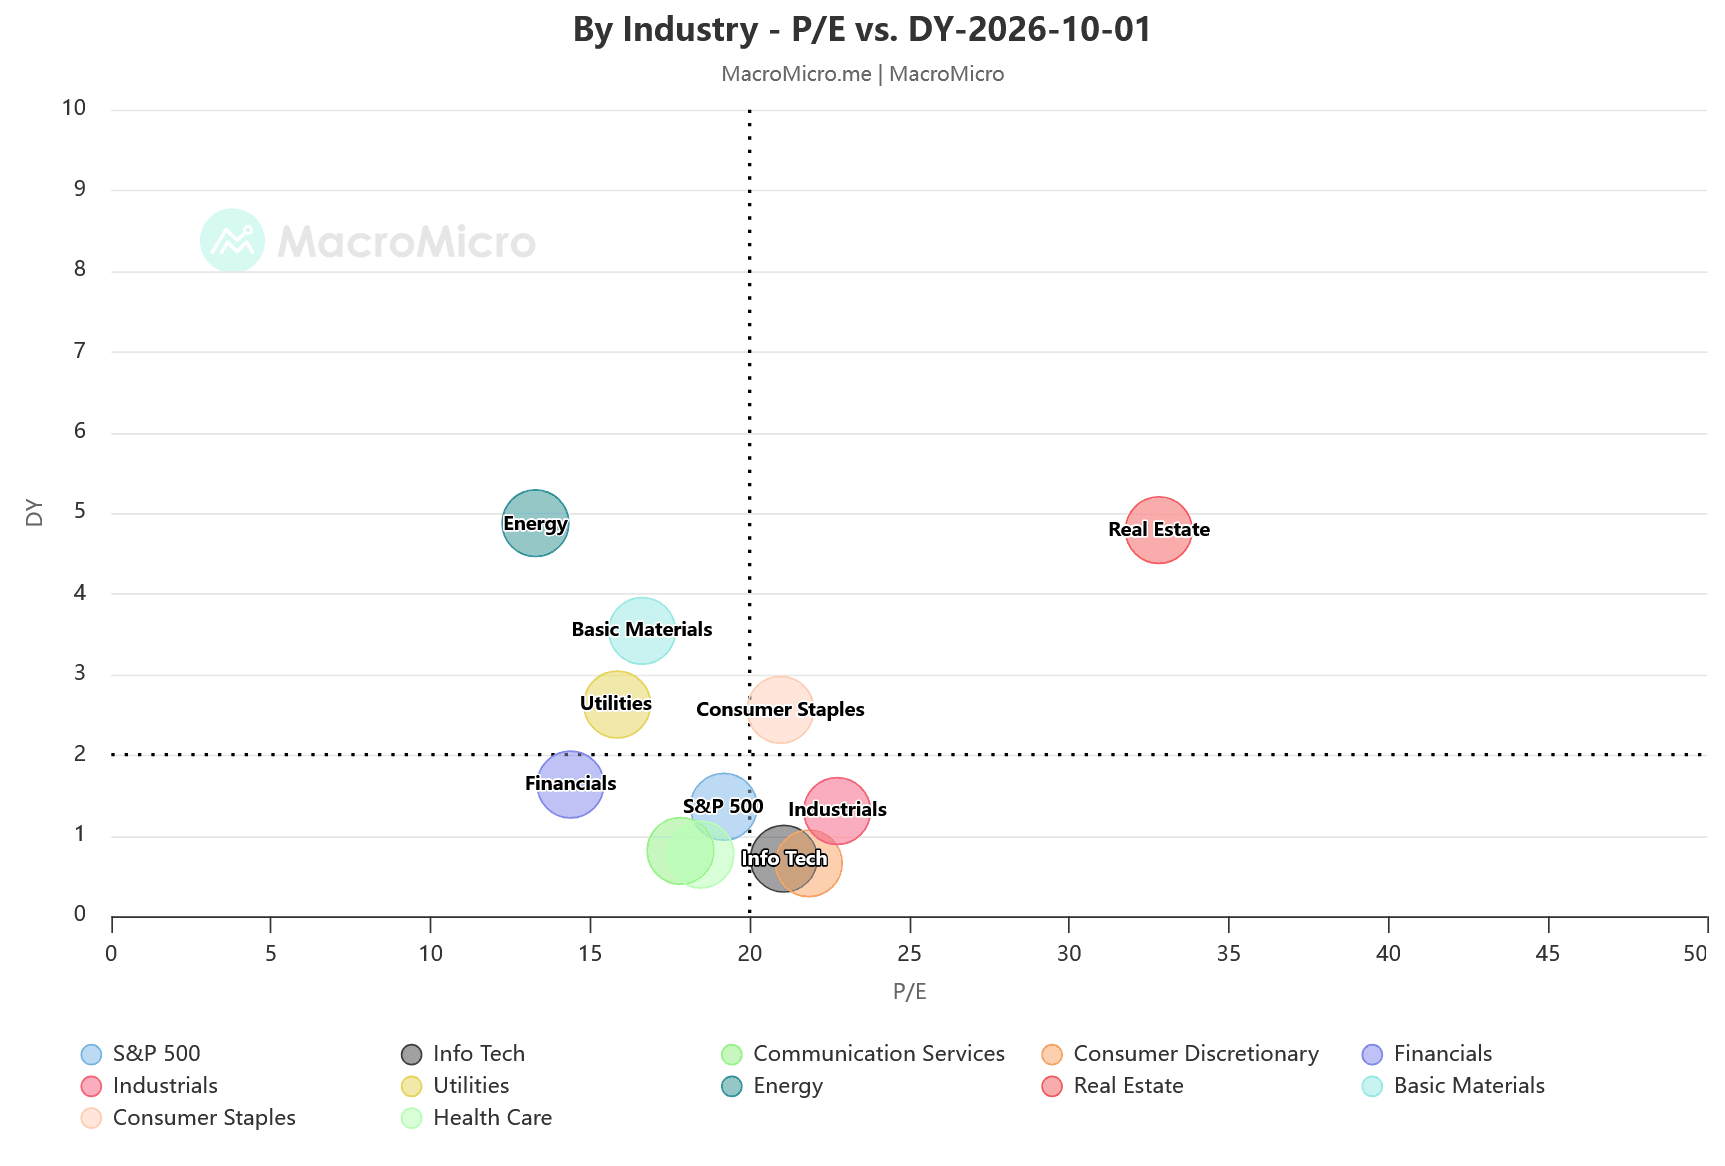
Ještě zajímavější je celá situace v kombinaci s dividendou. Sektor základní spotřeby (consumer staples) leží na mapě valuací hned vedle technologií, jen s dividendovým výnosem kolem 2,6 %.
Platíte tedy skoro stejný násobek zisků, jen místo růstu dostanete dividendu. Ta navíc naprosto prohrává s výnosem desetiletého amerického státního dluhopisu, který se stabilně drží nad 5 %.
Z bezrizikového aktiva tak získáte zhruba dvojnásobný výnos.
Zdroj: macromicro.me
Forwardové P/E a dividendový výnos sektorů indexu S&P 500: Základní spotřeba leží hned vedle technologií, jen s vyšší dividendou
To jasně vysvětluje, proč dividendové akcie nikdo nekupuje a na trhu naopak panuje obrovský tlak na jejich prodej.
Z krátkodobého hlediska nedává příliš smysl je v portfoliu držet. Agregovaně jsou typicky dividendové sektory “dražší” a jejich dividenda nedokáže konkurovat dluhopisům.
Defenzivní sektory v historickém kontextu
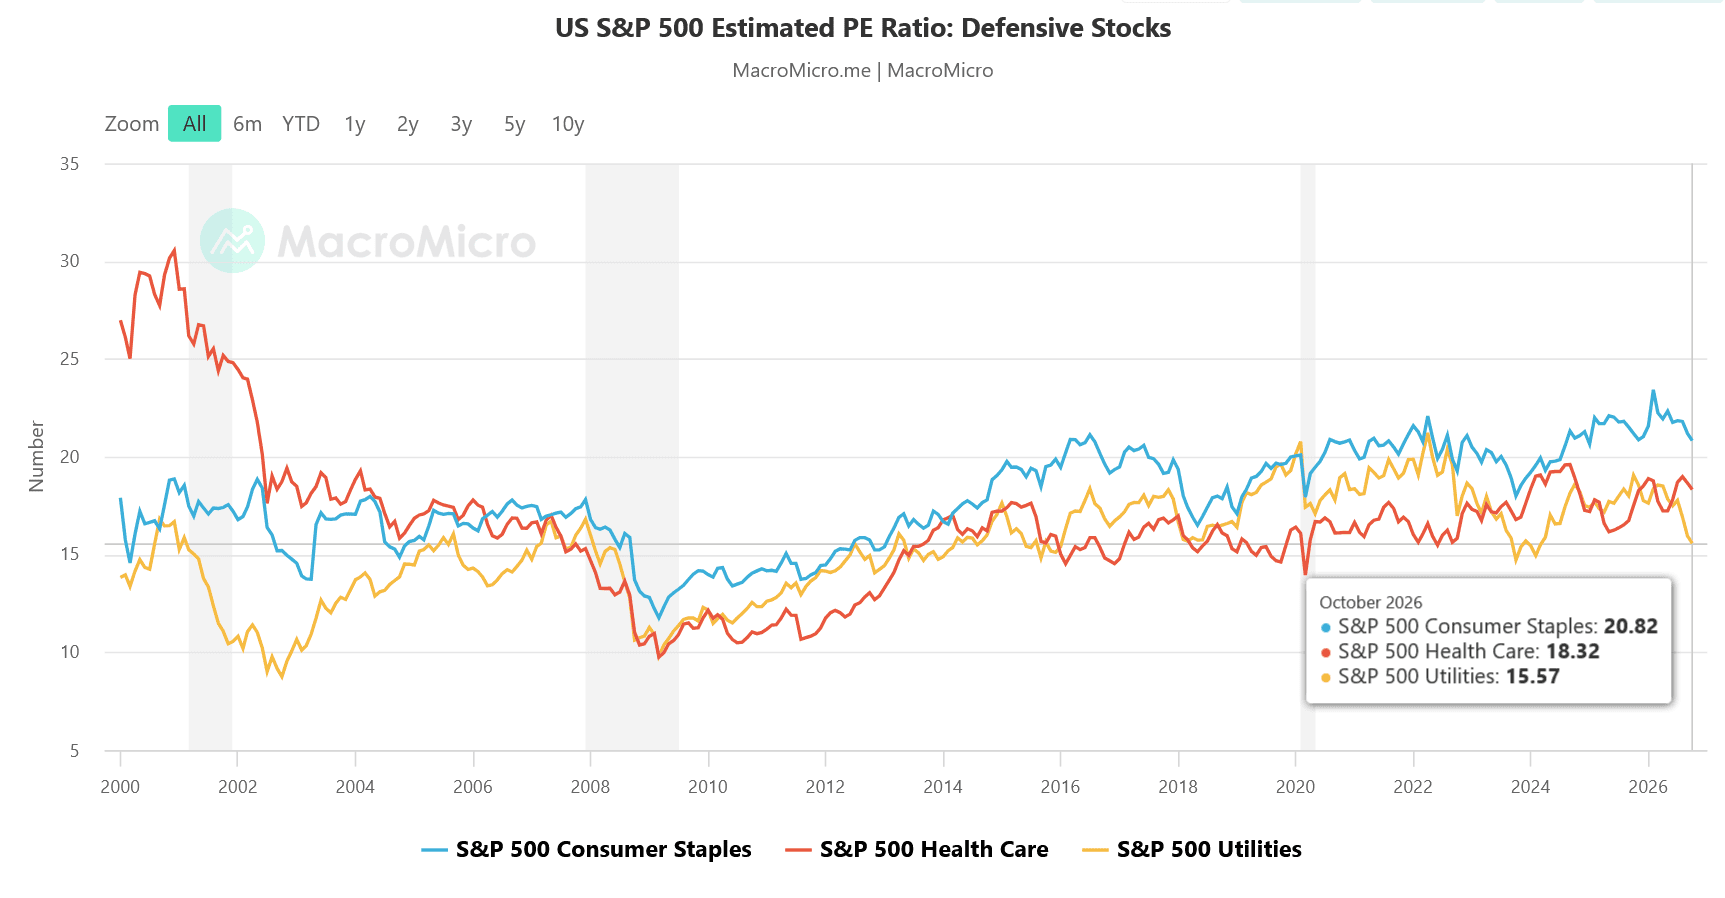
Jak jsme si již řekli, sektor základní spotřeby se dnes obchoduje za 20,68násobek zisků, zdravotnictví za 18,25násobek a utility za 15,33násobek.
Na začátku roku 2026 vzrostlo forwardové P/E základní spotřeby dokonce na 23 bodů, což bylo nejvíce od roku 2000.
Zdroj: macromicro.me
Forwardové P/E defenzivních sektorů od roku 2000: základní spotřeba je na 20,68 bodu, zdravotnictví na 18,25 a utility na 15,33 bodu
Od té doby sektor sice zlevnil, ale v dlouhodobém kontextu se stále pohybuje na horní hranici svého pásma. Ještě v letech 2010 až 2014 se obchodoval zhruba za 13 až 17násobek zisků.
Osobně si myslím, že se v průběhu několika kvartálů na tyto hodnoty opět dostaneme. Trh k tomu totiž prostřednictvím přecenění (repricingu) jasně směřuje.
Teď začíná ta nejdůležitější část
Nenechte si ujít konkrétní čísla a klíčové poznatky
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %