FinexAnalýzyJak dlouho potrvá býčí trend na akciích?
Jak dlouho potrvá býčí trend na akciích?
Americké akcie rostou téměř čtyři roky. Pojďme porovnat délku současného býčího trhu s historií a vysvětleme si, proč jsou pro další vývoj velmi důležité výnosy dluhopisů a zisky firem.
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Aktuální býčí trh amerických akcií trvá už téměř čtyři roky v kuse. Začal v říjnu 2022 a index S&P 500 od tehdejšího dna vyrostl o nějakých 120 %. Jde tak o osmý nejdelší býčí trh od druhé světové války.
Přirozeně se množí otázky, jak dlouho ještě růst vydrží a zdali je nyní moudré se do akcií vůbec pouštět.
Nepřijdou lepší časy na investování třeba za půl roku nebo za rok?
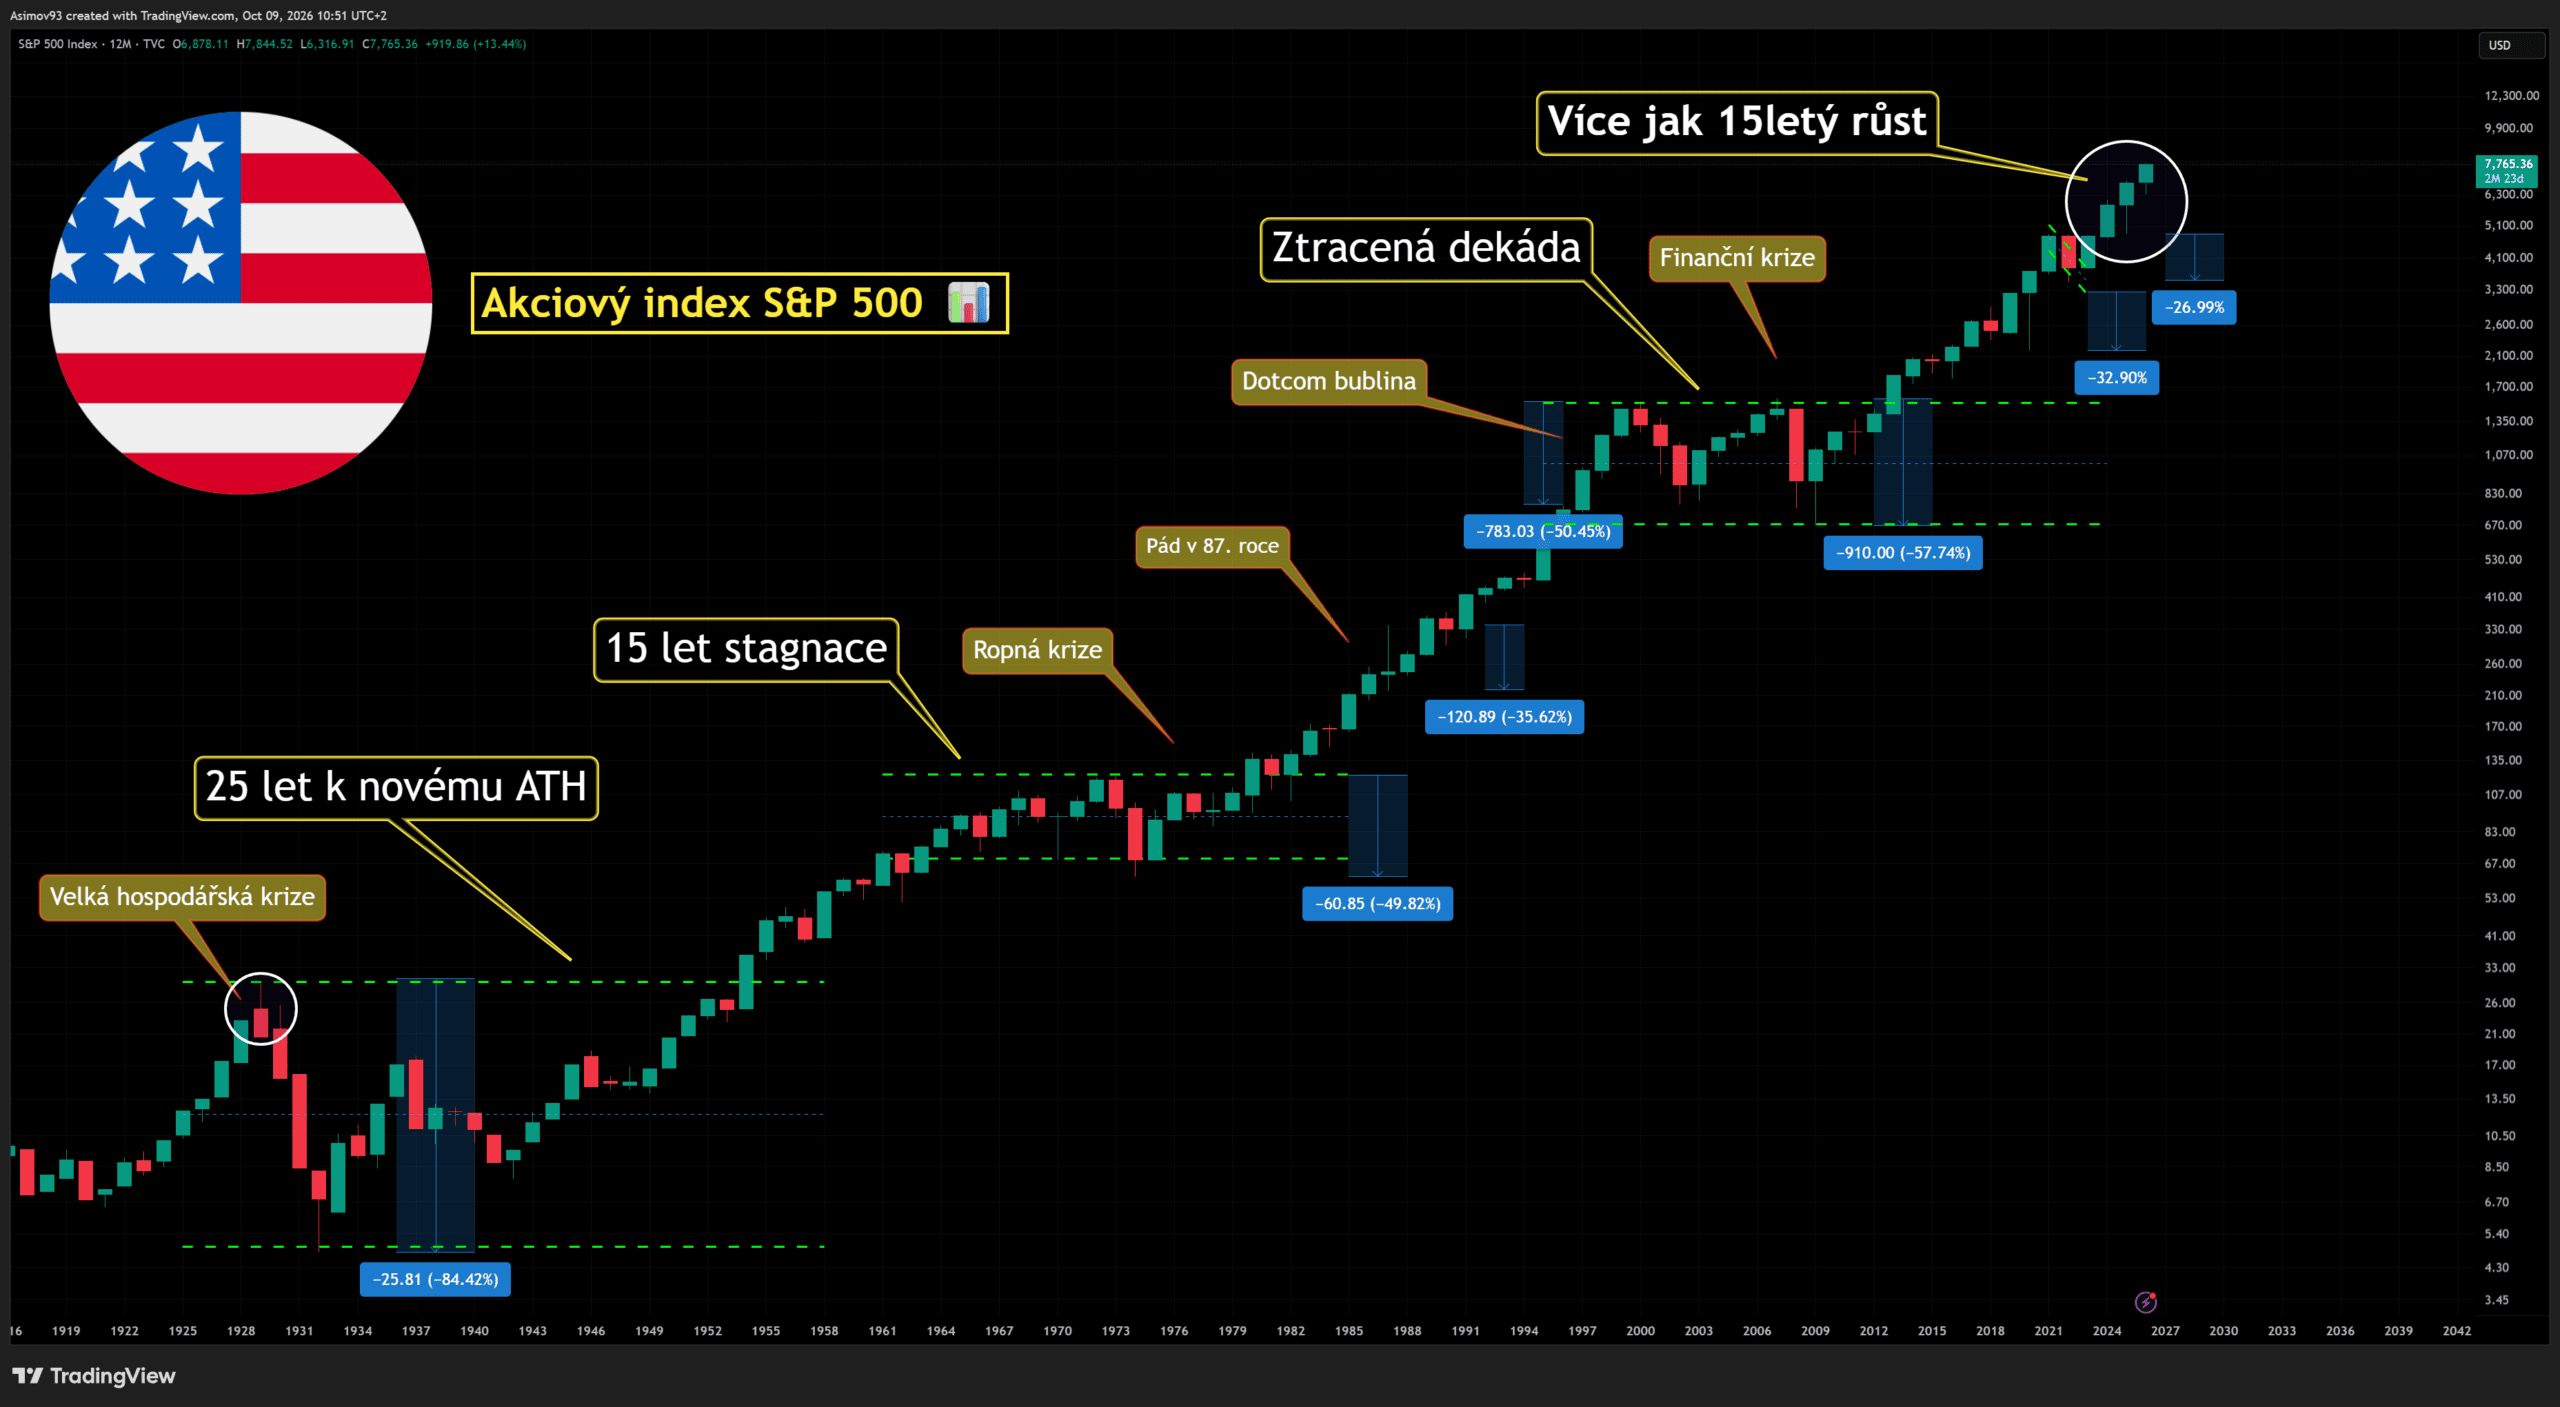
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Akciový index S&P 500 od Velké hospodářské krize až po současnost
Tohle je přesně to časování, které nikdy nefunguje. Nikdo z nás nedisponuje křišťálovou koulí, která by nám ukázala budoucnost. Proto takové úvahy nemají vůbec smysl.
Nedával bych proto takovou váhu tomu, jak dlouho býčí trend trvá. Ačkoliv je pravda, že když cena roste po mnoho let, i zde platí princip regrese k normálu. Jsou ale podstatnější věci, které mají vliv na ceny akcií – dluhopisový trh a ziskovost.
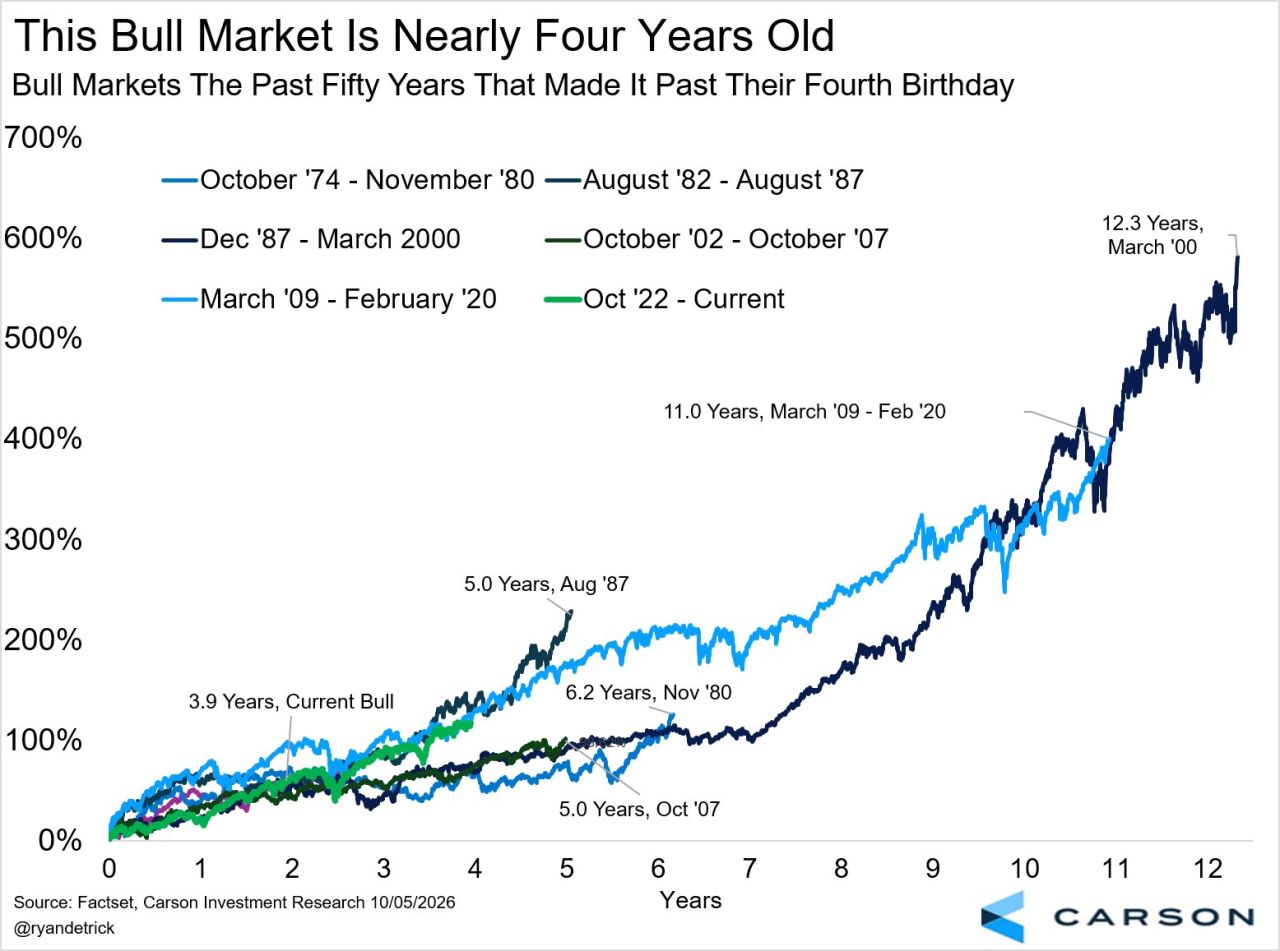
Býčí trhy, které vydržely 4 roky, trvaly 5 až 12 let
Všechny býčí trhy z posledních 50 let nakonec vydržely od 5 do 12 let. Býk z let 1974 až 1980 trval 6,2 roku, z let 1982 až 1987 pět let, ten z let 1987 až 2000 dokonce 12,3 roku.
Býčí trh z 90. let byl naprosto famózní, protože dominance Spojených států v dané době enormně vzrostla. Až je mi líto, že jsem byl tehdy na houbách nebo malé děcko.
Logicky USA rostly na úkor Evropy, my už jsme tak trochu za zenitem.
Zdroj: Carson Investment Research
Býčí trhy za posledních 50 let: Ty delší vydržely 5 až 12,3 roku, zatímco současný býčí trh trvá necelé 4 roky
V každém případě býčí trhy za posledních 50 let, které se dožily čtvrtých narozenin, trvaly 5 až 12,3 roku, zatímco současný býčí trh je starý 3,9 roku.
Krátký byl býčí trh z let 2002 až 2007, který se zdráhám vůbec označit za býka. Poslední velký býčí trh z let 2009 až 2020 trval 11 let.
Ve srovnání s těmi delšími růsty je proto ten současný hodně mladý, ale ještě jednou zdůrazním, že jeho doba trvání není podstatná.
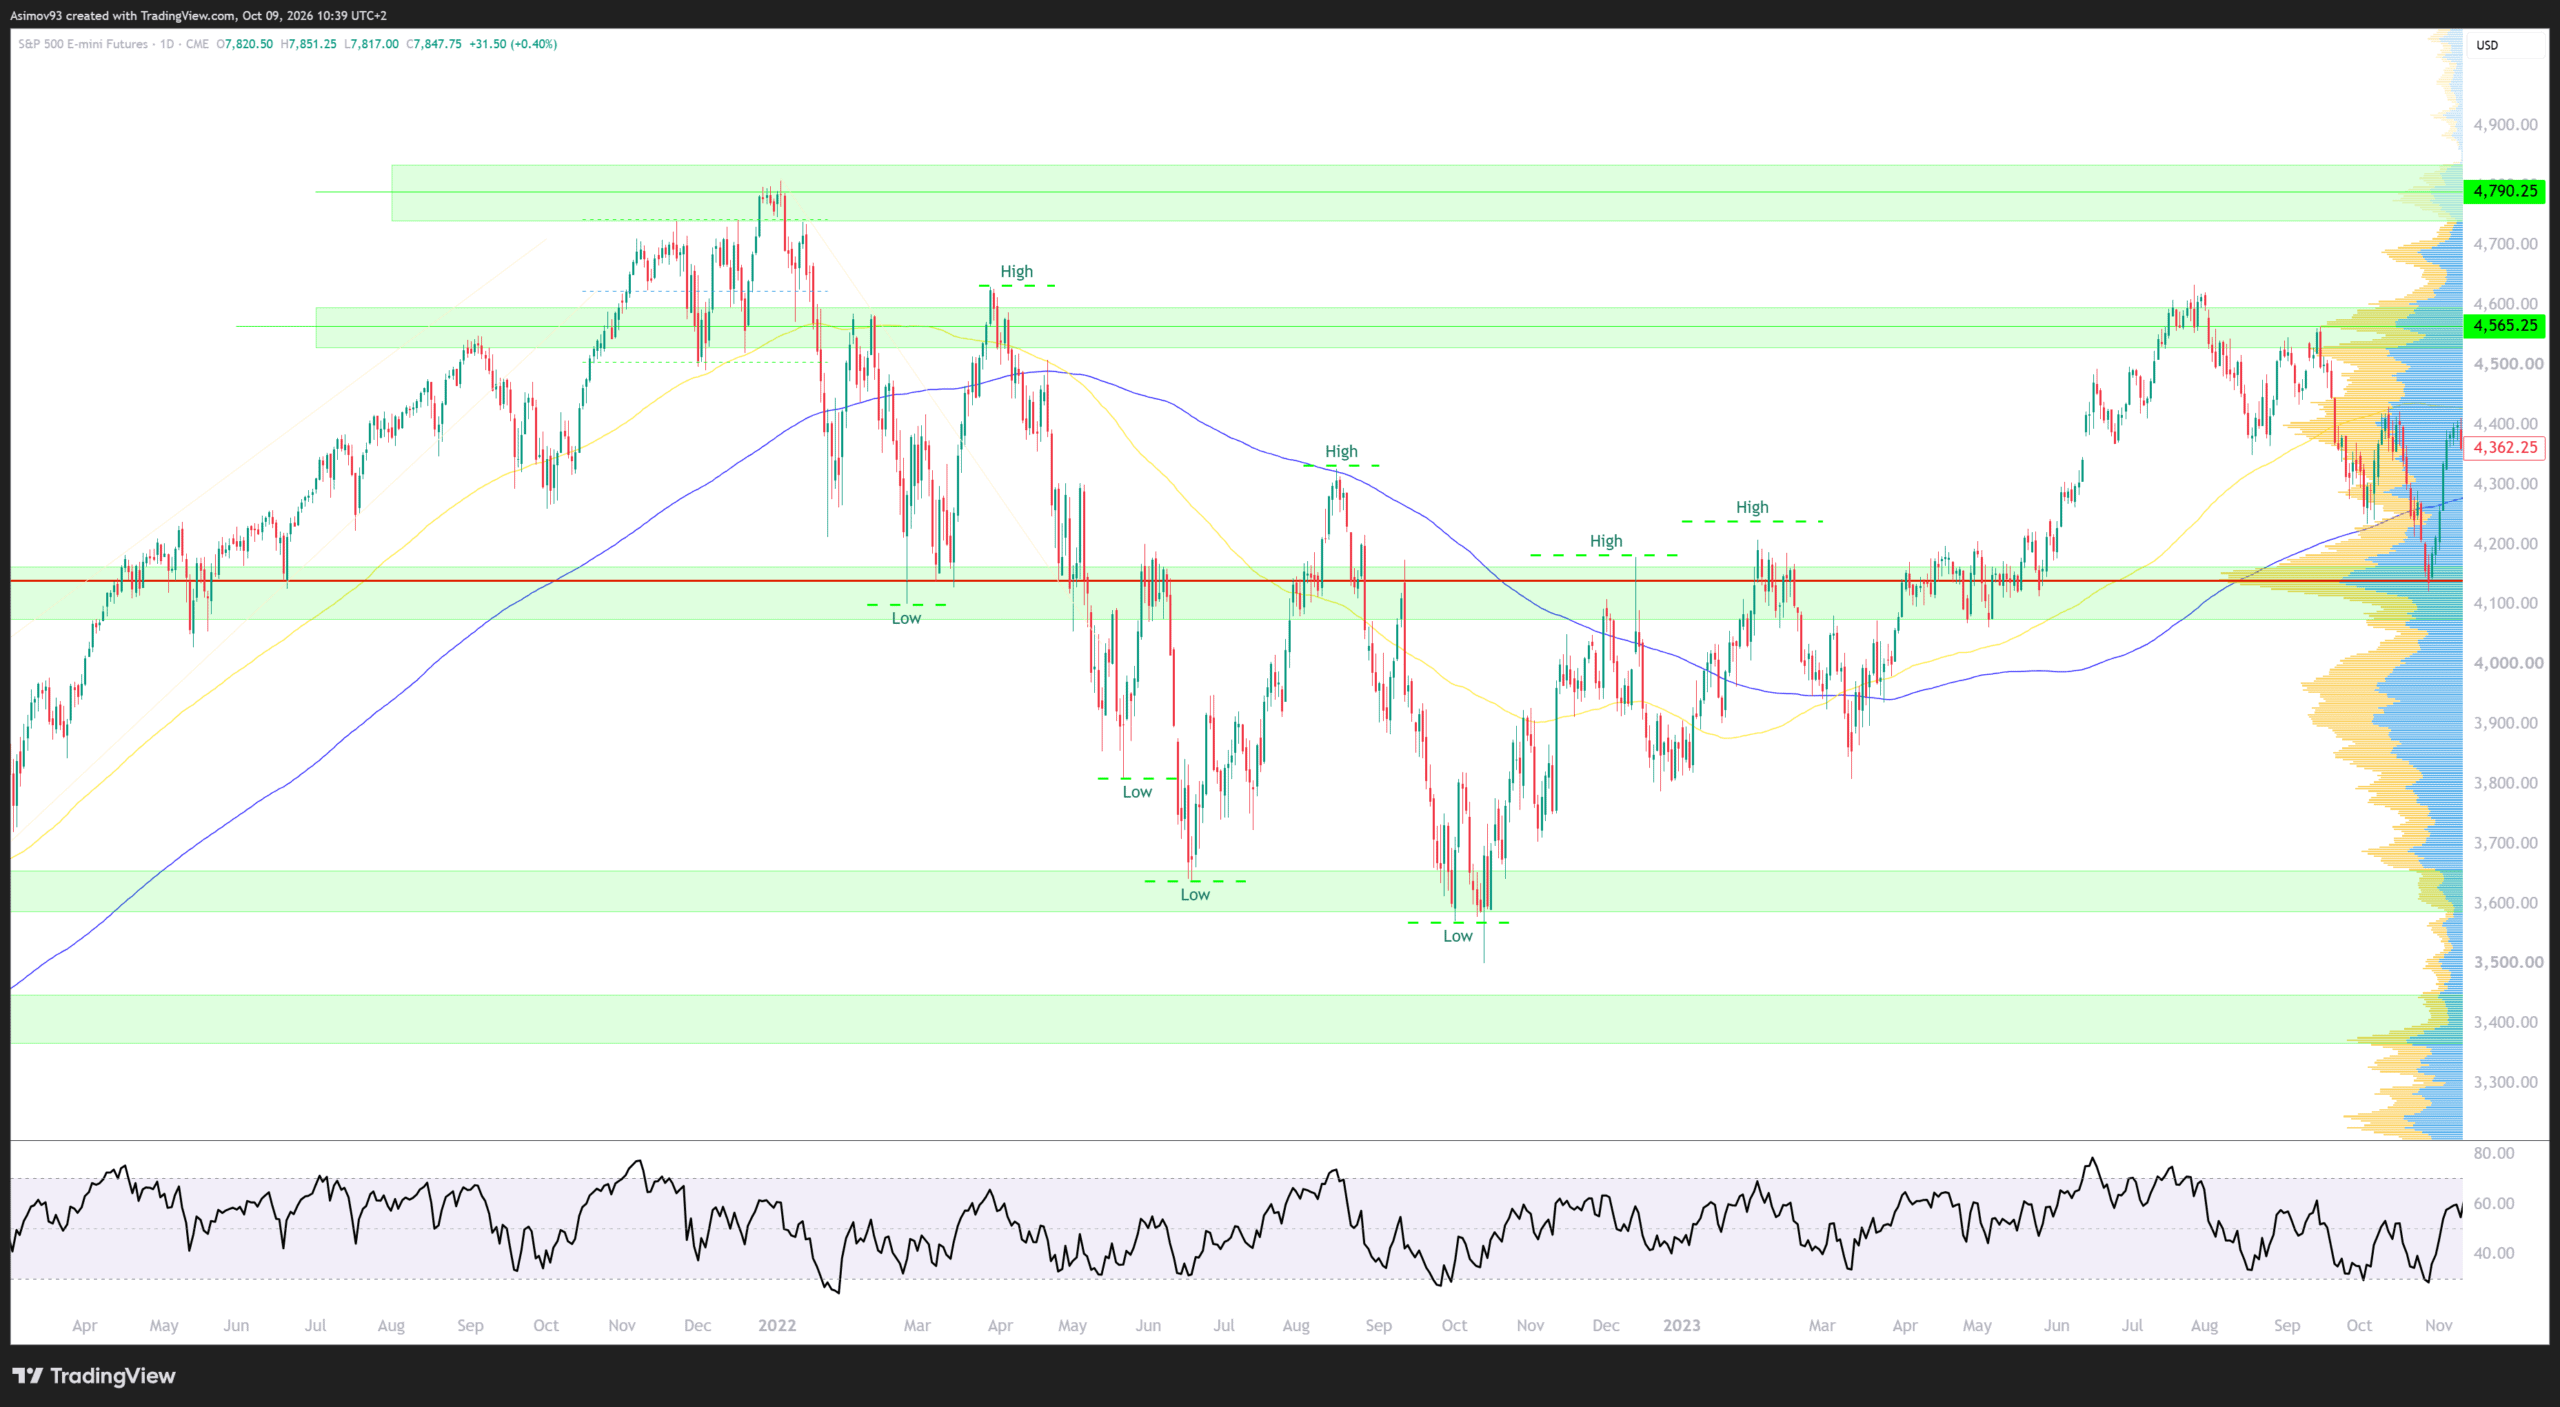
Otázkou navíc je, zda za počátek býčího trhu považovat právě rok 2022. Já tehdejší kurzový pokles vnímal spíše jako hlubší korekci. Index S&P 500 tehdy klesl od lednového maxima do říjnového dna zhruba o 27 %.
Nemohu se ale příliš přít s tím, že podle standardních pouček, které za medvědí trh považují pokles o víc než 20 %, to formálně medvědí trh byl.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Cenový propad indexu S&P 500 z roku 2022 byl relativně mělký
Pokud by ale rok 2022 byl jen korekcí v delším trendu, počítali bychom býka od covidového dna z března 2020. Pak by růst trval zhruba šest a půl roku, takže pořád pod průměrem 8 let.
Co vždy zastavilo růst výnosů dluhopisů? Propady akcií
Situace na dluhopisovém trhu je teď taková, že tamní růst výnosů vypadá nezastavitelně.
Výnos desetiletého amerického dluhopisu se vyšplhal na 5,35 %, což je nejvýš za 24 let, a za poslední rok vzrostl zhruba o 1,2 procentního bodu. Trh zároveň víceméně počítá s tím, že Fed v prosinci zvýší základní úrokovou sazbu.
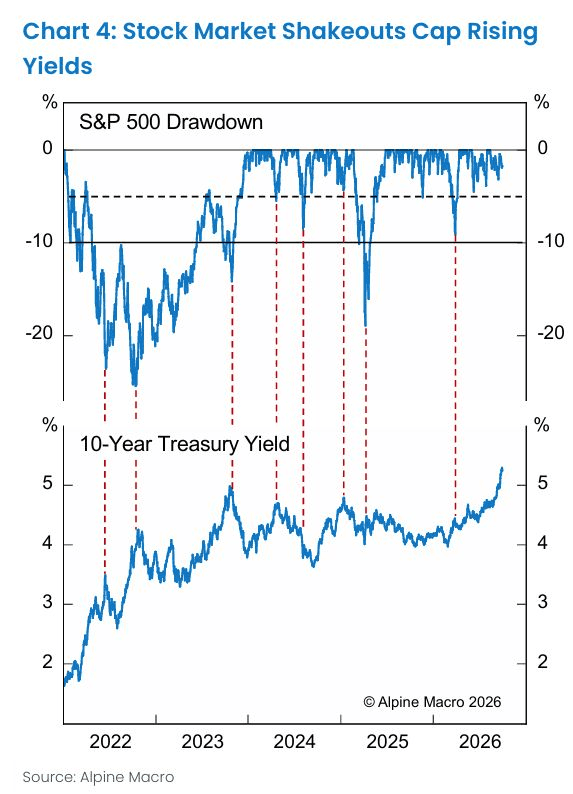
Zdroj: Alpine Macro
Od roku 2022 zastavila každý výraznější růst tržních výnosů na amerických státních dluhopisech až korekce na akciovém trhu
A nyní se dostáváme k tomu podstatnému. Víte, co růst výnosů vždy zastavilo?
Cenové propady akciového trhu. Z grafu vyplývá, že od roku 2022 se každý lokální vrchol výnosu desetiletého dluhopisu kryl s korekcí indexu S&P 500 o 5 až 25 %.
Tak tomu bylo dvakrát v roce 2022, v říjnu 2023, kdy výnos poprvé dosáhl 5 %, několikrát v letech 2024 a 2025 i na začátku letošního roku.
Propad indexu S&P 500 od maxima a výnos desetiletého amerického dluhopisu: od roku 2022 zastavila každý výraznější růst výnosů až korekce na akciovém trhu.
Mechanismus je jednoduchý. Když ceny akcií klesají, kapitál se přesouvá třeba do dluhopisového trhu. Zároveň má pokles akcií vliv na očekávání ohledně faktorů, které tlačí tržní úrokové míry (výnosy) dolů.
Proto jsem toho názoru, že tržní výnosy nepůjdou výrazněji dolů, dokud ceny akcií stoupají.
Nevěštím medvědí trh, ale propad hlavních indexů S&P 500 a Nasdaq kolem 10 % by mi dával smysl.
Smrdí to přehřátou ekonomikou, ne inflací
Aktuální růst výnosů už podle mě nemá nic společného s cenami ropy a inflací. Smrdí to spíše přehřátím reálné ekonomiky, což se kompenzuje právě růstem úrokových měr.
Potvrzují to i data: výnos desetiletých inflačně chráněných dluhopisů vzrostl na cca 3 %, zatímco inflační očekávání zabudovaná v dluhopisech zůstávají kolem 2,3 až 2,4 %. Roste tedy hlavně reálný výnos, takže nejde o kompenzaci inflačního očekávání.
Nemluvě o tom, že spready mezi krátkými a delšími splatnostmi se spíše rozšiřují. Pokud jste z toho trochu zmatení, nevadí. Je to poněkud složité téma.
Můžete mi ale věřit, že nic nenasvědčuje tomu, že by výnosy rostly kvůli inflaci, jak mnozí proklamují.
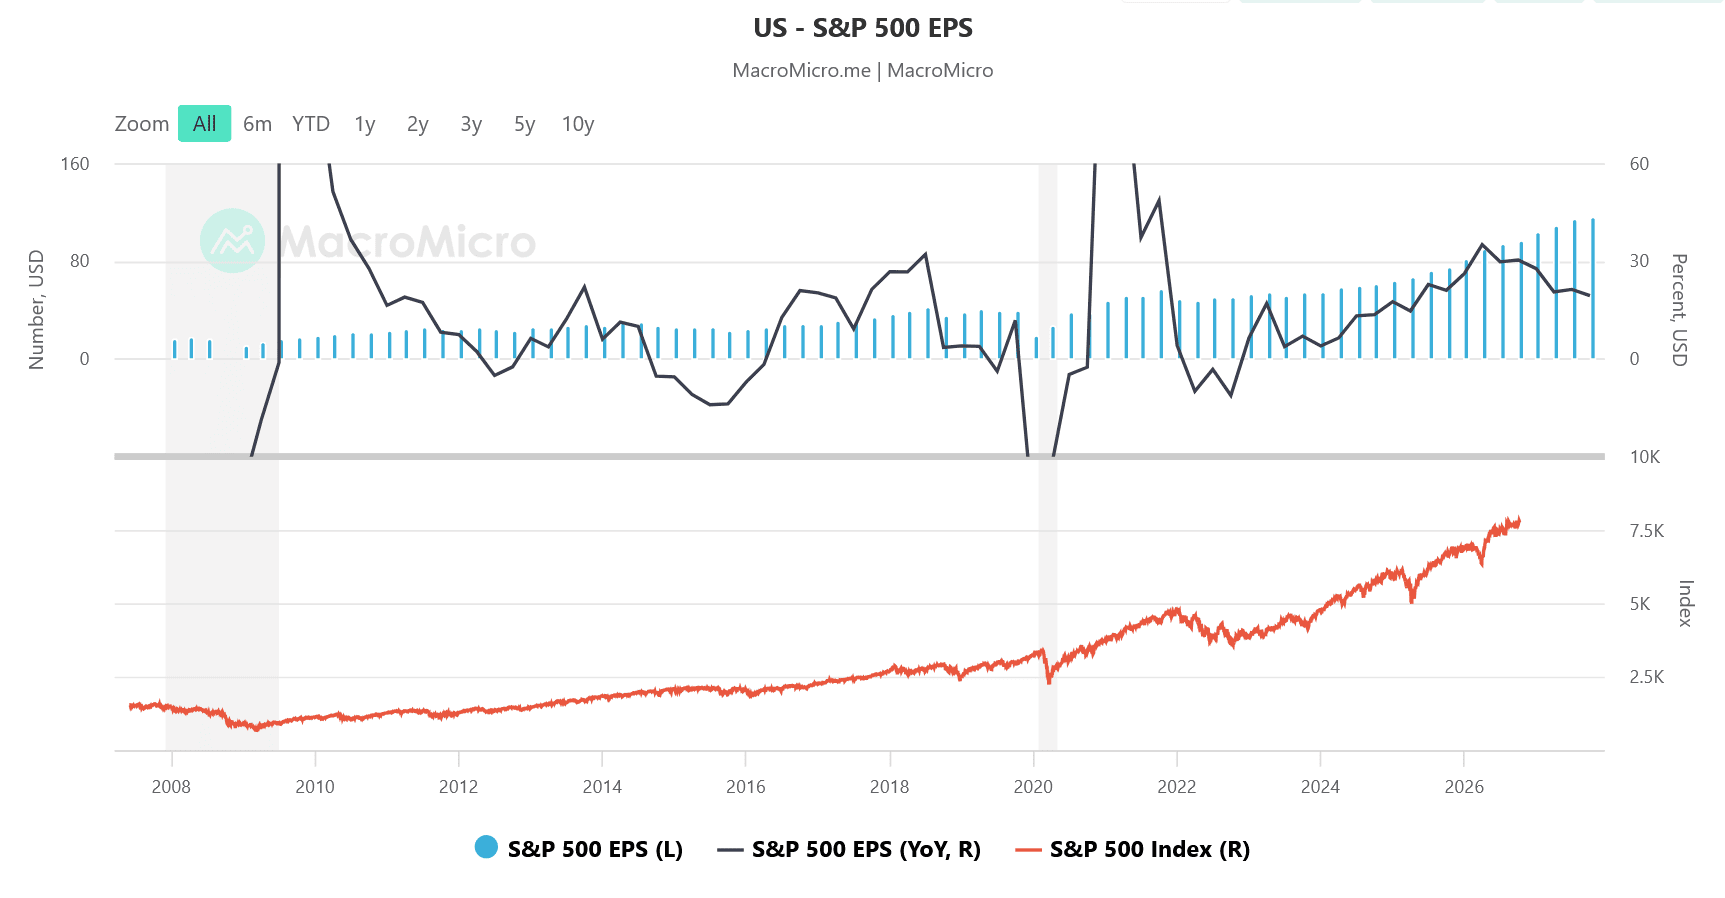
Klíčové každopádně je, že firmy mají výhledově přinášet nadále rychlý růst zisků. Zisky firem totiž dál rostou zhruba o 20 až 30 % ročně, což je právě to, co máme hned vedle růstu výnosů (úrokových měr) sledovat.
Zdroj: macromicro.me
Čtvrtletní zisk na akcii indexu S&P 500 a jeho meziroční růst: zisky firem dál rostou zhruba o 20 až 30 % ročně
Závěrem: Volatilita na ropě je jenom šaráda
V souvislosti s akciovým trhem se nejčastěji řeší ropný trh, ale ve skutečnosti jde jenom o naprostou šarádu.
Krátkodobě to naše akciová portfolia určitě ovlivňuje, ale ze střednědobého a dlouhodobého hlediska to má pramalý vliv.
Ačkoliv mám radost z toho, že mít v portfoliu i energetické tituly, mělo opravdu smysl. Přitom před pár lety je nikdo z řad drobných investorů příliš nechtěl.
Další zdroje informací:
Index S&P 500 od dna z října 2022 vyrostl o 118 %, osmý nejdelší býčí trh od 2. světové války (Benzinga)
Býčí trhy, které se dožily třetích narozenin, trvaly v průměru osm let (Carson Group)
Výnos desetiletého amerického dluhopisu se 8. října vyšplhal na 5,35 %, nejvýš za 24 let (Trading Economics)
Chen Zhao: výnosy možná dosáhly vrcholu po zdvojnásobení zpětných odkupů dluhopisů (Benzinga)
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %